


北米の自動車用ファスナー冷間成形:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
North America Automotive Fastener Cold Forming - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154287
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
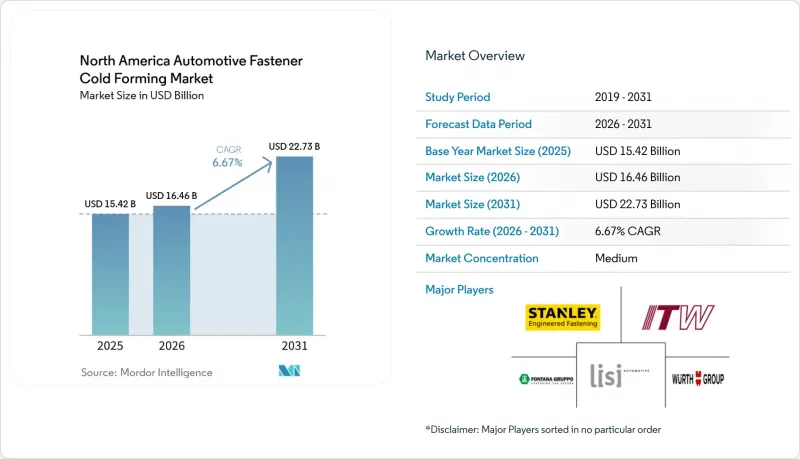
Mordor Intelligenceによると、北米の自動車用ファスナー冷間成形市場は、2025年の154億2,000万米ドルから2026年には164億6,000万米ドルへと拡大し、2031年までに227億3,000万米ドルに達すると予測されています。
予測期間(2026年~2031年)におけるCAGRは6.67%となる見込みです。
北米自動車用ファスナー冷間成形市場の動向と洞察
EV用スケートボード型シャーシの急速な普及
フォード社のリアアンダーボディ・メガキャストのように、電気スケートボードフレームでは現在、構造荷重を統合するために大型の鋳造部品が使用されています。この革新により、ファスナーの総数が大幅に削減されました。電気SUVやピックアップトラックには大型のバッテリーパックが搭載されるため、これらのファスナーはモジュール、冷却プレート、筐体などの重要な部品を固定し、その結果、1台あたりのファスナー使用密度が高まっています。構造的完全性を維持するため、アルミニウム鋳物にインサートを固定する際には、穴あけ不要のスタッド溶接が採用されています。ゼネラル・モーターズがフェアファックスおよびスプリングヒルで電気自動車の組立を現地化していることから、北米では特殊ファスナーの需要が急増しています。さらに、車両総重量の増加に伴い、高まったサスペンション荷重に耐えられるよう設計された高強度ボルトやリベットの使用が必要となっています。
USMCAの現地調達ルールが地域調達を後押し
この貿易協定の下では、乗用車は特定の地域付加価値および労働付加価値の要件を満たさなければなりません。ミシガン州、オハイオ州、イリノイ州にあるファスナー工場に加え、ケレタロ、ヌエボ・レオン、レオンに新たな冷間圧造クラスターが設立され、これらすべての拠点がこれらの基準を満たすために取り組んでいます。バーミンガム・ファスナー社はケレタロに新拠点を設立し、オプティマス・ソリューションズ社はモンテレイでの事業を拡大しており、いずれもニアショアリングの動向を浮き彫りにしています。カマックス(KAMAX)はレオンに施設を運営しており、国境の両側におけるOEMプログラムを支援するだけでなく、ミシガン州の研究開発センターを活用して製品の検証も行っています。さらに、大西洋・太平洋間回廊(Interoceanic Corridor)の鉄道路線により、太平洋から大西洋への輸送時間が短縮され、輸入線材および完成ファスナーの両方において、サプライチェーンの俊敏性が向上しています。
精密冷間成形分野における熟練労働者不足
2024年から2034年にかけて、米国では鍛造および機械オペレーターの雇用が大幅に減少すると予想されています。同様に、ネジ、ナット、ボルトの製造分野における雇用も、さらに減少すると見込まれています。2026年までに、生産現場の賃金上昇が中規模のファスナーメーカーにとって課題となることが予想されます。熟練したマルチステーション・ヘッダーオペレーターを育成するには、多大な時間を要する研修プログラムが不可欠であり、これが生産能力の拡大を遅らせています。メキシコの人件費は依然として比較的低い水準にありますが、週労働時間の短縮や福利厚生の充実を目的とした改革案が、著しいコスト上昇につながる可能性があります。自動化は引き続き業界において重要な役割を果たしていますが、既存施設における照明やデータインフラの標準化が進んでいないため、AIビジョン技術のパイロットプロジェクトの多くは、概念実証(PoC)段階を超えることができていません。
セグメント分析
2025年の売上高のうち66.14%を鋼材が占め、北米の自動車用ファスナー冷間成形市場において、エンジン、シャーシ、サスペンションの接合部を支えています。ステンレス鋼種は腐食に敏感な部位に対応し、合金鋼は1,000 MPaの使用荷重に耐えます。OEM各社が車両総重量を削減する中、アルミニウム製ファスナーはCAGR8.12%で成長しており、一方、マグネシウム合金は低応力のバッテリーカバーに使用されています。
独自開発のAl-Mgボルトは、現在では低炭素鋼と同等の疲労寿命を実現し、質量を最大70%削減しています。チタンは依然としてニッチな分野ですが、ねじ切り力が低いため工具の摩耗を軽減できるという利点があります。プラスチックは内装パネルの取り付けに採用され始めていますが、その量は依然として少ない状況です。USMCA(米国・メキシコ・カナダ協定)が地域内の金属含有率70%を義務付けていることから、現地調達が進んでおり、サプライチェーンのレジリエンスを支えています。
2025年、北米の自動車用ファスナー冷間成形市場において、ボルトは41.25%のシェアを占め、首位となりました。ボルトは、トルク保持力が極めて重要なパワートレインやサスペンションの組立において主流となっています。リベットはCAGR7.04%で成長の原動力となっており、これはセルフピアスおよび摩擦セルフピアス加工により、パイロット穴を開けることなくアルミニウムと高張力鋼を接合できるためです。これはEVのスケートボードフレームに不可欠な技術です。
ハイブリッド・リベットボンディングは、構造用接着剤とセルフピアスリベットを組み合わせたもので、特にバッテリートレイにおいて、即時の取扱い強度と長期的な疲労耐性を実現します。メガキャスティング用のスタッド溶接インサートは、鋳造品の完全性を確保し、サイクルタイムを短縮します。SAE J1701Mおよび改訂版ASTM F3125規格により、高強度の締め付け手順とアンカー設計の一貫性が正式に定められています。
シャーシアセンブリは2025年の総生産量の32.51%を占めており、ホワイトボディ、サスペンション、サブフレームの接合部が引き続き鋼製ボルトの需要を牽引しています。電気部品はCAGR8.84%と最も急速な伸びを示しており、バッテリーパックやパワーエレクトロニクスにより、ねじ接合やリベット接合が増加しています。大型バッテリーエンクロージャーには350個以上のファスナーが使用されており、メガキャスティングによる集約化が進んでいるにもかかわらず、ファスナーの総数は増加しています。
通電用ボルトや熱管理用ネジは、機械的な固定機能に加え、導電性や放熱機能を兼ね備えています。低透磁率のステンレス鋼やアルミニウムは、EMIシールド効果や耐食性の面で優れています。ステア・バイ・ワイヤや回生ブレーキにより、LV215仕様に準拠した新たな耐振動接合部が追加されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EVスケートボードシャーシの急速な普及
- USMCAの現地調達ルールが地域からの調達を後押ししています
- OEM各社による軽量アルミニウムおよびマグネシウム製冷間成形ファスナーの推進
- ギガファクトリーの拡張が、関連するティア2の生産能力拡大を牽引しています
- コールドヘッダーの国内生産に対する連邦・州の税額控除
- AIを活用した欠陥検出により、スクラップ率を削減
- 市場抑制要因
- 精密冷間成形における熟練労働者の不足
- CHQの鋼線材価格の変動性
- CO₂排出規制に伴う設備投資の負担
- 特定の接合部における接着剤の代替
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 素材別
- 鋼
- 炭素鋼
- 合金鋼
- ステンレス鋼
- アルミニウム
- 真鍮
- チタン
- プラスチック/ポリマー複合材料
- 鋼
- ファスナーの種類別
- ボルト
- ねじ
- ナット
- リベット
- スタッド
- ワッシャーおよびその他
- 用途(車両サブシステム)別
- エンジンアセンブリ
- トランスミッションシステム
- シャーシ
- パワートレイン
- サスペンションシステム
- 車体内装/外装
- ブレーキシステム
- ステアリングシステム
- 電気部品
- 流通チャネル別
- OEM
- アフターマーケット
- エンドユーザー別
- 自動車OEMs
- ティア1サプライヤー
- ファスナー販売業者および組立業者
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型および大型商用車
- 推進力別
- 内燃機関(ICE)
- 電動式
- 国別
- 米国
- カナダ
- メキシコ
- その他の北米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Stanley Engineered Fastening
- Illinois Tool Works(ITW)
- LISI Automotive
- Fontana Gruppo
- Wurth Group
- Penn Engineering & Manufacturing Corp.
- SFS Group
- Bulten AB
- KAMAX
- Norm Holding
- PCC Fasteners
- TriMas Corporation
- ARaymond
- Fastenal Manufacturing
- Howmet Fastening Systems
- MacLean-Fogg Component Solutions
- Koninklijke Nedschroef Holding B.V.
- B&D Thread Rolling, Inc.
- Indiana Automotive Fasteners Inc.
第7章 市場機会と将来の展望



