


欧州の中古建設機械:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Used Construction Machinery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154244
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
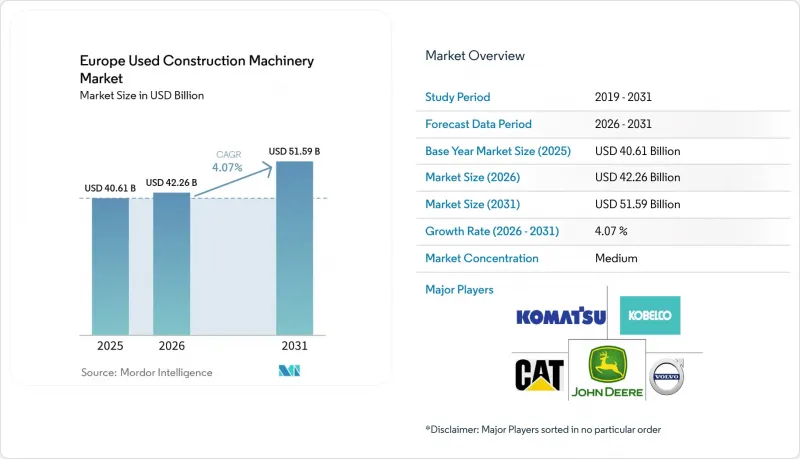
Mordor Intelligenceによると、欧州の中古建設機械市場規模は2025年に406億1,000万米ドルと評価され、2026年には422億6,000万米ドルと推定されており、2031年までに515億9,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 4.07%で成長すると見込まれています。
欧州の中古建設機械市場の動向と洞察
加速するEUのインフラ刺激策
EUの「NextGenerationEU」および改訂されたTEN-Tガイドラインでは、鉄道トンネル、港湾、高速道路に多額の資金が割り当てられており、中古市場から調達される稼働時間の長い掘削機やアーティキュレート・ハラーの需要が高まっています。ポーランドの「回復・レジリエンス・ファシリティ(RRF)」予算により、ヴィア・カルパティア高速道路の契約が迅速に進められ、中古ブルドーザーの需要が急増しています。スペインでは、鉄道近代化パッケージにより、都市部の駅改修に向けたコンパクトショベルの導入が進んでいます。公共事業請負業者は、調達制限に対応するため、ステージIV対応の機械を好んで選んでいます。この選択は、機械の残存価値を守るだけでなく、フリートの更新頻度を高めることにもつながります。安定したプロジェクトのパイプラインが見込まれる中、再販価格は安定しており、所有者が資産を早期に売却する動機となっています。
ステージV準拠のフリートへの移行
ステージVのオフロード規制の施行により、レンタル会社や大手建設業者は、罰則を回避するためにティア3およびティア4暫定規格の機器を段階的に廃止せざるを得なくなりました。これらの規制では、粒子状物質の排出量を特定の閾値以下に制限し、一定の出力を超えるエンジンのNOx排出量を削減することが求められています。ボルボCEは、納入台数の大部分がステージV対応機であったことを明らかにしました。しかし、ステージV以前の機種の多くは依然として稼働しており、今後数年間で再販される見込みです。オークションではステージV対応機が大幅なプレミアム価格で取引される一方、規制に準拠していないディーゼル機は規制が緩やかな輸出市場へと流れており、市場が明確に二極化していることが浮き彫りになっています。さらに、エンジン稼働時間や排出ガスシステムの履歴記録を求める購入者の需要に後押しされ、テレマティクスの導入が加速しています。
高金利下における建設・設備投資の変動
欧州中央銀行(ECB)は大幅な金融引き締めを行った後、預金金利を据え置いたため、住宅ローン金利は主要市場で過去最高水準を上回りました。ユーロスタットは、主に住宅部門の落ち込みを要因として、ユーロ圏の建設生産高が減少したことを指摘しました。在庫の増加に直面しているディーラーは、中価格帯の残存価値に対して下落圧力をかけています。イタリアやギリシャなどの国々は、国債スプレッドの拡大、インフラ入札の延期、および更新サイクルの長期化に苦慮しています。レンタル会社は保有車両を物流や倉庫プロジェクト向けにシフトさせましたが、機器構成の変化は土木工事の低迷を部分的にしか緩和できませんでした。電気自動車(EV)市場では、レンタル会社が持続可能性の目標や変化する消費者の嗜好に合わせて、EVを保有車両に組み込むことにますます注力しています。
セグメント分析
2025年、欧州の中古建設機械市場において、ショベルカー部門は35.92%のシェアを占めました。これは、土木工事、解体工事、公益事業など幅広い分野での導入実績と汎用性を反映したものです。フリート所有者はショベルカーを活用し、最も高い再販流動性を実現しました。これにより、堅調な価格で定期的に機材を入れ替えることが可能となりました。ショベルカーに次いで、ローダー部門が大きなシェアを占め、主に採石場やマテリアルハンドリング業務に活用されました。一方、クレーンとグレーダーは、市場シェアが1桁台半ばにとどまりました。
ダンプトラックは最も急成長しているセグメントであり、2031年までのCAGRは4.59%に達しています。これは、建設業者がスカンジナビアのフィヨルド地形やアルプスの急勾配を走行できるアーティキュレート・ハラーを好んでいるためです。6輪駆動を誇るボルボのA45Gは、数回のレンタルサイクルを経て、中古市場に初登場しました。大幅な値引きが適用されていても、依然として顕著な積載量生産性を発揮しています。アーティキュレートセグメントの成長に伴い、残存価値曲線も変化しつつあります。この変化を受け、ドイツやベルギーのオークション主催者は、四半期ごとのイベントにおいて、運搬車専用の競売枠を設けるようになりました。
2025年においても、内燃機関のパワートレインは89.16%の市場シェアを維持しており、多シフト制の採石場作業に投入される重機において、ディーゼルが優れたエネルギー密度を持つことが裏付けられています。しかし、ハイブリッドおよびバッテリー駆動の機種群は年間6.78%のペースで拡大しており、その先頭を切るのは、一晩の充電で1日の稼働サイクルを賄えるコンパクトショベルです。欧州での実証試験において、キャタピラー社のディーゼル・電気ハイブリッド式ブルドーザー「D6 XE」は、大幅な燃料費の削減効果を実証しました。しかし、初期費用が高額であるため、その導入は主に持続可能性を重視する大規模な建設業者に限定されています。
電気式機械の導入は、特にミニショベルやスキッドステアローダーにおいて急増しています。ボルボの「ECR25 Electric」は、オークションで高値で取引されています。その主な理由は、稼働時間の少ない機種であれば、都市部の建設業者が排出ガス関連の課金を回避できるためです。購入者は通常、バッテリーパックの交換の可能性を見込んで、充電サイクル数の多い電気式機械の価格を割り引きますが、価格設定のプロセスはより洗練されつつあります。これは主に、テレマティクスデータの開示が標準化されつつあることに起因しており、現在ではオークションにおいて、充電状態やサイクル履歴が一般的に開示されるようになっています。
11トンを超える大型機は、ドイツとデンマークを結ぶフェーマルンベルトトンネルなどの大規模インフラプロジェクトにより、2025年の取引の46.23%を占めました。一方、6トン未満のコンパクト機は、都市部の再開発や改修需要を背景に、CAGR4.69%という最も高い伸び率を記録する見込みです。
レンタル会社は通常、コンパクト機群を定期的なサイクルで更新しています。この慣行により、稼働時間の少ないタケウチTB216やボブキャットE10eが、オークション市場に大量に流入することになります。一方、重機セグメントでは、リープヘル社の鉱山用ショベル「R 980 SME」が、採石場での長期使用を経て、中古市場に登場しています。新品定価よりも割安な価格で取引されているにもかかわらず、このショベルに対する需要は引き続き堅調で、特にバケット容量が6 m³を超える機種を求めるポーランドやポルトガルのオペレーターからの需要が顕著です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EUのインフラ刺激策の加速(NextGen、TEN-T)
- ステージV適合車両への移行が更新を後押ししています
- デジタルオークションプラットフォームが流動性を高める
- 省エネ改修ブーム(EUグリーンディール)
- 中東・アフリカ(MEA)のバイヤーが、オンライン入札を通じてユーロ安を活かす
- OEMによる再生品+ テレマティクス・サブスクリプション
- 市場抑制要因
- 高金利下における建設・設備投資の変動性
- 超低排出ガス規制区域が、旧型ディーゼル車の価値を押し下げています
- 輸出運賃の高騰が利益率を圧迫しています
- 中国製の低価格な再生機器の流入
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 機器タイプ別
- ショベルカー
- ローダー
- 移動式クレーン
- モーターグレーダー
- ブルドーザー
- ロードローラー
- ダンプトラック
- その他
- 推進タイプ別
- 内燃機関
- ハイブリッド/ バッテリー式電気自動車
- 水素燃料電池
- 機器のサイズ別
- 大型(11トン以上)
- 中型(6~11 t)
- コンパクト/ミニ(6 t未満)
- 出力別
- 250 HP以下
- 250~500 HP
- 500 HP以上
- 用途別
- インフラ
- 住宅・商業建築
- 鉱業および採石業
- 石油・ガス/ パイプライン
- 産業・製造
- その他
- 機器の耐用年数別
- 5年未満
- 5~10年
- 10~15年
- 15年以上
- 販売チャネル別
- ディーラー/ブローカー
- オークション
- オンラインプラットフォーム
- 国別
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- スウェーデン
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Caterpillar Inc.
- Volvo Construction Equipment
- Liebherr-International Deutschland GmbH
- Komatsu Ltd.
- JCB Ltd.
- Hitachi Construction Machinery
- Deere & Company
- Kobelco Construction Machinery
- CNH Industrial(CASE)
- Wacker Neuson SE
- Kubota Corp.
- Doosan Infracore
- Hyundai Construction Equipment
- SANY Group
- Manitou Group
- Terex Corporation
- Yanmar CE
- Atlas GmbH
第7章 市場機会と将来の展望



