


欧州の電動カーゴバイク:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe E-Cargo Bike - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 260 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154214
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
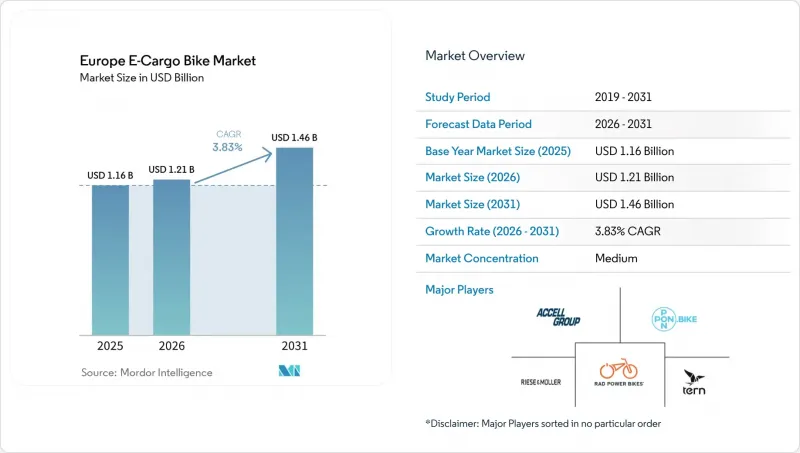
Mordor Intelligenceによると、欧州の電動カーゴバイク市場は2025年に11億6,000万米ドルの規模となり、2026年には12億1,000万米ドルと推定され、予測期間(2026年~2031年)においてCAGR 3.83%で推移し、2031年までに14億6,000万米ドルに達すると見込まれています。
欧州の電動カーゴバイク市場の動向と洞察
都市物流におけるゼロエミッション規制
現在、欧州の30以上の都市で、ディーゼルバンに対する規制や罰金が課されており、これにより事業者は、渋滞料金や駐車違反金を回避できるペダルアシスト式カーゴバイクへの移行を事実上迫られています。アムステルダムでの2025年の導入、パリにおける2011年以前のディーゼル車禁止、ロンドンのULEZ(超低排出ゾーン)拡大は、いずれも市内中心部の環状道路におけるバンの走行距離を大幅に削減した試験運用車両の導入につながりました。EUの都市モビリティ枠組みがより広範な整合性を示唆する中、物流企業は現在、電動カーゴバイクを単なる実験ではなく、規制順守に不可欠なものと捉えています。フリート管理者は、自転車なら駐車スペースを探してぐるぐる回る必要がなく、路肩に駐車できるため、1荷物あたりの作業時間が短縮され、配送密度が著しく向上したと報告しています。こうした規制措置と業務効率化の相乗効果により、2031年にかけて堅調な需要基盤が確立される見込みです。
商用電動カーゴバイク・フリートに対する補助金
現金によるインセンティブにより、初期費用が削減され、投資回収期間が短縮されています。イタリアの2024年エコボーナス制度は1台あたり多額の支援を提供しており、ドイツも顕著な補助金を提供しています。オランダは支援額は少ないもの、自治体の補助金と併用することが可能です。これらのプログラムは予算が早期に枯渇することが多く、財政予測を上回る需要の高さが浮き彫りになっています。フランスは国家予算を電気自動車に振り向けていますが、主要都市も独自の支援策を打ち出しており、調達チームはこの複雑な状況をうまく乗り切る必要があります。行政上の課題はあるもの、こうしたインセンティブにより、頻繁に使用される車両の償却期間が短縮され、経営陣の意思決定を電動自転車の導入へと導いています。
路上充電施設の不足
アムステルダムでは、貨物用フレームに対応した公共の自転車充電器は限られた数しかなく、ミラノにはそのような施設が全くないため、充電は車庫でのみ行われ、1日の走行距離が制限されています。バッテリーパックは高価であるため、バッテリー盗難の懸念から夜間の路上駐車が避けられ、オランダやデンマーク以外では複数シフト制の運用が困難になっています。コペンハーゲンの太陽光発電式ハブには可能性がありますが、現在はフリートの需要のごく一部しか満たしておらず、利用率を阻害する中期的なインフラのギャップが浮き彫りになっています。
セグメント分析
EU規則168/2013により、250ワット未満のシステムが登録免除となったことを受け、2025年の販売台数の92.15%をペダルアシスト自転車が占めました。スロットルアシスト型プラットフォームは、シュトゥットガルトやミュンヘンの物流事業者がL1e-A登録を受け入れ、ライダーの疲労なく6%の勾配を登れる351~500ワットのモーターの利用が可能になったことで、小規模な基盤から成長しており、予測期間中は4.81%の成長率を記録しています。規制遵守には年間費用として高額なコストがかかりますが、起伏の激しいルートでの処理能力の向上により、特定のニッチ市場においてはこの移行が正当化されています。
したがって、規制により二層構造が定着しています。主流のフリートは煩雑な手続きを避けるためにペダルアシストを好む一方、専門的なユーザーは手続きの煩わしさと引き換えにパワーを重視しています。この動向により、ペダルアシストが支配的な地位を維持しつつも、L1e-Aサプライヤーにとっては安定的で収益性の高いニッチ市場が確保され、欧州の電動カーゴバイク市場における製品バリエーションの拡大につながっています。
リチウムイオン電池は2025年に91.21%のシェアを占め、引き続き主力となる化学系電池として、CAGR4.45%で成長しています。2031年までに、欧州の電動カーゴバイク市場、特にLFP電池を採用したモデルは、着実に成長すると予測されています。LFPバッテリーパックはNMCバッテリーパックに比べて重量が重いもの、セル価格が低く、耐久性に優れていることから、フリート向けの入札で採用されています。一方、鉛蓄電池は依然として低価格帯のモデルに採用されており、主にポーランドやハンガリーで販売されています。
商用販売においては、デュアルバッテリー構成が注目を集めており、長距離配送業者が勤務中の充電を必要とせずに航続距離を延長できるようになっています。取り外し可能なバッテリーは、屋内充電によって盗難リスクを軽減できることから、市場を席巻しています。しかし、プレミアムモデルでは、フリート事業者が優れた防水性を優先し、拠点でのみ充電するという制約を受け入れる傾向があるため、一体型チューブが人気を集めつつあります。
2025年にはハブ駆動システムが57.03%のシェアを占めていましたが、フリート購入者がトルクと効率性を重視するにつれ、ミッドドライブシステムは年率6.12%の成長を遂げています。ミッドドライブシステムは2025年に欧州の電動カーゴバイク市場で大きな勢いを見せ、2029年までにハブシステムと肩を並べる見込みです。Riese &Mullerなどのブランドは、Bosch Cargo Lineモーターを使用することで、起伏のある地形での航続距離が向上することを強調しています。長期的なバッテリーコストの削減により、購入時の初期費用の高さが正当化されます。
東欧の価格に敏感な宅配業者は、特に平坦な地形において引き続きリアハブを好んでいますが、西欧の自治体では、公共調達においてミッドドライブシステムを優先する傾向が強まっています。バッテリー価格の下落が続く中、事業者は信頼性とトルクをより重視するようになり、これがミッドドライブシステムの普及を後押ししています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 主要な業界動向
- 自転車の年間販売台数
- 平均販売価格と価格帯の構成
- 電動自転車および部品の国境を越えた貿易(輸入/輸出)
- 自転車総販売台数に占める電動自転車の割合
- 片道5~15kmの通勤者(%)
- 自転車・電動自転車レンタル市場の規模
- 電動自転車のバッテリーパックの価格
- 電池化学組成の価格比較
- ラストマイル(ハイパーローカル)配送量
- 保護型自転車レーン(km)
- 電動自転車のバッテリー容量(Wh)
- 都市交通渋滞指数
- 規制の枠組み
- 電動自転車の型式認定および認証
- 輸出入および貿易規制
- 分類、道路へのアクセス、および利用者規則
- バッテリー、充電器、および充電の安全性
第5章 市場情勢
- 市場概要
- 市場促進要因
- 都市物流におけるゼロエミッション義務化
- 商用電気貨物車両向け補助金
- バッテリーの価格(米ドル/kWh)が100ユーロを下回る急落
- 高密度なマイクロフルフィルメント・ネットワークの拡大
- 企業のESG調達目標
- 低速EVに対する保険上の優遇措置
- 市場抑制要因
- 限られた安全な路上充電
- バン型車両との比較における積載量と航続距離のトレードオフ
- ばらばらな部品規格
- ミッドドライブシステムにおける熟練整備士の不足
- バリュー・サプライチェーン分析
- 技術展望
- ポーターのファイブフォース
第6章 市場規模と成長予測
- 推進タイプ別
- ペダルアシスト式
- スロットルアシスト式
- バッテリータイプ別
- 鉛蓄電池
- リチウムイオン電池
- その他
- モーターの配置別
- ハブ(フロント/リア)
- ミッドドライブ
- 駆動システム別
- チェーン駆動
- ベルト駆動
- モーター出力別
- 250 W未満
- 251~350 W
- 351~500 W
- 501~600 W
- 600 W以上
- 価格帯別
- 1,000米ドル以下
- 1,000~1,499米ドル
- 1,500~2,499米ドル
- 2,500~3,499米ドル
- 3,500~5,999米ドル
- 6,000米ドル以上
- 販売チャネル別
- オンライン
- オフライン
- 最終用途別
- 商用配送
- 小売および商品配送
- 食品・飲料の配達
- サービスプロバイダー
- その他
- 商用配送
- 地域別
- 西欧
- ドイツ
- フランス
- 英国
- オランダ
- ベルギー
- ルクセンブルク
- 南欧州
- イタリア
- スペイン
- ポルトガル
- ギリシャ
- 北欧
- デンマーク
- スウェーデン
- ノルウェー
- フィンランド
- 東欧
- ポーランド
- チェコ
- ハンガリー
- スロバキア
- スイス
- その他の欧州諸国
- 西欧
第7章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Accell Group
- Bakfiets.nl
- CUBE Bikes
- Douze Factory SAS
- Giant Manufacturing Co. Ltd.
- Pon Holdings B.V.(incl. Urban Arrow)
- Rad Power Bikes Inc.
- Riese & Muller GmbH
- RYTLE GmbH
- Yubabikes Inc.
- Tern Bicycles
- Benno Bikes LLC
- Larry vs Harry
- Butchers & Bicycles(EventyrCykler)
- Triobike A/S
- ONOMOTION GmbH
第8章 市場機会と将来の展望
- ホワイトスペースおよびアンメットニーズの評価
第9章 電動自転車企業のCEOに向けた重要な戦略的課題



