


ポリフェニレンスルフィド(PPS)複合材料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Polyphenylene Sulfide (PPS) Composite - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154208
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、ポリフェニレンスルフィド(PPS)複合材料の市場規模は2025年に29億3,000万米ドルと評価され、2026年の31億7,000万米ドルから2031年までに46億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは8.06%となる見込みです。
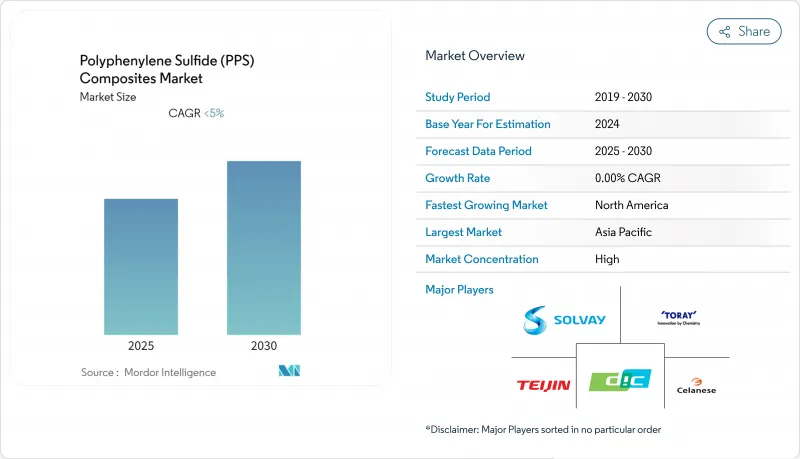
世界のポリフェニレンサルファイド(PPS)複合材料市場の動向と洞察
EV用バッテリーの熱管理の統合
熱管理は、リチウムイオン電池システムの設計において主要な性能要件となっています。PPS複合材料は、高密度にパッケージ化された電池システム内で、水・グリコール混合液と接触しながら180°C~260°Cの温度範囲で動作する、冷却液ポンプハウジング、サーモスタット本体、およびコネクタのオーバーモールドに使用されています。エンヴァリオ社は2025年5月、同社のガラス繊維強化Xytron G4080HR PPSグレードが、135°Cの水・グリコール冷却液中で3,000時間経過後も、剥離がごくわずかであったと報告しました。各バッテリーパックには、構造用ブラケット、断熱材、電気絶縁体、冷却システム部品など、熱的に安定した複数のポリマー部品が必要となるため、認定の決定は一度に複数の部品群に影響を及ぼす可能性があります。この要件により、電気自動車1台あたりのPPS複合材料の使用量が増加し、ポリフェニレンスルフィド(PPS)複合材料市場において、自動車グレードのガラス繊維強化複合材料の需要が後押しされています。
小型化された高周波電子機器
第5世代(5G)ミリ波ネットワークおよび人工知能(AI)推論インフラには、誘電損失が低く、信頼性の高い信号伝送が可能で、高周波数域でも安定した特性を示す基板やコネクタが求められます。PPS誘導体は、10ギガヘルツ以上の周波数において、誘電率3.0未満、誘電正接0.003未満を実現できます。2025年の『Communications Materials』誌の調査によると、ポリ(2,6-ジメチル-1,4-フェニレンスルフィド)の10ギガヘルツにおける誘電正接は0.00087、誘電率は2.80であることが報告されています。DIC株式会社とユニチカ株式会社は、2024年10月、30~300ギガヘルツのミリ波周波数帯における伝送損失を低減するよう設計されたPPSフィルムを発表しました。この材料は、次世代通信機器や自動車用レーダー向けの量産に向けて準備が進められており、これらの分野では、基板の選択が完成品のハードウェアの有効な性能範囲に影響を及ぼします。
高い材料費と加工コスト
PPS複合材の加工には、300°Cを超える溶融温度と、専用のコンパウンディング装置が必要です。PPSは硫黄化合物を放出することがあり、これが標準的な鋼製部品を腐食させるため、ステンレス鋼またはバイメタル製のバレル・スクリューアセンブリが必要となります。中国のPPSコンパウンドの価格は1キログラムあたり3.00~3.80米ドルでしたが、これに対し、ガラス繊維30%含有のポリアミド66は1キログラムあたり1.80~2.20米ドルでした。標準的なコンパウンディングラインを耐食性金型に改造するには、1ラインあたり数百万米ドルの設備投資が必要となる場合があり、これにより新規または小ロットのプログラムに対応するためのコストが増加します。コストを重視するOEMメーカーのプロジェクトでは、要求される性能がPPSの加工コストに見合わない場合、引き続き他の材料の検討が進められています。
セグメント分析
2025年、ガラス繊維強化複合材料は、自動車、電気、および産業用ろ過用途における確立された加工手法に支えられ、ポリフェニレンスルフィド(PPS)複合材料市場シェアの58.45%を占めました。30%から40%のガラス繊維含有率により、260°Cに近い熱変形温度を実現し、冷却液や化学物質にさらされた際にも部品の寸法安定性を維持するのに役立ちます。これらのグレードは、確立された金型および材料仕様により、認定部品の導入に必要な時間を短縮できるため、大量生産される射出成形部品にとって実用的な選択肢であり続けています。これらは、冷却システム、電気コネクタ、ポンプ本体、および管理可能な材料コストで耐熱性が求められるその他の部品に使用されています。幅広い用途基盤は、確立された最終用途全体におけるこのタイプの継続的な需要を支え、サプライヤーにグレード開発のための堅固な基盤を提供しています。
炭素繊維強化複合材料は、航空宇宙分野での認定活動や、軽量な電気自動車用バッテリー筐体への需要に支えられ、2031年までCAGR8.75%で成長すると予測されています。連続炭素繊維PPS複合材料は、熱硬化性炭素エポキシ材料とは異なり、溶接、熱成形、リサイクルが可能です。この加工の柔軟性により、構造用または半構造用部品に必要な剛性を損なうことなく、部品点数や生産廃棄物の削減を目指すメーカーを支援します。また、部品の軽量化を図りつつ高い剛性を必要とする用途も可能にし、ポリフェニレンスルフィド(PPS)複合材料市場における連続繊維形式の役割を拡大しています。
地域別分析
アジア太平洋地域は、2025年にポリフェニレンスルフィド(PPS)複合材料市場シェアの62.87%を占めており、2031年までCAGR9.21%で拡大すると予測されています。中国は世界最大の電気自動車生産拠点を有しており、バッテリーパックにPPS複合材料製の断熱材、構造用ブラケット、および冷却システム用コネクタを採用しています。同地域では、樹脂の生産、コンパウンディング能力、および最終用途の製造が一体となっているため、材料の認定から部品生産までの供給経路が短縮されています。日本と韓国は、東レ株式会社、DIC株式会社、クレハ株式会社、SKケミカルズが運営する複数の工場体制を通じて、高品質なPPS樹脂の重要な供給源であり続けています。この地域の生産拠点は、ポリフェニレンスルフィド(PPS)複合材市場におけるアジア太平洋地域の役割を強化しています。
中国の生産能力拡大に伴い、中級グレードの自動車用および産業用複合材料における輸入代替が進んでいます。NHU PMは、フェーズIVプロジェクトを通じて、PPSの年間総生産量を3万メートルトンとすることを目標としています。東台啓新(Dongtai Qixin)は、2025年8月に安徽省黄山市で、年間8万メートルトンのPPS樹脂生産プロジェクトの建設を開始しました。同プロジェクトの第1フェーズへの投資額は16億人民元(約2億2,000万米ドル)でした。この生産能力の拡大により、下流用途における日本および韓国のメーカーへの競合圧力が高まっています。
北米の需要は、航空宇宙・防衛分野の調達、自動車用熱管理、および産業用ろ過によって支えられています。Syensqo社は2025年5月、ジョージア州オーガスタにある国際自動車タスクフォース(IATF)16949認証を取得した拠点において、Ryton PPSコンパウンドの生産能力を拡大しました。欧州では、ドイツとフランスにおける自動車の電動化、および英国とフランスにおける航空宇宙用複合材料が追い風となっています。南米、中東・アフリカについては、2031年を通じて貢献度は控えめにとどまると予測されていますが、サウジアラビアのエネルギー投資が、製油所および海水淡水化プラント用部品の需要を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EV用バッテリーの熱管理の統合
- 小型化された高周波電子機器
- 金属の代替と部品の統合
- 高温ろ過システムのアップグレード
- 水素燃料電池用バランス・オブ・プラントの導入
- 市場抑制要因
- 原材料費および加工費の高騰
- 高温用ポリアミドとの競合
- 腐食の影響を受けやすい処理装置
- バリューチェーン分析
- ポーターのファイブフォース分析
- 規制情勢
- 技術展望
第5章 市場規模と成長予測
- タイプ別
- ガラス繊維強化複合材料
- 炭素繊維強化複合材料
- その他のタイプ
- フォーム別
- 成形コンパウンド
- フィルム
- シートおよびプレート
- その他の形態
- エンドユーザー産業別
- 自動車
- 航空宇宙・防衛
- 産業(石油・ガス)
- 電気・電子機器
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Avient Corporation
- Celanese Corporation
- DIC CORPORATION
- Ensinger
- IDEMITSU FINE COMPOSITES CO., LTD.
- KUREHA CORPORATION
- LG Chem
- NHU PM
- RTP Company
- SABIC
- SK chemicals
- Solvay
- TEIJIN LIMITED
- TORAY INDUSTRIES, INC.
- Tosoh Corporation
第7章 市場機会と将来の展望



