


自動光学検査装置:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Automated Optical Inspection Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125753
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自動光学検査装置の市場規模は2025年に17億1,000万米ドルと評価され、2026年の20億4,000万米ドルから2031年までに49億9,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは19.57%となる見込みです。
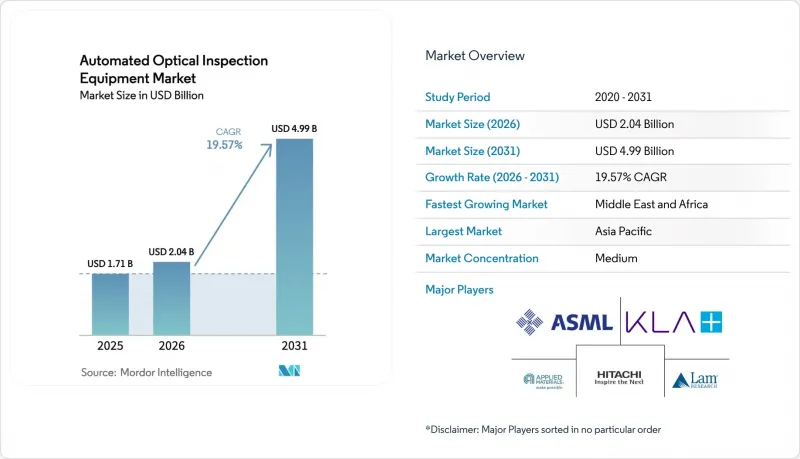
本レポートは、製品タイプ(2D AOIシステム、3D AOIシステム)、技術(インラインシステム、オフライン/デスクトップシステム)、コンポーネント(ハードウェア、ソフトウェア/AIアルゴリズム)、最終用途産業(半導体製造、PCBとEMSプロバイダ、家電の組立、その他)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の自動光学検査装置市場の動向と洞察
高密度・小型化されたPCBへの需要の高まり
部品のフットプリントは、0402パッケージから0201パッケージへと縮小し、現在は01005パッケージへと移行しつつあり、生産タクトタイムは変わらないまま、検査解像度は10マイクロメートル未満が求められています。TRIのTR7700Q SIIプラットフォームは、パワートレイン用PCBのゼロエスケープ検査用に、同期化されたマルチカメラ3Dイメージングを導入することで、1マイクロメートルの解像度を実現しました。Tesla社が安全上重要な制御基板において次世代AOIの認定を取得したことからも明らかなように、自動車メーカーはバッテリー管理アセンブリを保護するために、このような機能を採用しています。同様に、医療用インプラントメーカーも製品承認を確保するために10マイクロメートル以下の検査範囲を義務付けており、5G無線基板では、ミリ波の信号完全性を保証するために、空孔のないはんだ充填が求められています。こうしたニーズの収束により、ティア1とティア2のEMS拠点において、従来型2D検査装置から高精度3Dプラットフォームへの置き換えが加速しています。
2Dから真の3D検査機能への移行
従来型2Dシステムでは、BGAやチップスケールパッケージの下にある共面性やはんだボールの体積を定量化できないため、現場でのサービスにおいて潜在的な欠陥が生じることになります。OmronのVT-S1080は、多方向・多色照明を採用することで、セットアップ時間を70%短縮しつつ、体積測定精度を半導体グレードの水準まで向上させました。KLAはこの概念を先進パッケージングセグメントへと拡大し、2025年度第2四半期の売上高30億8,000万米ドルの一部を、チップレットブリッジやシリコン貫通ビア(TSV)のボイドに対処する3D計測技術の研究開発に充てています。インライン3Dフィードバックにより、ステンシルの自動洗浄やはんだペースト塗布の補正が自動的に行われるようになり、これにより初回合格率が向上し、下流プロセスでのX線検証を最小限に抑えることができます。そのため、基板の高密度化が進むにつれ、市場は引き続き3D AOIへと移行しつつあります。
インライン3D AOIの高額な設備投資と統合の複雑さ
インライン3Dステーションのコストはレーンあたり50万~200万米ドルであり、高精度のコンベア、環境隔離、MESとの連携が求められます。IPCの調査によると、半導体不足が長期化する中、基板製造業者の90%が平均14.5%の投入コスト高に直面しており、設備投資の余地は限られています。そのため、小規模なEMSメーカーは設備更新を先送りし、多品種大量生産ラインに対応できないオフラインのデスクサイド型装置に依存しており、導入状況に二極化が生じ続けています。また、システムインテグレーションには熟練した技術者や予備部品が必要であり、その結果、総所有コストが当初の見積もりを上回ることになります。これにより、少量生産メーカーの場合、投資回収期間が3年以上遅れる可能性があります。
セグメント分析
3Dプラットフォームは2025年の売上高の56.72%を占め、自動光学検査装置市場がライン速度での体積測定へと移行していることを反映しています。このシェアは、半導体と自動車産業の顧客が、2D装置では利用できない共平面性検証やペースト高さ分析を要求したことにより上昇しました。3Dシステムに起因する自動光学検査装置の市場規模は、チップレットアセンブリにおけるパッドピッチの縮小に後押しされ、2031年までCAGR13.86%で拡大すると予測されています。2Dシステムは、表面レベルの傷や極性のチェックで十分な家電セグメント、特に極限のスループットを追求する受託製造工場において、依然として重要な役割を果たしています。
センサ価格の下落とアルゴリズムライブラリの成熟に伴い、2Dと3Dのコスト格差は縮小しつつあります。Fraunhofer研究所のSURFinproプロトタイプは、AIを用いることでより少ないカメラ数ではんだの形状を再構築できることを実証し、部品原価を削減しつつ、3D並みの精度に近づけることが可能となりました。その結果、導入が遅れていたEMS企業でもROIが向上し、これにより従来型2Dラインの廃止が加速しています。また、プロセス分析により、ペースト量の測定値とステンシル洗浄サイクルが連動するようになったため、事業者はスクラップや保証返品を削減するための実用的なデータを得られるようになりました。
インライン装置は、下流の組立プロセスの前に欠陥を隔離する閉ループフィードバックを提供することで、2025年には62.75%のシェアを確保しました。インダストリー4.0のパイロットプロジェクトが工場全体への展開に移行するにつれ、自動光学検査装置市場におけるインライン装置の出荷台数は、CAGR11.74%で拡大すると予測されています。検査フレーム内に収められたエッジサーバーにより、モデルをローカルで実行できるため、ペースト印刷のオフセットが事業者の介入なしにプリンターの調整をトリガーします。
オフライン/デスクトップ型装置は、高倍率光学系下での長時間露光が必要な、少量生産の医療用や航空宇宙用基板用に引き続き利用されています。これらのシステムは、インライン導入に伴う設備投資(CAPEX)を躊躇していた中小企業の間で、再び関心を集めています。しかし、企業のMESスイートがAOI画像を取り込み、ステンシルの摩耗を予測したり、監査担当者が承認するCpk指標を導き出したりできるようになったことで、インラインの優位性はさらに高まっています。その結果、北米、欧州、高度なアジア太平洋の工場において、ライン設計者は新しい表面実装ラインの標準仕様としてインラインAOIを指定するようになっています。
地域別分析
アジア太平洋は、中国の490億米ドルに上る半導体製造装置への投資と、TSMCが主導する台湾のパネルレベルパッケージング(PLP)プロジェクトを背景に、2025年の売上高の56.65%を占め続けました。アジア太平洋に帰属する自動光学検査装置の市場規模は依然として膨大ですが、施策リスクや賃金の上昇により、一部のOEMはベトナム、インド、マレーシアへの事業多角化を進め、新たなAOI受注が地域全体に分散する結果となりました。日本の成熟した自動車用電子機器産業は、SiCインバータボードのヒートシンクの共面性を検証する3D計測ラインへの投資を継続しました。
北米のシェアは拡大しました。これは、「CHIPS法」による助成金や現地調達施策により、ファブ各社がインライン検査装置を国内で調達するようになったためです。米国の装置に対する設備投資額は2027年に247億米ドルに達すると予測されており、AOIの受注残は堅調に推移すると見込まれますが、推定8万件の技術者不足が労働力不足を招き、生産能力を制約する可能性があります。メキシコはUSMCAの下で波及効果によるEMS契約を獲得し、これを受けてAOIベンダー各社は、ニアショアリング生産ラインを支援するため、ヌエボ・レオン州にサービスセンターを開設しました。
欧州は技術的自立を追求し、気候施策資金を、消費電力を20%削減するエネルギー効率の高いAOIモジュールに振り用ました。ドイツのティア1自動車部品サプライヤーは、炭化ケイ素パワーモジュール用にラインスキャン式3D装置を発注した一方、北欧のスタートアップ企業は、ギガファクトリーにおけるバッテリーセルのタブ検査にAIベースAOIを導入しました。ブレグジットに伴うサプライチェーンの複雑化により通関手続きが増加しましたが、オランダに設置された現地在庫拠点により、EUの顧客へのリードタイムが短縮されました。
中東・アフリカは、規模こそまだ小さいながらも、産業多角化施策を推進する各国政府が税制優遇措置を通じてPCB組立業者やLED照明メーカーを誘致した結果、13.92%という最も高いCAGRが見込まれています。リヤド近郊にあるサウジアラビアの電子機器製造回廊では、0201サイズの検査が可能なエントリーレベルのインラインAOIが初注文され、技術力の向上に伴い将来的に3Dへのアップグレードが進むことが示唆されています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高密度・小型化されたプリント基板への需要の高まり
- 2Dから真の3D検査機能への移行
- AIを活用した適応型学習アルゴリズムの急速な普及
- 新型コロナウイルス禍後の北米と欧州における電子機器製造の国内回帰
- リアルタイムのプロセス補正を実現するエッジコンピューティング型AOI
- 10マイクロメートル未満の検査を必要とするチップレットと先端パッケージングラインの拡大
- 市場抑制要因
- インライン3D AOIにおける高額な設備投資(CAPEX)と統合の複雑さ
- 製品ライフサイクルの短さに伴う頻繁な再プログラミングの必要性
- AIデータラベリングにおけるAOI人材の供給不足
- イメージングセンサとレーザーに関する貿易コンプライアンス上の障壁
- マクロ経済要因の影響
- バリューチェーン分析
- 規制情勢
- 技術展望
- エコシステム分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 2D AOIシステム
- 3D AOIシステム
- 技術別
- インラインシステム
- オフライン/デスクトップシステム
- コンポーネント別
- ハードウェア(カメラ、照明、コントローラ)
- ソフトウェア/AIアルゴリズム
- 最終用途産業別
- 半導体製造
- PCBとEMSプロバイダ
- 家電の組立
- 自動車用電子機器
- 太陽電池と電池の製造
- 医療用機器
- 航空宇宙・防衛用電子機器
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- KLA Corporation
- Koh Young Technology Inc.
- Omron Corporation
- Saki Corporation
- Nordson Corporation(CyberOptics)
- Test Research, Inc.(TRI)
- Mirtec Co., Ltd.
- Viscom AG
- Camtek Ltd.
- Hitachi High-Tech Corporation
- Applied Materials, Inc.
- ASML Holding N.V.
- Lam Research Corporation
- JUTZE Intelligence Technology Co., Ltd.
- Goepel Electronic GmbH
- Mek(Marantz Electronics)
- Chroma ATE Inc.
- ViTrox Corp. Berhad
- PARMI Co., Ltd.
- Pemtron Corporation
- Orbotech(KLA)
- VI-Technology(Mycronic)
- Machine Vision Products, Inc.(MVP)
- ALeader Tech Co., Ltd.
- TechValley Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


