


工業炉:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Industrial Furnace - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 137 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125667
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
工業炉の市場規模は、2025年の129億3,000万米ドルから2026年には135億4,000万米ドルへと拡大し、2026年から2031年にかけてCAGR4.68%で推移し、2031年には170億1,000万米ドルに達すると予測されています。
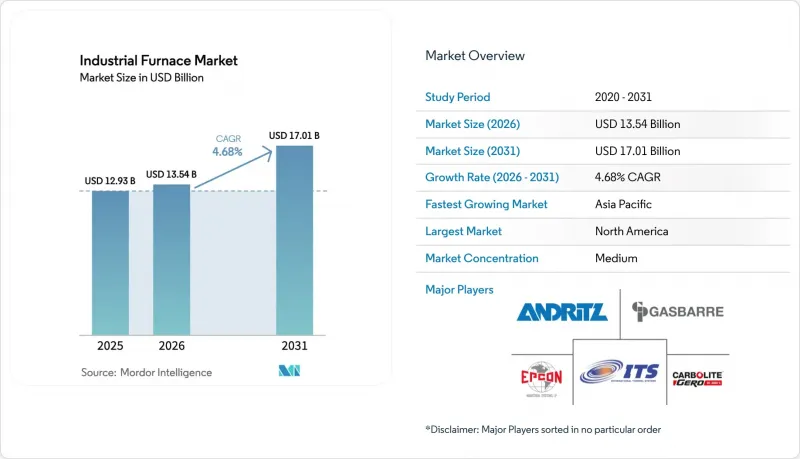
本レポートは、炉の種類(ガス/燃料式ローラーハース、電気式ローラーハースなど)、構造/形式(ボックス/チャンバー/マッフル、チューブ/クラムシェルなど)、加熱方式(燃焼式、電気抵抗式など)、温度範囲(1000°C未満など)、エンドユーザー産業(化学、金属・鉱業など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の工業炉市場の動向と洞察
自動車製造における熱処理需要の急増
電気自動車(EV)生産への転換により、世界中の組立工場における熱処理要件が再構築されています。バッテリーハウジング、トラクションモーターコア、および軽量ボディ構造には、歪みを最小限に抑え、より厳しい公差に対応できる熱処理プロファイルが求められています。そのため、自動車メーカーは、ISO 26262への準拠に向け、各サイクルを記録できる、急速冷却能力、不活性雰囲気、および閉ループ制御を備えた炉を指定しています。予知保全分析を統合したサプライヤーは、稼働率を向上させ、総所有コストを削減するとともに、長期調達契約における競争力のある入札を強化しています。
金属・鉱業における生産能力拡大への投資拡大
中国、インド、および湾岸協力理事会(GCC)加盟国の鉄鋼・非鉄金属メーカーは、インフラ整備やエネルギー転換に向けた支出に対応するため、設備の建設や改修を進めています。従来の高炉に代わる電気アーク炉(EAF)を奨励する政策が更新需要を牽引する一方、低品位鉱石の処理により、処理能力を維持しつつエネルギー消費を削減する、高度な耐火物ライニングと富酸素雰囲気を備えた炉への需要が高まっています。モジュール式プラントにより、事業者は設備投資を段階的に分散させ、将来の商品サイクルに対応することが可能になります。
1,500°Cを超える設備における高い資本コストと運営コスト
極高温炉の設置費用は1,000万米ドル以上にのぼり、プラントの運営予算の15~20%を消費します。高度な耐火物、特注合金、強化された安全システムが初期投資を膨らませる一方、超高温操業を専門とする技術者の世界の不足が人件費を押し上げています。保険料や厳格な許認可手続きがさらなる間接費となり、投資回収期間を延長させ、中小企業の導入を妨げています。
セグメント分析
欧州や日本の政策枠組みがカーボンニュートラルなプロセス熱を規定していることから、水素対応設計は2031年までにCAGR6.59%を記録し、最も急速に成長しているセグメントとなっています。それにもかかわらず、ガス/燃料式ローラーハース設備は、信頼性と既存のインフラが評価され、2025年においても工業炉市場シェアの44.10%を維持しました。水素の段階的な代替を可能にするハイブリッドバーナーは、ユーザーの選択肢を広げ、移行期間を通じて既存の設備が生産性を維持できるよう保証しています。
再生可能エネルギーが豊富な地域における電気式ローラーハース炉の普及拡大により、OEM各社は、エネルギー損失を低減する高出力変圧器や高度な磁場制御システムの共同開発を推進しています。誘導加熱装置は、急速加熱や微細な温度勾配を必要とするニッチな冶金用途において依然として最適な選択肢であり続けています。一方、太陽熱炉は、特殊セラミック製造のために集光型太陽熱発電を活用しようとする高日射量の地域において、まだ発展途上ではありますが有望なニッチ市場を占めています。
ボックス型/チャンバー型/マッフル型の構成は、金属、機械、セラミックス分野におけるバッチ処理に対応することで、2025年の工業炉市場規模の37.45%を占めました。チューブ型/クラムシェル型システムは、滞留時間とエネルギー消費を最小限に抑える連続流レイアウトへの移行が進むにつれ、CAGR6.51%を記録しています。カーボトム型およびボトムローディング型の設計は、特大の鋳物が堅牢なマテリアルハンドリングソリューションを必要とする重機製造において、依然として重要な位置を占めています。
真空および制御雰囲気装置は、航空宇宙および半導体バックエンド工程においてシェアを拡大しており、これは汚染のない表面に対する管理履歴(チェーン・オブ・カストディ)の要件を反映したものです。工業炉業界では現在、長期間の現場作業を必要とせずに生産規模を拡大できるプラグアンドプレイ型スキッドが重視されており、これはリーン生産方式の理念や、中堅サプライヤーの間で高まっている資本リスク回避の傾向と合致しています。
地域別分析
2025年、北米は工業炉市場規模の35.10%を占めました。これは、米国の自動車および航空宇宙産業の拠点からの熱処理受注が堅調であったこと、およびエネルギー省の最新基準への準拠が後押ししたものです。Nucor社の30億米ドル規模の電気アーク炉(EAF)プログラムやカナダの鉱業投資といった拡張プロジェクトにより、大容量ユニットの基礎需要が高まっています。熟練した技術者がアフターサービス収益を支えていますが、天然ガスや電力の価格変動は依然として経営上の優先課題となっています。
アジア太平洋地域は、旧式の高炉を電気アーク炉(EAF)に置き換える中国の鉄鋼セクターの近代化や、機械・電子機器の生産能力に対する設備投資を前倒しするインドの「生産連動型インセンティブ(PLI)」制度により、6.24%という最も高いCAGRを記録しています。日本は水素対応冶金技術の先駆者として、2035年の気候目標に沿った炉のアップグレードに3,294億円を割り当てています。韓国、シンガポール、オーストラリアは、半導体のバックエンド工程や鉱物加工ラインの拡充により、この地域の成長を牽引しています。
欧州は、気候政策の順守を基盤として、1桁台半ばの成長を維持しています。ドイツは水素バーナーへの公的研究助成金を投入しており、一方、イタリアは特殊鋼および自動車サプライチェーン向けの熱処理設備を近代化しています。炭素国境調整メカニズム(CBAM)は、スコープ1排出量を削減する炉の改修を促進し、産業排出指令は、耐火物、制御システム、および廃熱回収における「利用可能な最良の技術(BAT)」への更新を義務付けています。東欧市場、特にポーランドとチェコでは、低炭素炉を備えた電池部品工場へのグリーンフィールド投資が誘致されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動車製造における熱処理需要の急増
- 金属・鉱業分野における生産能力拡大への投資の増加
- 脱炭素化の義務化に伴い、電気炉の導入が加速しています
- 厳しいエネルギー効率基準が、炉の改修を後押ししています
- 欧州および日本における水素対応炉設計への移行
- 分散型製造を可能にするマイクロスケールのモジュラー式炉
- 市場抑制要因
- 1500°Cを超える設備における高い設備投資および運営コスト
- 天然ガスおよび電力価格の変動
- 複雑な熱処理工程における熟練作業員の不足
- 将来の炭素価格制度に関する規制上の不確実性
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因の影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 炉の種類別
- ガス式/燃料式ローラーハース炉
- 電気ローラーハース炉
- 誘導炉
- 水素対応炉
- ソーラーファーネス
- 構成/ 形式別
- ボックス・チャンバー・マッフル炉
- チューブ/クラムシェル型炉
- ボトムローディング/カーボトムローディング炉
- トップローディング炉
- 真空/大気/熱処理炉
- 加熱方法別
- 燃焼式
- 抵抗式電気
- 誘導式・電気式
- ハイブリッド(ガス+電気)
- 温度範囲別
- 1 000°C未満
- 1 000~1 500°C
- 1 500°C以上
- エンドユーザー産業別
- 化学品
- 金属・鉱業
- 自動車製造
- 建設機械
- 航空宇宙
- エレクトロニクス・半導体
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- シンガポール
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Andritz AG
- Carbolite Gero Limited
- Epcon Industrial Systems LP
- Gasbarre Products Inc.
- International Thermal Systems LLC
- Ipsen International GmbH
- Nutec Industries S.A. de C.V.(Nutec Bickley)
- Seco/Warwick S.A.
- Thermcraft Inc.
- Nabertherm GmbH
- Elino Industrie-Ofenbau GmbH
- CAN-ENG Furnaces International Ltd.
- Inductotherm Corp.
- Despatch Industries LLC
- Surface Combustion Inc.
- Lenton Furnaces and Ovens Ltd.
- Keith Company Inc.
- Dowa Thermotech Co., Ltd.
- CM Furnaces Inc.
- SOLO Swiss Group SA
- Tenova S.p.A.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 137 Pages
- 納期
- 2~3営業日


