


小型商用車(LCV):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Light Commercial Vehicles - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125554
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、小型商用車(LCV)の市場規模は、2025年の4,954億4,000万米ドルから2026年には5,257億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 6.11%で推移し、2031年には7,071億7,000万米ドルに達すると予測されています。
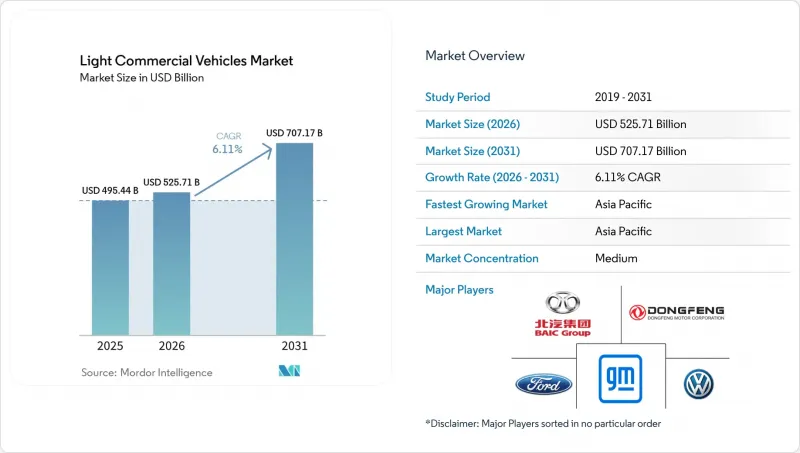
本レポートは、車両タイプ(ピックアップトラック・バン)、推進タイプ(内燃機関車、ハイブリッド、バッテリー式電気、燃料電池式電気)、用途(商用配送・物流など)、所有形態(フリート所有など)、積載量(2.5t以下・それ以上)、地域別に分類されています。市場予測は、金額(米ドル)・数量(台数)で提示されています。
世界の小型商用車(LCV)市場の動向と洞察
財政的インセンティブを伴う厳格な世界のCO2・NOx規制
2025年半ばから、ユーロ7規格では実走行時のNOx排出量の大幅な削減が義務付けられ、従来のユーロ6d-TEMP規格よりもはるかに低い水準が要求されます。この変更により、ディーゼル車の後処理コストが大幅に増加すると予想され、その結果、ディーゼル車とバッテリー式電気バンの価格差が縮小すると見込まれます。中国では、デュアルクレジット制度により、ゼロエミッションの小型商用車(LCV)を1台販売するごとに追加のクレジットが付与され、メーカーの意欲を高め、新エネルギー車の生産増加を後押ししています。将来のモデルイヤーに適用されるEPAの第3段階温室効果ガス規制は、小型トラックに対して野心的なCO2削減目標を設定しており、間接的に電気自動車のシェア拡大を促進しています。同様に、インドの「Bharat Stage VIフェーズ2」では、粒子状物質の排出制限がさらに厳格化され、車載診断システムの搭載が義務付けられており、ユーロ4基準に準拠した旧型車両の段階的廃止が加速しています。LCV市場は、こうした排出ガス規制の進化と、その結果として生じるよりクリーンな車両技術への移行の影響を受けると予想されます。
爆発的に増加するラストマイルのEコマース需要
2024年、米国のEコマース取引は重要な節目を迎え、小売売上高全体の相当な割合を占めるようになりました。特に注目すべきは、この浸透率がわずかに上昇するだけでも、追加のバンやピックアップトラックに対するかなりの需要につながるという点です。フリート運営事業者は現在、荷物の積み下ろしを容易にする低い荷台床、路肩でのアクセスを便利にするサイドドア、そして業務サイクルを支える十分な実走行航続距離といった機能を優先しています。2024年半ばまでに、アマゾンはリヴィアン製の電気配送バンを多数導入しました。これにより、ブレーキやトランスミッションの摩耗が減少したため、改造されたディーゼル車と比較して、1マイルあたりの運用コストを大幅に削減することに成功しました。活気ある都市部での車両利用率が上昇し続ける中、買い替えサイクルは大幅に短縮されています。この小型商用車(LCV)市場における買い替えの加速により、主要な自動車メーカーでは受注残が増加傾向にあります。
バッテリー価格の下落にもかかわらず、ELCVの初期コストは依然として高い
電気バンは、ディーゼル車に比べて大幅な割高感があります。これは主に、開発コストがより少ない販売台数に分散されることや、保証引当金が高額になることが原因です。2024年、フォードのベースモデルである「E-Transit」は、ディーゼル版の「Transit」に比べて著しく高価でした。この大幅な価格差は、資本予算に制約のある事業者にとって課題となっています。インドでは、補助金を考慮した後でも、タタの「Ace EV」は従来の内燃機関車「Ace」に比べてかなり高い価格設定となっており、この格差は必要な充電器の追加費用によってさらに拡大しています。欧州では、2024年に中古電気自動車(EV)の価格が著しく下落し、リース残価が低下するとともに、融資の供給が引き締まりました。
セグメント分析
2025年、ピックアップトラックは小型商用車(LCV)市場シェアの45.57%を占めました。一方、バンは、超低排出ガス区域の導入により、狭い路肩スペースにもすんなり収まるコンパクトで空力特性に優れた車体が求められることから、2031年までCAGR6.15%で拡大すると予測されています。バン部門の小型商用車(LCV)市場規模は、他のどの車種よりも急速に拡大すると予測されており、現在では150~200マイルの走行サイクルに対応するバッテリー式電気自動車(BEV)モデルの登場が、この傾向を後押ししています。
フォードの「F-150ライトニング」は、現場での電力供給機能によりピックアップトラックの役割が多様化していることを示していますが、一方で、大手宅配業者は、1平方メートルあたりの積載量を最大化するハイキューブ型バンを好んでいます。欧州では、ステランティスの「e-ベルリンゴ」のようなコンパクトモデルが市街地で活躍している一方、中型バンは生鮮食品や小包の輸送分野を支配しています。技術者と工具を乗せられるクルーキャブ型バンはカテゴリーの境界線を曖昧にしており、小型商用車(LCV)市場における使用事例の融合を浮き彫りにしています。
内燃機関車は、既存のサービスネットワークと長距離走行の柔軟性に支えられ、2025年の生産台数の77.81%を占めています。それにもかかわらず、セクション45Wやユーロ7の規制が総コスト計算に圧力をかける中、電気自動車(EV)の代替モデルは2031年までCAGR6.22%を記録しています。リヴィアンの電気駆動車(EDV)は、120マイルの都市部ループ走行においてバッテリーの経済性を実証しましたが、ハイブリッドバンはゼロエミッション規制の達成に苦戦し、シェアを落としています。
燃料電池車の販売台数は依然として微々たるものにとどまっています。2024年時点で米国内で水素ステーションが59カ所にとどまっていることが制約要因となっていますが、日本と韓国では200マイルを超えるルート向けのパイロット・コリドーが試験的に導入されています。バッテリーコストの低下に伴い、電気駆動系を搭載した小型商用車(LCV)の市場規模は拡大しており、積載量のトレードオフがあるにもかかわらず、人口密度の高い都市部でシェアを徐々に拡大しています。
地域別分析
アジア太平洋地域は2025年に小型商用車(LCV)市場の38.62%を占め、2031年までCAGR6.18%を記録すると予想されています。2024年、中国のデュアルクレジット制度や地域ごとの補助金により、商用新エネルギー車の販売が大幅に伸び、相当な水準に達しました。一方、インドでは生産連動型のインセンティブにより、多額の投資が約束されました。特に、タタ社の「Ace EV」は、大幅な価格プレミアムが設定されていたにもかかわらず、目覚ましい販売実績を上げました。日本は、自動運転軽トラックの試験運用を通じて、運転者の高齢化問題に取り組んでいます。タイは戦略的な措置として、税制優遇措置の延長を導入し、現地組立への大規模な投資誘致に成功しました。
欧州は、旧型車の走行を制限する数多くのゼロエミッションゾーンに支えられ、2025年の市場規模において大きなシェアを占めました。2030年までのCO2排出削減に関する厳格な規制により、同大陸では電気自動車への大幅な移行が進められ、ディーゼル車の段階的廃止が加速しています。北米も同程度の市場シェアを獲得しましたが、全面的な禁止ではなく補助金に重点を置くという異なるアプローチを採用しました。例えば、税額控除によって電気自動車の価格差の大部分が補填されており、カナダのリベート制度により、2024年には小型商用EVの登録台数が大幅に増加しました。さらに、アマゾン、フェデックス、ウォルマートといった大手企業による車両導入の約束により、数年にわたる受注残が維持されています。
南米は、中東・アフリカと合わせ、世界市場価値に占める割合は比較的低くなっています。ブラジルの「Rota 2030」イニシアチブはエタノール対応のフレックス燃料エンジンを推進していますが、アルゼンチンは豊富なリチウム資源を有しているにもかかわらず、経済的な課題に直面しており、EVへの投資が妨げられています。南アフリカでは、電力網の安定化や民間充電インフラの整備が進んでおり、将来的な変化の可能性を示唆しています。しかし、同国の現在のEV普及率は、欧州や中国と比較すると依然としてごくわずかです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 業界の主な動向
- 都市化、人口、自動車/公共交通機関の需要
- 小型商用車(LCV)(LCV)の保有台数と自動車普及率
- LCV市場におけるEVの普及率
- 燃料価格と電気料金の価格差(1kmあたり、内燃機関車対電気自動車)
- EVとICEの総所有コスト(TCO)の格差
- 資金調達・所有モデル(融資、リース、サブスクリプション)
- 電池化学組成の構成比とパックのエネルギー密度(LFP対NMCなど)
- 自宅、職場、公共の充電器へのアクセス/設置密度
- 急速充電ネットワークの普及状況と電力帯域
- 代替燃料インフラ(FCEV用水素)
- 補助金・消費者向けインセンティブの価値(購入、税制、通行料/駐車料金の優遇措置)
- OEMのEVラインナップと今後のモデル計画
- バリューチェーン・流通チャネルの分析
- 規制、財政、産業政策の枠組み
第5章 市場情勢
- 市場概要
- 市場促進要因
- 財政的インセンティブを伴う、世界のCO2・NOx排出規制の強化
- 爆発的に増加するラストマイルのEコマース需要
- バッテリーコストの急速な低下:1kWhあたり100米ドルを下回る
- フリートテレマティクスによるTCOの削減と更新サイクルの短縮
- モジュール式装備システムのエコシステムが納期を短縮
- サブスクリプション型VAASモデルが中小企業への導入を促進
- 市場抑制要因
- バッテリー価格の下落にもかかわらず、ELCVの初期コストは依然として高い
- デポ環境外における充電インフラの不足
- 大型バッテリーパックによる積載量への影響
- ダブルキャブ・ピックアップトラックをめぐる税制上の不確実性
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第6章 市場規模と成長予測
- 車両タイプ別
- ピックアップトラック
- バン(コンパクト、中型、大型)
- 推進タイプ別
- ICE
- ハイブリッド
- バッテリー式電気
- 燃料電池式電気
- 用途別
- 商用配送・物流
- 産業/建設支援
- 自治体・公共サービス
- 所有モデル別
- フリート所有
- リース
- サブスクリプション/VaaS
- 積載量(GVWクラス)別
- 2.5t以下
- 2.6~3.5t
- 3.5t超
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第7章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Ford Motor Company
- Toyota Motor Corporation
- Stellantis N.V.
- Daimler AG(Mercedes-Benz Vans)
- Renault Group
- General Motors Company
- Volkswagen AG
- Nissan Motor Co. Ltd.
- Hyundai Motor Company
- Tata Motors Limited
- Mahindra & Mahindra Limited
- Isuzu Motors Limited
- BYD Auto Co. Ltd.
- Dongfeng Motor Corporation
- Ashok Leyland Limited
- Volvo Group
- Rivian Automotive Inc.
- BAIC Motor Corporation Ltd.
- Gaz Group
- Iveco Group N.V.
第8章 市場機会と将来の展望
- ホワイトスペース・アンメットニーズの評価
第9章 CEOのための重要な戦略的問い
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日