


オフショア油田サービス:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Offshore Oilfield Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125491
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のオフショア油田サービス市場の規模は454億6,000万米ドルと推定されており、2025年の425億7,000万米ドルから拡大し、2031年には631億3,000万米ドルに達すると予測されています。
2026~2031年にかけてのCAGRは6.78%となる見込みです。
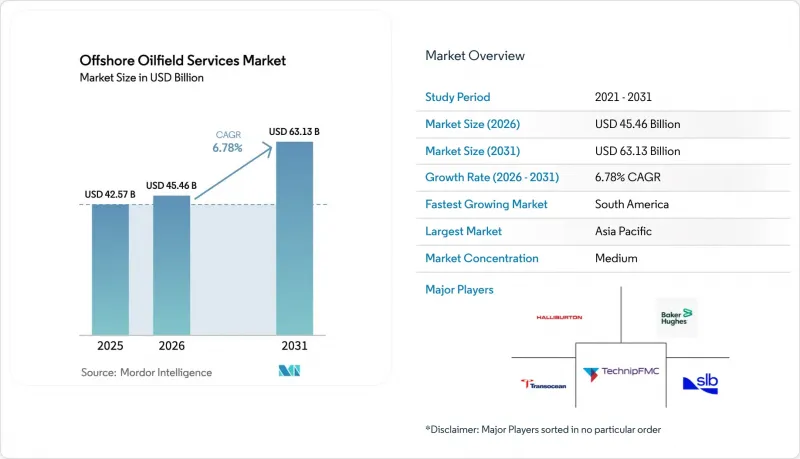
本レポートは、サービスタイプ(掘削サービス、仕上げサービス、生産・介入サービス、その他のサービス)、水深(浅海、深海、超深海)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場規模と予測は、金額(米ドル)で示されています。
世界のオフショア油田サービス市場の動向と洞察
深海・超深海掘削契約の増加傾向
SLBのメキシコにおける8億米ドルの「トリオン(Trion)」契約やBPの「カスキダ(Kaskida)」開発プロジェクトなどが実行段階に再び入ったことを受け、ドリルシップの稼働率は2025年に97%に達する展望であり、2020年の低水準から急激な回復を見せています。ナミビアでの最近の数十億バレル規模の埋蔵量発見により、深海開発パイプラインに新たな鉱区が加わりました。請負業者は、かつては採算が取れなかった資源を開発するために、デュアルBOP(防噴装置)搭載ドリルシップ、ダイナミックポジショニング、海底処理技術を活用しています。長期的な需要に自信を持つ事業者は、生産量の拡大と引き換えにリードタイムの長期化を受け入れ、デジタルツインを導入して坑井コストの予測可能性を確保しています。したがって、水深5,000フィートを超える超深海貯留層が、将来の生産拡大に向けた中核となる鉱区として浮上しています。
最新型ジャックアップリグと第7世代ドリルシップの需給逼迫
第7世代のドリルシップは現在、1日あたり50万米ドル近い日当で運用され、複数年にわたる契約を確保しています。その好例が、ノーブル・コーポレーションによるダイヤモンドオフショア社の買収に伴うフリートの拡大と、75億米ドルの受注残高です。浅海での需要が堅調に推移している東南アジアと中東地域では、2025年のジャックアップ式リグの利用率は86%に達すると予測されています。2015年以降の新規建造件数の低迷と、旧式リグの解体加速が相まって、需給の逼迫を裏付けています。そのため、事業者はより早期に、かつ長期にわたってリグを確保する一方、請負業者はプレミアム価格を獲得するために、稼働再開を急ピッチで進め、デュアルアクティビティ対応へのアップグレードに投資しています。
フリートの過剰供給を背景としたセミサブのデイレート圧縮
第5世代と第6世代の半潜水式リグは、深海セグメントの顧客が汎用性の高いドリルシップへと移行していることから、需要の伸び悩みが見られます。メキシコ湾の複数のユニットが2025年に契約満了を迎えますが、適切な後続の仕事が確保できておらず、この地域の稼働率はフリート平均を下回っています。半潜水式リグの運用コストは、同等の水深におけるドリルシップよりも依然として高いため、特定の過酷な環境というニッチ市場以外では競合が制限されています。請負各社は、供給を安定させるため、アップグレードを先送りし、場合によっては老朽化したユニットを再利用しています。この不均衡は収益性を圧迫し、新技術への投資を阻害する要因となっています。
セグメント分析
掘削サービスは、油田開発に不可欠な資本集約型の掘削リグに支えられ、2025年も売上高シェア40.12%を占め、オフショア油田サービス市場を牽引し続けました。掘削に関連するオフショア油田サービス市場の規模は、数年にわたり高仕様の資産を必要とする長期サイクルの深海プロジェクトによって牽引されています。高い日当は請負業者の利益率を向上させ、デュアルアクティビティや自動化のアップグレードへの再投資を可能にします。設計が複雑化するにつれて、仕上げ・改修作業の範囲は拡大しており、一方、データ豊富なロギングは、回収率を向上させる刺激プログラムの指針となっています。
生産・介入サービスは、事業者がコイルドチュービング、ワイヤライン、水圧介入パッケージを活用して既存井からの生産量を最大化するため、2031年までCAGR7.25%で成長する見込みです。この方向転換は資本規律と合致しており、新規油田開発に比べて投資回収期間が短いという利点があります。地震探査、航空、オフショア支援船、廃止措置などの付帯サービスは、オフショア油田サービス市場に回復力をもたらし、請負業者の事業ポートフォリオを拡大させています。シードリル社とトランスオーシャン社との合併交渉は、このセクターにおける統合の動きを象徴するものであり、操業上の相乗効果と、掘削サービスと生産サービスにわたるバランスの取れた事業展開を目指しています。
地域別分析
アジア太平洋は2025年の売上高の47.15%を占め、中国の供給安定化への取り組み、東南アジアの成熟した既存油田、オーストラリアで台頭しつつある600億米ドル規模の廃止措置の機会を基盤として、主導的な地位を確立しています。中国海洋石油(CNOOC)は、2025年に1日あたり200万BOEを超える生産を計画しており、その背景には、「Bozhong 26-6」、「Kenli 10-2」、「Yellowtail」に重点を置いた1,250億~1,350億人民元(174億~188億米ドル)の設備投資があります。「孟翔」などの中国の新型掘削リグは、国内の能力を高め、海外製リグへの依存度を低減させる一方で、長期チャーター契約により、LNG拡大プロジェクト用掘削能力が確保されています。
南米は最も成長が著しい地域であり、CAGR7.62%で成長すると予測されています。ペトロブラスは2025~2029年にかけて1,110億米ドルを予算計上しており、ブジオス7とメロ・フェーズでは、大規模な海底設備、FPSO、坑井建設サービスが必要となります。ガイアナでは、2025年までに日量80万バレルの生産量に達すると見込まれており、海底ツリー、支援船、トップサイドの改造に対する大きな需要が生まれる見込みです。スリナムとトリニダードは探査面での上振れ余地をもたらし、地域のプロジェクト案件を継続的に生み出す複数のリグによる探査活動を支えています。
北米のメキシコ湾には、高生産性の資産からなる深海の中核地域が依然として存在しており、着実な評価井や既存油田の再開発を通じて、オフショア油田サービス市場に恩恵をもたらしています。欧州では、北海での生産減少を、プラグアンドアバンドンメントの専門知識を必要とする増加する廃止措置のバックログが相殺しています。中東・アフリカでは多様な成長が見られます。カタール、アラブ首長国連邦、サウジアラビアはガス生産能力への投資を進めている一方、ナミビア、アンゴラ、ナイジェリアはフロンティア・プレイの探査予算の確保に注力しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 深海・超深海掘削契約の増加傾向
- 最新型ジャックアップリグと第7世代ドリルシップの需給逼迫
- アジアと中東・北アフリカ(MENA)地域における国家的なエネルギー安全保障への取り組み(長期用船契約)
- デジタルファーストのインテグレーションサービス契約(リアルタイムの坑井現場運用)
- 成熟した盆地における設備撤去の波(英国大陸棚、オーストラリア)
- OSVに対するメタン排出削減クレジットの義務化
- 市場抑制要因
- フリートの過剰供給を背景としたセミサブのデイレート圧縮
- 為替変動に起因する乗組員と消耗品のコスト上昇
- 欧米の貸し手によるESGを背景とした資本配分の制限
- HPHT規格のBOP用スペアパーツの慢性的な不足
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- サービスタイプ別
- 掘削サービス
- 仕上げサービス(セメンチング、水圧破砕)
- 生産・介入サービス
- その他のサービス(OSV、地震探査、廃止措置、航空)
- 水深別
- 浅海(400フィート未満)
- 深海(400~5,000フィート)
- 超深海(5,000フィート超)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- ノルウェー
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- タイ
- ベトナム
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- トリニダードトバゴ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- エジプト
- ナイジェリア
- アンゴラ
- ナミビア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Schlumberger
- Halliburton
- Baker Hughes
- Weatherford
- Transocean
- Valaris
- Seadrill
- Noble Corp
- China Oilfield Services(COSL)
- TechnipFMC
- Subsea 7
- Saipem
- ADES Holding
- Shelf Drilling
- Nabors Industries
- Expro Group
- Oceaneering Intl.
- Petrofac
- Borr Drilling
- KCA Deutag
- Fluor E&C
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日