


油田機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Oilfield Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114001
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、油田機器市場の規模は2026年に2,491億3,000万米ドルと推定されており、予測期間(2026年~2031年)においてCAGR 2.55%で推移し、2031年には2,825億6,000万米ドルに達すると見込まれています。
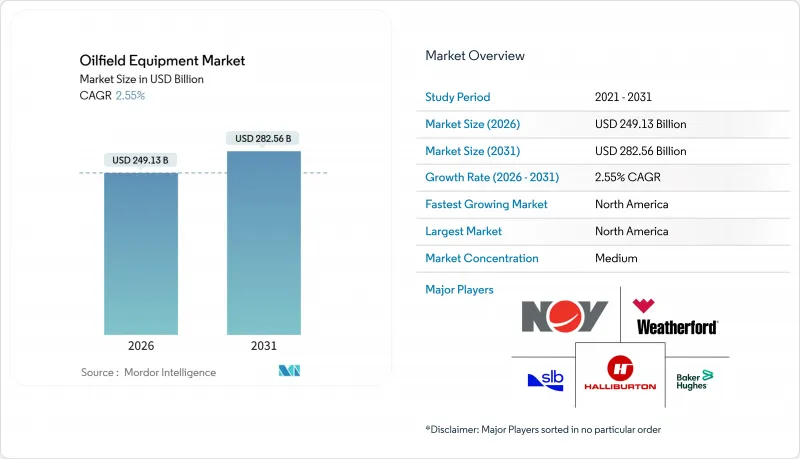
本レポートは、機器タイプ(掘削機器、生産・介入機器、完成機器、その他の機器)、設置場所(陸上および海上)、坑井タイプ(在来型および非在来型)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場規模および予測は、金額(米ドル)で示されています。
世界の油田機器市場の動向と洞察
深海・超深海プロジェクトのパイプライン増加が海底機器の需要を牽引
2024年から2025年にかけて、それぞれ10億米ドルを超える18件の深海プロジェクトについて最終投資決定(FID)が行われ、これは直前の2年間の件数の2倍に相当します。ブジオス9やメロ4といったブラジルのプレソルト層開発プロジェクトだけでも、64基の海底樹形装置と大規模なフレキシブルライザーが必要とされており、高仕様の生産用ハードウェアに対する大規模な受注が持続しています。ガイアナのスタブローク・ブロックでは、ハンマーヘッド、プルマ、ピッカーエルが追加され、これらすべてにおいて、ごく少数のサプライヤーしか提供できない第6世代のドリルシップと20,000 psiのBOPが求められています。西アフリカは、トタルエナジーズによる60億米ドルのカミノ・プロジェクトで再び注目を集めており、このプロジェクトはFPSOへの海底タイバックに依存しており、これにより採算ラインは1バレルあたり35米ドルに抑えられています。規制の影響力が高まっています。ノルウェーでは現在、水深1,500 mを超える井戸に対してデュアル・シアー・ラム式BOPの採用が義務付けられており、これは世界中の保険会社がますます要求する基準となっています。
2024年以降の設備投資(CAPEX)の回復とリグ数の回復により、蓄積された設備発注が解放される
2025年の世界のアップストリームCAPEXは5,250億米ドルに達し、2024年から14%増加して、5年連続の縮小に終止符を打ちました。2025年の北米陸上リグ数は平均621基で9%増加し、一方、浮体式リグの利用率は84%に上昇したため、超深海用ドリルシップの日当は45万米ドルを上回りました。ナショナル・オイルウェル・バーコ(NOV)の掘削設備の受注残高は、2025年末時点で21億米ドルに達し、2027年まで予定されているBOP(防噴装置)およびトップドライブシステムを網羅しています。生産各社は、坑井建設の工期を最大20%短縮できる自動パイプハンドリングシステムやリアルタイムの坑内センサーをますます選択するようになっています。中東の国営石油会社(NOC)は、ガス開発目標を達成するため、2025年に52基の新規陸上リグを発注し、高仕様のリグパッケージに対する需要を後押ししました。
原油価格の変動がE&P予算およびプロジェクト承認を阻害
2025年、ブレント原油価格は68米ドルから88米ドルの範囲で推移し、四半期ごとに15%を超える変動が見られました。これにより計画期間が短縮され、価格が70米ドルを下回った第2四半期には、世界の最終投資決定(FID)の22%が延期されました。パーミアン盆地のオペレーターは、利益率が縮小すると速やかにリグを休止させるため、完成用機器の需要にばらつきが生じています。深海開発プロジェクトが15%の収益率を達成するには原油価格が60米ドル以上必要であり、価格変動によりプロジェクト承認の決定が最大18カ月遅れる可能性があり、それに伴い機器の発注も遅れることになります。テクニップFMCの報告によると、同社の2025年の海底設備受注残の30%には、ブレント原油価格が閾値を下回った場合に納入を延期できる価格連動条項が含まれています。中小の独立系企業は2025年に探査予算を平均18%削減し、地震探査や掘削活動を縮小しています。
セグメント分析
2025年、掘削機器は油田機器市場の37.3%を占めており、非生産時間を削減する自動化リグフロアシステムに牽引され、2031年まで年率2.6%の成長が見込まれています。メキシコ湾や北海の高圧・高温井では、20,000 psiのBOPが必要とされており、その価格は15,000 psiのユニットよりも800万~1,200万米ドル高く、認定サプライヤーにとって高い利益率を支えています。生産・介入用ツールは、人工採油、コイルドチュービング、ワークオーバーリグを必要とする老朽化した坑井の需要から恩恵を受けており、一方、完成用機器は、クリーンアウト作業を不要にし、1坑井あたり20万~40万米ドルのコスト削減を実現する溶解性材料の普及により、需要が拡大しています。アジアの製造業者からの競合圧力は高まっていますが、高品質な接合部や耐食性合金により、欧米の製鉄所はサワーガス環境において15~20%の価格プレミアムを確保しています。
電動水中ポンプ、インテリジェント・ロータリー・ステアブル・システム、リアルタイム掘削分析は、デジタル化がパイロット段階から標準的な慣行へと移行しつつあることを示しています。オペレーターの報告によると、機械学習プラットフォームがビット重量と回転速度を最適化することで、掘削日数が12~18%削減されており、このコスト削減効果は、複数井戸のパッド開発において相乗的に拡大します。油田機器市場では、ハードウェアにデジタルインターフェースや遠隔監視機能を組み込んだメーカーへの評価が高まり続けており、主要カテゴリーの中で掘削機器が最も高い成長率を見込んでいます。
地域別分析
北米は2025年の売上高の36.3%を占め、2031年までCAGR3.4%という最も高い伸びを示しています。これは、パーミアン盆地での事業再編、最高入札額3億8,200万米ドルを記録したメキシコ湾のリース権入札、およびカナダのオイルサンド掘削の増加に支えられています。米国では2025年に621基の陸上掘削リグが稼働しており、一方、オフショアの生産量は1日あたり平均190万バレルでした。これは、採算ラインを1バレルあたり40~50米ドルへと引き上げるインフラのアップグレードが進んだことが背景にあります。カナダではパイプラインの拡張により、モントニーおよびデュバーネイ地域での掘削がさらに拡大し、メキシコのザマ油田は2027年に日量16万5,000バレルのピーク生産量に近づいており、海底設備やFPSO(浮体式生産貯蔵積出設備)の能力が必要となります。
中東およびアフリカもこれに続き、サウジアラムコとADNOCによる年間合計800億米ドルの上流部門投資に支えられています。これには、40基の新規海洋掘削リグと大規模なガス処理施設の拡張が含まれます。ナイジェリアとアンゴラは、深海開発の採算性を圧迫する財政条件に苦戦していますが、ナイジェール・デルタ地域の陸上プロジェクトは治安の改善に伴い継続されています。国営石油会社(NOC)が効率性の向上を追求する中、技術需要はモジュラー式リグや積極的なデジタル化へとシフトしています。
アジア太平洋地域は、中国による4件の新規海洋開発計画や、クリシュナ・ゴダヴァリ探査を加速させるためのインドによる12基の掘削リグ調達に牽引され、最も急速に拡大している消費市場です。マレーシアのカサワリガスプロジェクトやオーストラリアのスカーバラ開発により、地域の海底設備受注が堅調に推移する一方、日本と韓国は、高圧ポンプや係留システムを必要とする浮体式LNG再ガス化設備に投資しています。南米では、2025年から2027年にかけてブラジルのプレソルト層開発計画により64基の海底樹が導入される見込みである一方、アルゼンチンのバカ・ムエルタでは非在来型資源向けの購入が推進されています。欧州では状況にばらつきが見られます。英国の北海における支出は2025年に11%減少しましたが、ノルウェーでは炭素強度を低減する電動化プラットフォームを備えた15件の新規開発が承認されました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 深海・超深海プロジェクトのパイプラインの増加
- シェールおよびタイトオイルの掘削活動の拡大
- 2024年以降の設備投資の回復と掘削リグ数の回復
- アジア太平洋地域におけるエネルギー需要の急増が、新規油田開発を後押ししています
- 関税を契機としたOCTG・バルブ製造の国内回帰および現地生産
- メタン漏出規制により、低排出型BOPへの需要が加速しています
- 市場抑制要因
- 原油価格の変動がE&P予算を圧迫しています
- 環境規制遵守コストの上昇
- オフショア設備への多額の設備投資と長い回収期間
- 半導体・合金のサプライチェーンにおけるボトルネックにより、納期が遅延しています
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
- 石油・ガスの生産・消費見通し
- 陸上および洋上の稼働リグ数と予測
- 陸上と洋上の設備投資(CAPEX)予測
第5章 市場規模と成長予測
- 機器タイプ別
- 掘削機器
- 生産・介入用機器
- 完成設備
- その他の機器タイプ
- ロケーション別
- オンショア
- オフショア
- 坑井タイプ別
- 従来型
- 非在来型
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ノルウェー
- 英国
- ロシア
- オランダ
- ドイツ
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- イラン
- ナイジェリア
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Schlumberger Ltd.
- Halliburton Co.
- Baker Hughes Co.
- Weatherford International plc
- National Oilwell Varco Inc.
- TechnipFMC plc
- Aker Solutions ASA
- Tenaris S.A.
- Vallourec S.A.
- Oceaneering International Inc.
- Subsea 7 S.A.
- Saipem S.p.A.
- Transocean Ltd.
- KCA Deutag
- Expro Group Holdings N.V.
- Liberty Energy Inc.
- Superior Energy Services Inc.
- NOV Inc.-Rig Technologies
- ChampionX Corp.
- Forum Energy Technologies Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


