


骨セメント:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Bone Cement - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125454
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の骨セメント市場規模は12億3,000万米ドルと推定されており、2025年の11億7,000万米ドルから拡大し、2031年には16億1,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR5.44%で成長すると見込まれています。
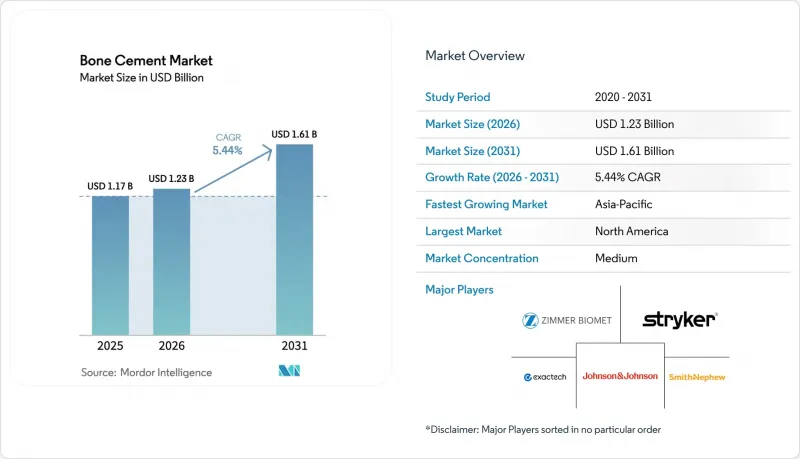
本レポートは、製品タイプ(ポリメチルメタクリレートセメント、リン酸カルシウムセメント、ガラスポリアルケノエートセメント、硫酸カルシウム系セメント)、粘度(低、中、高)、用途(関節形成術、椎体形成術、後弯形成術など)、エンドユーザー(病院、整形外科クリニックなど)、および地域(北米、欧州など)に基づいて分類されています。市場予測は金額(米ドル)で提示されています。
世界の骨セメント市場の動向と洞察
高齢化に伴う関節置換術の件数が急増
65歳以上の人口は他のどの年齢層よりも急速に増加しており、障害を抱えたまま生活するのではなく、可動性を回復させる手術を求める傾向が強まっています。この増加は、新たな麻酔プロトコル、耐久性の高いインプラント、そして早期介入を推奨する価値ベースの支払いモデルの普及を反映しています。手術件数の持続的な増加は、特にPMMAの即時固定の恩恵を受ける骨密度の低い高齢者の骨において、セメントの継続的な需要に直結しています。平均寿命の延伸も再置換手術の症例数を増加させ、セメントの消費量をさらに押し上げています。これらの人口動態および臨床面での変化が相まって、予測CAGRに約1.8パーセントポイントを上乗せすることになります。
スポーツおよび交通事故による外傷が再置換手術を増加させている
レクリエーションスポーツへの参加増加や都市部の交通渋滞により、高エネルギー外傷の発生率が上昇し、整形外科における再手術を促進しています。米国では、1年間で700万件以上の整形外科的外傷と110万件の緊急手術が報告されており、複雑な外傷では骨欠損部の充填に大量の骨セメントが必要となります。重度の骨折では、段階的な固定や増強用セメントの使用がしばしば必要となり、患者1人あたりの消費量が倍増します。新興国でも、オートバイの所有台数が急増する一方で、道路交通安全の取り締まりが追いついていないため、同様の動向が見られます。これらの要因が相まって、2020年代半ばまでに骨セメント市場の成長率を推定1.2ポイント押し上げると見込まれます。
FDAおよびMDRの厳格な承認スケジュール
骨セメントの改良や新製剤に関する規制の複雑さは、イノベーションや市場参入にとって大きな障壁となっています。特別な510(k)申請経路であっても、依然として徹底的な実験室試験データが求められ、欧州のMDRではさらに多くの臨床的証拠が要求されるため、製品発売が最大18ヶ月遅れ、市場投入前のコストが大幅に増加しています。こうした規制上のハードルは、複雑な承認プロセスを乗り切るためのリソースを欠く中小企業や革新的なスタートアップ企業に不釣り合いな影響を与え、骨セメント分野における競争や技術的進歩を阻害する可能性があります。その結果、中期的には骨セメント市場の成長率が1.2パーセントポイント押し下げられることになります。
セグメント分析
PMMAは、長期生存率データと外科医による慣れ親しみが強みとなり、2025年においても骨セメント市場で72.10%という圧倒的なシェアを維持しました。このセグメントの信頼性により、調達部門は従来のベンダーとの関係を維持し、病院の薬剤リストの基盤となっています。ナノタンタルカーバイドのドープといった最近の技術革新により、生体力学を損なうことなく放射線不透過性が向上しています。一方、カルシウムリン酸セメントについては、整形外科腫瘍専門医や外傷外科医が、骨統合を促進するその骨伝導性を採用するにつれて、CAGR 6.63%を記録すると予測されています。ガラス・ポリアルケノエート系セメントは、フッ化物の放出が有益な歯科および頭蓋顔面修復分野で足場を築いており、一方、硫酸カルシウムブレンドは、吸収性を通じてニッチな感染管理のニーズを満たしています。
骨癒合の早期化や再手術の減少を評価する保険償還制度の見直しは、生体活性のある代替製品を後押ししています。しかし、規模の経済、成熟したサプライチェーン、および保管条件の容易さにより、PMMAは骨セメント市場での優位性を維持しています。低モノマー・高粘度のバリエーションなど、従来の化学組成における継続的な研究開発は、PMMAのライフサイクルを延長することを目的としています。それにもかかわらず、骨セメント業界では製品の多様化は避けられないものと認識されており、先駆的なブランドは、PMMAによるキャッシュフローと次世代生体材料を融合させたデュアルポートフォリオを構築しています。
2025年には、中粘度セメントが売上高の44.65%を占め、股関節および膝関節置換術の主力製品としての役割を果たしました。高粘度グレードについては、椎体形成術における漏出率が37.5%から15%に低下するという証拠に基づき、CAGR6.88%で拡大すると予測されています。外科医は、その生地のような扱いやすさと低い注入圧を高く評価しており、脊椎手術における手術の確実性を高めています。低粘度混合物は、深部海綿骨への浸透性において依然として支持されていますが、その使用量の減少は、リスク回避志向の高まりを反映しています。
市場啓発キャンペーンでは、冷蔵による作業時間の延長後も機械的強度が維持される点が強調されています。同時に、速硬化型の配合は、圧縮耐性を損なうことなく、手術時間を3~5分短縮します。こうした粘度に応じた革新技術が総合的に外科医の選択肢を広げ、骨セメント市場はより細分化され、手術の微妙な違いに合わせた製品が提供されるようになっています。
地域別分析
北米は2025年の売上高の41.05%を占めており、手術件数の多さ、有利な保険償還制度、および抗生物質を豊富に含むブレンドの早期採用が売上を支えています。主要な統合医療ネットワークは、既存ベンダーと複数年の契約を締結しており、これが、セメントレスインプラントが若年層の患者層を徐々に奪っている状況下でも、ベースラインの需要を安定させています。オピオイド使用を抑制する術後プロトコルを目的とした数多くの州および連邦政府の取り組みも、選択的手術の処理量増加を後押しし、セメントの使用量を押し上げています。
欧州は依然として第2位の市場規模を維持しており、MDR(医療機器規則)への厳格な準拠が求められることが特徴で、これによりサプライヤーはより多くの実世界データ(RE)の提供を迫られています。ドイツ、フランス、英国の3カ国で地域消費量の半分以上を占めていますが、東欧市場では、民間病院チェーンが整形外科手術室を近代化していることから、現在、二桁の価値成長を記録しています。EU全域にわたる調達アライアンスでは、ライフサイクルコストの評価がますます重視されるようになり、それによって再置換率の低下が期待される抗菌剤含有型や高粘度型の製品への移行が後押しされています。
アジア太平洋地域は、中国、日本、インドが関節置換手術の受け入れ能力を劇的に拡大していることから、CAGR6.95%という最も高い成長が見込まれています。政府による保険制度の拡大、骨粗鬆症の有病率の上昇、そしてタイやマレーシアにおける医療ツーリズムの拠点化が、今後数年にわたる追い風を支えています。同地域における手術件数の急増は、欧米諸国との骨セメント市場規模の格差を徐々に縮めると同時に、コスト重視でありながら臨床的に有効性が実証されたPMMAブレンドに焦点を当てる地元企業の参入を促しています。これらの動向が相まって、骨セメント市場は地理的に分散した成長軌道を維持しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢化に伴う人工関節置換術の件数が急増しています
- スポーツおよび道路交通事故による外傷が再手術件数を押し上げている
- 術後感染症の抑制に向け、抗生物質を配合したセメントの需要が急増しています
- ASCにおける外来関節置換術の拡大
- AIを活用した注入システムがセメントの漏出を低減
- 3Dプリントによる患者固有のスペーサーが、オーダーメイドの配合を可能にします
- 市場抑制要因
- FDAおよびMDRの厳しい承認スケジュール
- 発熱性の高い重合により、熱性壊死のリスクが生じる
- 若年層の患者におけるセメントレスインプラントへの選好の高まり
- PMMA残渣の環境処分に関する懸念
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ポリメチルメタクリレート(PMMA)セメント
- リン酸カルシウムセメント
- ガラスポリアルケノエートセメント
- 硫酸カルシウム系セメント
- 粘度別
- 低粘度
- 中粘度
- 高粘度
- 用途別
- 人工関節置換術
- 人工膝関節置換術
- 人工股関節置換術
- 全肩関節置換術
- 椎体形成術
- 後弯形成術
- 外傷および骨折治療
- その他
- 人工関節置換術
- エンドユーザー別
- 病院
- 整形外科クリニック
- 外来手術センター
- 脊椎専門センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Stryker
- Zimmer Biomet
- Johnson & Johnson(DePuy Synthes)
- Smith & Nephew
- Heraeus Holding
- Arthrex
- DJO Global(Enovis)
- Exactech
- Merck KGaA(Palacos)
- Cardinal Health
- Medtronic
- BD
- aap Implantate AG
- Tecres S.p.A.
- G21 S.r.l.
- Teknimed
- Orthofix
- Seikagaku Corp.
- Cook Medical
- Synimed
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日


