


多段遠心ポンプ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Multi-Stage Centrifugal Pumps - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125384
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、多段遠心ポンプの市場規模は2026年に75億6,000万米ドルに達し、2031年までに93億8,000万米ドルに拡大すると予測されており、予測期間を通じてCAGRは4.42%となる見込みです。
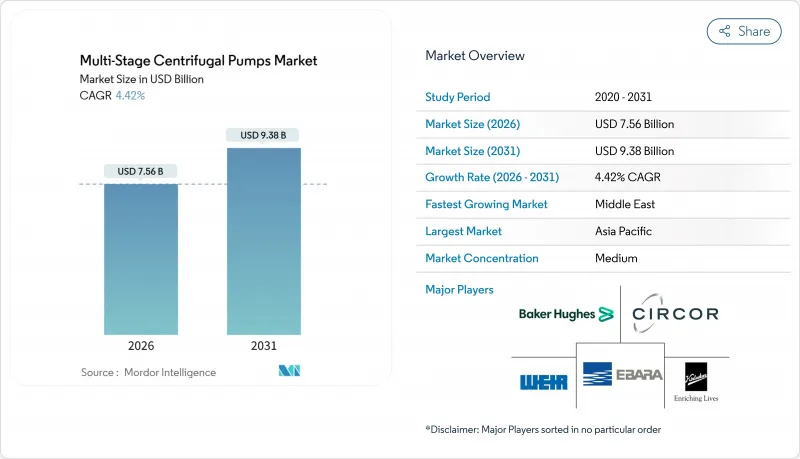
本レポートは、タイプ(水平ポンプおよび垂直ポンプ)、段数(2~5段、6~10段、10段以上)、材質(鋳鉄、ステンレス鋼、デュプレックスおよびスーパーデュプレックス鋼、その他の材質)、エンドユーザー産業(石油・ガス、化学、食品・飲料など)、および地域別に分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界の多段遠心ポンプ市場の動向と洞察
水・廃水インフラへの支出の急増
配管の交換や処理施設の改修に向けた公的資金は、加圧用の多段式ユニットに対する需要に直接つながっています。米国の「超党派インフラ法」では、水道ネットワークに550億米ドルが割り当てられており、国内の自治体用ポンプの40%以上が30年の耐用年数を超えています。欧州でも同様の勢いが見られ、ドイツの25億ユーロ(26億7,000万米ドル)規模の自治体プログラムや、欧州投資銀行による支援的な資金提供が牽引役となっています。2025年に施行された米国エネルギー省の新たなエネルギー指数基準への準拠により、非効率な単段式設備の更新が加速しています。これらの動向が相まって、この分野において過去最大規模の設備更新が進んでおり、メンテナンス手順を簡素化する水平型構成が好まれています。
水不足に悩む国々における海水淡水化プロジェクトの拡大
湾岸協力理事会(GCC)全域で1,000億米ドルを超える投資資金が投入されたことを受け、60~80バールで稼働可能な高圧多段ポンプの受注が相次いでいます。サウジアラビアのヤンブー4やシュアイバ3といった主要プロジェクトでは、それぞれ14段のデュプレックス鋼製モデルが十数台ずつ指定されています。湾岸地域以外では、エジプトのアブ・キルプラントやアラブ首長国連邦のハッシヤン・プロジェクトにおいて、ポンプの消費電力を3分の1に削減するエネルギー回収装置が採用されています。これに伴い、材料構成も変化しており、塩化物による腐食耐性の許容値が引き上げられるにつれ、316Lステンレス鋼に代わってデュプレックス鋼やスーパーデュプレックス鋼が採用されるようになっています。
原材料価格の変動がOEMメーカーの設備投資を押し上げている
2025年のニッケルおよびクロム価格の高騰により、二相鋼の原材料コストは2桁の伸びを示し、複数年にわたる自治体との契約に縛られているサプライヤーの粗利益率を圧迫しました。フローサーブ社は、合金割増料金の転嫁に苦戦した結果、2025年に利益率が220ベーシスポイント縮小したと述べています。為替変動は、特にアジア製の鍛造品を米ドルで購入する欧州のOEMにとって、計画リスクをさらに悪化させています。一部のメーカーは現在、ステンレス鋼鋳物を一括購入したり、サプライヤー基盤を多様化させたりすることでリスクヘッジを図っていますが、持続的な価格変動は依然として短期的な収益性を圧迫しています。
セグメント分析
垂直型サブセグメントは、CAGR5.45%で成長すると予測されており、このペースは多段遠心ポンプ市場全体を100ベーシスポイント以上上回っています。水平型モデルは、水処理や工業用冷却用途における設置コストの低さを強みとして、多段遠心ポンプ市場で61.0%のシェアを維持しています。しかし、高層建築や海洋プラットフォームプロジェクトではコンパクトな設置面積が優先されるため、駆動装置を内蔵した垂直スタック型への調達傾向が強まっています。2025年に導入されたWilo社の「Helix EXCEL」シリーズは、同等の水平型と比較して設置面積を40%削減しており、高級都市部の地下室において決定的な優位性となっています。オフショア油井においても同様の傾向が見られます。モジュール式の垂直アセンブリは9インチのケーシングに適合し、サウジアラムコのマルジャン油田では水深3,500メートルを超える深さまで降下して流体を汲み上げることができます。エンドユーザーが予知保全へと移行する中、垂直軸に取り付けられた振動センサーは、よりクリーンなデータストリームを提供し、高額な改造を必要とせずに分析プラットフォームをサポートします。
水平型ユニットは、インライン配置によってタービン駆動のバックアップ体制が簡素化される発電用冷却回路において、引き続き主流となるでしょう。多くの公益事業者は、水平ポンプ向けの予備部品在庫を保有しており、これが転換率を抑制する要因となっています。とはいえ、アジアや中東における高密度商業タワーの着実な展開により、特に建築規制によって機械室の床面積が制限されている地域において、垂直型ソリューションが水平型のシェアを着実に侵食していくことは確実です。IE4モーターとクラウド対応コントローラーを備えたプラグアンドプレイ式の垂直スキッドを提供するサプライヤーは、多段遠心ポンプ市場全体を上回る成長を遂げる態勢にあります。
2~5枚のインペラーを備えたユニットは、2025年の多段遠心ポンプ市場規模の45.2%を占めましたが、海水淡水化、二酸化炭素回収、深層貯留層からの石油採掘が拡大するにつれ、10段以上の機械は2031年までCAGR5.21%で成長していく見込みです。サウジアラビアのヤンブー第4プラントでは、45,000 ppmの海水の浸透圧を相殺するために、定格75 barの14段ポンプを採用しており、塩分濃度や揚程の高さに伴って多段数がどのように増加するかを示しています。同様に、ノルウェーの「ノーザン・ライツ」炭素回収システムでは、16段式コンプレッサーを用いて液化CO2を150 barまで圧縮しており、これは将来の炭素隔離拠点のモデルとなっています。
中範囲の6~10段ポンプは、ボイラー給水や化学処理の分野において依然として主力製品であり、これらの分野では、ピーク吐出圧力よりも資本コストと運用コストのバランスがより重要視されます。しかし、インペラが1つ増えるごとに機械的な複雑さが増すため、OEM各社はセラミックコーティングを施した摩耗リングやスラストバランス設計を採用し、オーバーホールまでの平均稼働時間を維持しています。計算流体力学(CFD)シミュレーションで生成されたデジタルツインにより、内部の再循環パターンが予測可能となり、OEM各社は鋳造用ビレットの製造前に段数を微調整できるようになりました。これは、多段遠心ポンプ市場において、新たな効率化の手段として注目されています。
地域別分析
2025年、アジア太平洋地域は世界の売上高の36.7%を占めました。これは、中国による5兆4,000億人民元(7,400億米ドル)規模の農村用水プログラムや、2025年12月までに1億4,800万世帯を水道網に接続したインドの「ジャル・ジーヴァン・ミッション」に支えられたものです。インドの「PM-KUSUM」計画に基づく政府補助金により、18万台の太陽光発電式農業用ポンプが導入され、大規模なオフグリッド市場の存在が浮き彫りになりました。日本の厚生労働省は、老朽化した水道本管の交換に1兆2,000億円(81億米ドル)を計上しており、2028年にかけて中小型ポンプへの需要が高まることが示唆されています。ベトナムやインドネシアにおける東南アジアの灌漑プロジェクトが、同地域の短期的な受注見通しを締めくくっています。現地メーカーはコスト面で優位性を享受していますが、第三者認証を必要とする高仕様な建設プロジェクトにおいては、グローバルブランドがシェアを維持しています。
中東地域では、海水淡水化や原子力発電所の建設が耐圧ポンプの調達を牽引し、2026年から2031年にかけてCAGR5.62%と最も高い伸びを示すと予測されています。サウジアラビアのヤンブー4号およびシュアイバ3号プラント、カタールの施設E、UAEのハッシヤン・プロジェクトなどが、二相鋼製多段ポンプの受注が集中している主な案件です。トルコのアククユ原子力複合施設では、一次および二次冷却ポンプがさらに96基追加され、地域の需要を押し上げています。ソブリン・ウェルス・ファンドや開発銀行からの資金調達により、商品価格の変動リスクが緩和され、安定した入札ペースが確保されています。
北米と欧州を合わせると、2025年の売上高の38%を占めており、新たなエネルギー効率基準により義務付けられたライフサイクルに基づく更新が売上を牽引しています。2025年1月に発効する米国エネルギー省の規則や、2027年に発効する欧州のIE4モーター規定により、可変速多段ポンプの採用が進んでいます。ラテンアメリカにおける拡大は、灌漑や鉱業が主要な産業であるブラジルとアルゼンチンに集中しています。一方、アフリカの展望は、南アフリカの「レソト・ハイランズ・ウォーター・プロジェクト第2フェーズ」やケニアの太陽光発電式灌漑プログラムによって形作られています。基盤状況は地域によって異なりますが、すべての地域において、高効率化と予期せぬ稼働停止時間の低減という共通の要件が求められており、これらは現代の多段遠心ポンプ市場における製品の特長となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 北米および欧州における上下水道インフラへの投資の急増
- 水不足に悩む経済圏における海水淡水化プロジェクトの拡大
- 高揚程ポンプを必要とする深層油田プロジェクトの増加
- ESG目標を原動力とする、エネルギー効率の高いポンプ設計への移行
- IIoT対応の予知保全プラットフォームの統合
- アジア太平洋地域における農村灌漑への政府補助金の増加
- 市場抑制要因
- 原材料価格の変動により、OEM各社の設備投資が増加しています
- 低コストの地域メーカーによる競合の激化
- 原子力および電力分野における認証プロセスの長期化
- 代替となる容積式ポンプ技術の採用拡大
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- タイプ別
- 水平ポンプ
- 縦型ポンプ
- ステージ別
- 2~5ステージ
- ステージ6~10
- ステージ10以上
- 素材別
- 鋳鉄
- ステンレス鋼
- 二相鋼およびスーパー二相鋼
- その他の素材
- エンドユーザー産業別
- 石油・ガス
- 化学品
- 食品・飲料
- 水・廃水処理
- 発電
- 医薬品
- 金属・鉱業
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Kirloskar Brothers Limited
- Baker Hughes Company
- Circor International Inc.
- Ebara Corporation
- The Weir Group plc
- Grundfos Holding A/S
- Pentair plc
- Sulzer Ltd
- Tsurumi Manufacturing Co. Ltd
- Wilo SE
- Xylem Inc.
- KSB SE & Co. KGaA
- Flowserve Corporation
- Ruhrpumpen Group
- ANDRITZ AG
- SPX FLOW Inc.
- ITT Inc.(Goulds Pumps)
- Dab Pumps S.p.A.
- Shakti Pumps(India)Ltd
- Flowrox Oy
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日


