


欧州のビジネスソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Business Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125331
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、欧州のビジネスソフトウェア市場規模は2026年に757億8,000万米ドルとなり、CAGR8.21%を記録し、2031年までに売上高が1,124億1,000万米ドルに達すると予測されています。
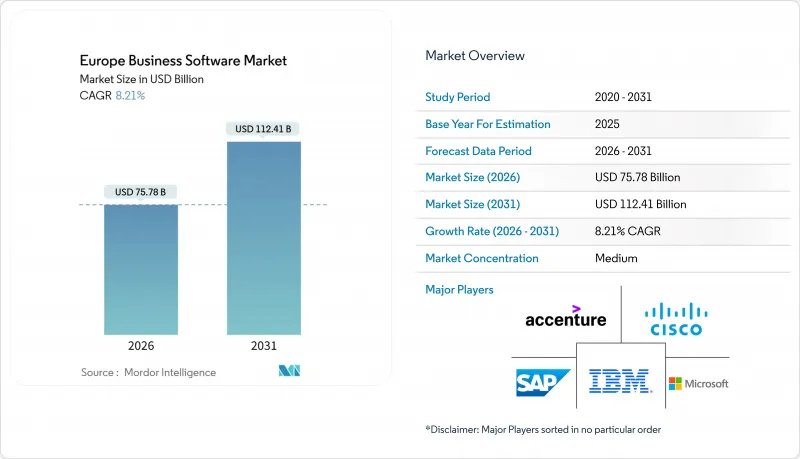
本レポートは、ソフトウェアの種類(ERP、CRM、BIおよびアナリティクス、サプライチェーン管理、その他)、導入モデル(クラウド、オンプレミス)、エンドユーザー業種(BFSI、ヘルスケアおよびライフサイエンス、公共部門、小売およびEコマース、その他)、企業規模(大企業、中堅企業、中小企業)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
欧州のビジネスソフトウェア市場の動向とインサイト
欧州の中堅企業における「クラウドファースト」への移行
「回復・レジリエンス・ファシリティ(REF)」の助成金により資本面の障壁が低減され、中堅企業は老朽化したサーバーを廃止し、サブスクリプション型ライセンスを導入できるようになっています。ユーロファウンド(Eurofound)とセデフォップ(Cedefop)の2025年の調査によると、中小企業の73%が基本的なデジタル活用レベルに達しているもの、特に南欧州では地域間の格差が依然として存在しています。英国の調査では、デジタルツールによる生産性の1%向上がGDPを940億ポンド(1,190億米ドル)押し上げる可能性が示唆されており、これにより政策立案者は「CTO-as-a-service」プログラムへの支援を後押ししています。PwCの報告によると、94%の組織が、地政学的現実を反映させるためにクラウドアーキテクチャの再設計を計画しています。そのため、ハイパースケーラーの収益は増加していますが、ドイツやフランスの企業は、機密データをEU域内に保持するために、OVHcloudやScalewayが提供するソブリンプラットフォームの試用をますます増やしています。欧州企業のうち、ワークロードの半分以上を移行済みなのは3分の1に過ぎないため、ワークロードのプラットフォーム移行には依然として大きな余地が残されています。
ERPおよびSCMスイートに組み込まれたAIを活用した意思決定
生成AIは、主要なビジネススイートにおいてパイロット段階から本番運用へと移行しており、サイクルタイムの短縮や手作業の削減を実現しています。SAPはS/4HANAに「Business AI」を統合し、マイクロソフトはDynamics 365サプライチェーンマネジメント内に「Copilot」を導入し、予測誤差を最大30%削減できると主張しています。BCGの推計によると、生成モデルによりERP導入にかかる労力を20~40%削減できるとのことです。オラクル、セールスフォース、および地域ベンダー各社は、これらの機能に追いつくべく競争を繰り広げており、予測分析が基本要件となるよう、購入者の期待を変化させています。欧州の製造業者は早期導入者であり、AI駆動型の可視化ツールを活用して半導体不足の影響を相殺しています。アポロ・タイヤの欧州部門は、配送ルートの最適化により920万ポンド(1,170万米ドル)を節約しました。信頼性の高いAIロードマップを提示できないベンダーは、調達チームがインテリジェントオートメーションを提案依頼書(RFP)のテンプレートに組み込むようになるにつれ、コモディティ化のリスクに直面することになります。
EU全域で未解決のローコード・プラットフォーム人材不足
欧州委員会によると、2024年には企業の77%がICT専門家の採用に苦戦しており、市民開発の可能性が期待されるにもかかわらず、ローコードの普及が妨げられています。人口のうち基本的なデジタルスキルを持つのはわずか54%にとどまり、API設計やサイバーセキュリティといった高度なスキルはさらに不足しています。OECDによるチェコの中小企業を対象とした分析では、ICT研修に投資しているのはわずか16%にとどまっており、この傾向は中東欧のいくつかの市場でも同様に見られます。この人材格差により、市場は二極化しています。大企業はバックログの解消を加速させるためにローコードを導入している一方で、中堅企業は依然として概念実証(PoC)の段階にとどまっています。ベンダー各社はアカデミープログラムで対応していますが、進展は遅く、ライセンス販売の成長予測にブレーキがかかっています。
セグメント分析
エンタープライズ・リソース・プランニング(ERP)アプリケーションは、2025年の売上高の34.19%を占めており、欧州のビジネスソフトウェア市場における財務、調達、人的資本のトランザクションの中核としての役割を裏付けています。ビジネスインテリジェンスおよびアナリティクス・スイートは、オープンデータモデルを義務付けるEUデータ法の要件や、エージェントベースのダッシュボードの普及に後押しされ、9.43%という最も高いCAGRで推移する見込みです。ベンダー各社は、手動によるSQL操作を必要とせずに洞察を引き出す自然言語インターフェースや予測ロジックを組み込んでおり、これにより事業部門の管理者の意思決定サイクルが短縮されます。
意思決定スタックにおいては、特に金融サービス分野において顧客関係管理(CRM)が依然として重要である一方、製造業者が地政学的リスクを管理するために調達を現地化する中、サプライチェーン管理の重要性が急増しています。環境・社会・ガバナンス(ESG)報告などの新興ニッチ分野における欧州ビジネスソフトウェア市場の規模は、「企業サステナビリティ報告指令」の施行を受けて急速に拡大しており、専門特化型プロバイダーにとって参入の足がかりとなっています。競争上のポジショニングは、コンポーザブル・アーキテクチャへとシフトしており、顧客はSAP、マイクロソフト、セールスフォース、そして増え続ける中堅市場向け専門ベンダーの中から、最適な組み合わせを構築できるようになっています。
2025年には、クラウド導入が総収益の72.34%を占め、このセグメントは2031年までCAGR9.85%で、欧州ビジネスソフトウェア市場全体の成長率を上回る見込みです。ハイパースケーラー各社は、ダブリンからワルシャワにかけてデータセンターの拠点を拡大しており、ほとんどのユーザーに対して20ミリ秒未満のレイテンシーを確保しています。しかし、公共調達における主権条項により、プロバイダーは域内での処理と欧州の法的管轄権を保証することが義務付けられており、コンプライアンスとイノベーションのバランスをとった新たな保護インスタンスの層が生まれています。
オンプレミスは、重要インフラ、防衛、および特定の銀行ワークロードにおいて依然として重要な役割を果たしていますが、こうしたユーザーでさえ、プライベート環境とパブリック環境の間を移行できるコンテナ化されたプラットフォームを採用しつつあります。マルチクラウド構成がアーキテクチャのロードマップを主導しており、企業には価格と耐障害性の最適化を図る柔軟性がもたらされています。リザーブドインスタンス契約が普及するにつれ、財務部門は予算外の消費を抑制するためにFinOpsの実践を強化しており、これによりハイパースケーラーによる欧州のビジネスソフトウェア市場でのシェア拡大は鈍化しているもの、クラウドがデフォルトの導入選択肢としての地位を確固たるものにしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 欧州の中堅企業における「クラウドファースト」への移行
- ERPおよびSCMスイートに組み込まれたAIを活用した意思決定
- ブレグジット後のコンプライアンス強化に向けた、マルチエンティティ・ファイナンス・スイートの需要拡大
- EUデータ法がSaaSアナリティクスの近代化を後押し
- ESG報告モジュールの普及を後押しするグリーン・タクソノミー
- 製造業復興基金(IPCEI)が垂直型ERPを後押し
- 市場抑制要因
- ローコード・プラットフォームにおける、EU全域にわたる未解決の人材不足
- 米国がホストするSaaSに対する主権に関する懸念の高まり
- 多国間展開を複雑にしている、ばらばらな付加価値税(VAT)制度
- ハイパースケーラーの利用に伴う総所有コスト(TCO)の上昇
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ソフトウェアタイプ別
- ERPソフトウェア
- CRMソフトウェア
- BIおよびアナリティクスソフトウェア
- サプライチェーン管理ソフトウェア
- その他のソフトウェアタイプ
- 展開モデル別
- クラウド
- オンプレミス
- エンドユーザー業界別
- BFSI
- ヘルスケア・ライフサイエンス
- 公共部門および機関
- 小売・Eコマース
- 運輸・物流
- 製造・産業分野
- 通信・メディア
- 企業規模別
- 大企業
- 中規模
- 小規模事業
- 国別
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- SAP SE
- Oracle Corporation
- Microsoft Corporation
- Salesforce, Inc.
- International Business Machines Corporation
- The Sage Group plc
- Infor Global Solutions, LLC
- IFS AB
- Unit4 N.V.
- Epicor Software Corporation
- Workday, Inc.
- Dassault Systemes SE
- Siemens Aktiengesellschaft
- Software AG
- QlikTech International AB
- Tableau Software, LLC
- HubSpot, Inc.
- Zoho Corporation
- Odoo S.A.
- Litmos, LLC
- Pipedrive OU
- Kinaxis Inc.
- Manhattan Associates, Inc.
- WiseTech Global Limited
- TOTVS Labs Europe Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日