


パーソナルファイナンスツール:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Personal Finance Tools - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2125303
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のパーソナルファイナンスツール市場の規模は17億1,000万米ドルと推定されており、2025年の16億3,000万米ドルから成長し、2031年には22億1,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは5.18%となる見込みです。
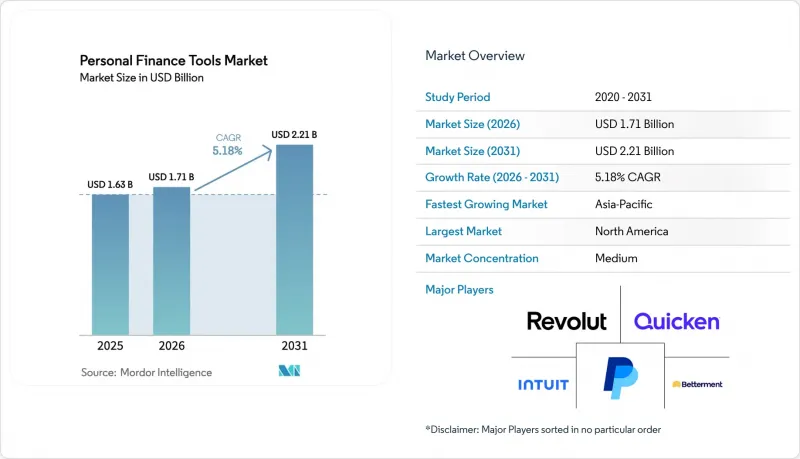
本レポートは、タイプ別(Webベースおよびモバイルベースのソフトウェア)、導入モデル別(クラウドベースおよびオンプレミス)、エンドユーザー別(中小企業ユーザーおよび個人消費者)、用途別(予算管理・支出追跡、税務申告・コンプライアンスなど)、収益モデル別(サブスクリプション、フリーミアム、取引手数料)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のパーソナルファイナンスツール市場の動向と洞察
オープンバンキングAPIの導入加速
規制当局は、認可されたアプリがログイン認証情報を保存することなく、残高、取引履歴、および支払指示を取得できるようにする標準化されたAPIを義務付けており、これにより脆弱なスクリーンスクレイピングの慣行に終止符が打たれています。米国セクション1033規則も同様のポータビリティ権を規定していますが、大手銀行は段階的な導入を求めてロビー活動を行っています。オーストラリアの「消費者データ権利(Consumer Data Right)」は、住宅ローンやクレジットカードのデータも対象に拡大され、フィンテックアプリのダウンロードを促進するとともに、リアルタイム更新速度の基準を引き上げています。アクセス速度の向上により、アプリは予測キャッシュフローアラート、自動化された請求額交渉の提案、統合ダッシュボードを数秒で生成できるようになります。API統合に遅れをとるベンダーは、即時の可視性とスムーズな乗り換えを実現するプラットフォームへユーザーが流れてしまうリスクに直面します。
超パーソナライズされたインサイトのための生成AIの導入
主要プロバイダーは、大規模言語モデルを支出管理ツールに統合し、取引データを平易な英語の行動計画に変換しています。SoFiのAI投資コーチは、価格変動、税務上の観点、ポートフォリオのリバランスニーズを分析し、その知見をワンタップで実行可能なフローに変換します。この技術は、メールの領収書やカレンダーの招待状などの非構造化データを取り込み、ユーザーが予算を超えて支出してしまう前に、先回りしたリマインダーを表示します。Revolutは、AIを活用したインサイトにより、ユーザーエンゲージメントが2桁の伸びを示し、サポートチケットが減少したと報告しています。欧州連合(EU)のAI法への準拠により、透明性に関する要件が追加されますが、バイアス軽減プロトコルを導入できる資金力のある既存企業には有利に働きます。
サイバーセキュリティ侵害がユーザーの信頼を損なう
2024年に発生したランサムウェア事件では、210万件のアカウントが侵害され、業界全体で解約が相次ぎ、多要素認証を義務付けるFTC(連邦取引委員会)による注目度の高い同意命令が発出されました。規制当局は、売上高の最大4%に相当する罰金を科す可能性があり、Revolutが侵害通知の遅延により1,800万ポンド(2,300万米ドル)の罰金を科された事例がそれを示しています。調査によると、消費者の3分の1以上が、認証情報の保存に比べAPI集約がもたらすセキュリティ上の利点を依然として認識しておらず、その結果、リスクに対する認識は高いままとなっています。ゼロ知識暗号化や生体認証ログインに投資するプロバイダーは、年間約120万米ドルのコストを負担することになり、中小企業の経営を圧迫し、パーソナルファイナンスツール業界の統合を後押ししています。
セグメント分析
モバイルベースのソリューションは、パーソナルファイナンスツール市場において最大のシェアを占め、2025年には収益の64.82%を占め、2031年までCAGR8.12%で拡大すると予想されています。1日あたりのユーザーセッション数は平均4.2回で、これは生体認証ログイン、プッシュ通知、およびデスクトップブラウザでは再現が困難な地域ターゲティング型の支出分析機能によって支えられています。Revolutのチェックアウト時キャッシュバック機能は、ユーザー1人あたりの平均取引量を19%押し上げ、スマートフォン特有の利用環境がいかにセッションあたりの収益化を向上させるかを示しています。
スーパーアプリが、決済や配車サービスに加え、家計管理や投資の機能を統合し、パーソナルファイナンスツールをより広範なライフスタイルエコシステムに組み込むことで、このセグメントは勢いを維持しています。一方、ウェブベースのプラットフォームは、スプレッドシートへのエクスポート機能やマルチウィンドウでの照合機能を重視する税務申告の愛好家や中小企業の間で、依然として一定の地歩を保っています。しかし、ユーザーエンゲージメントの格差は依然として顕著であり、ウェブファーストのベンダーは、ホーム画面上の存在感を維持するために、プログレッシブウェブアプリやハイブリッドアプリをリリースせざるを得なくなっています。AppleやGoogleのストアポリシーへの準拠は障壁となりますが、高いユーザー定着率により、プレミアムプランにおけるアプリ内購入の手数料(15%~30%)を相殺しています。
クラウドホスト型プラットフォームは、2025年の支出の77.45%を占め、CAGR 9.35%を示しており、マルチテナント型SaaSの規模の経済を浮き彫りにしています。継続的デリバリーパイプラインにより、2週間ごとの機能リリースが可能となり、オンプレミス型アップグレードに典型的な四半期ごとのサイクルと比較して、ユーザーに実感できる改善が加速されています。Intuit社は、QuickBooksのワークロードを移行し、その節約分をAI調査に振り向けた結果、サーバーのプロビジョニングコストを3分の1近く削減しました。
オンプレミス展開は、主にデータ居住要件に縛られている資産運用専門会社や地方銀行で依然として続いています。これらの顧客は、レイテンシーの制御や主権型暗号化キーを、人員負担の増加に見合うトレードオフとして挙げています。パブリッククラウドの主要各社は、地域別データセンターや顧客管理型の鍵サービスによってこうした懸念に対応しており、オンプレミス導入の正当性は徐々に薄れつつあります。規制の明確化が進むにつれ、パーソナルファイナンスツール市場におけるオンプレミスソリューションのシェアは、2031年までに20.00%を下回る見込みです。
地域別分析
北米は、高いカード普及率、成熟したオープンバンキング基準、および予算管理ダッシュボードとクレジット商品とのクロスセルの相乗効果に牽引され、2025年の収益の37.40%を占めました。カナダのオープンバンキングロードマップでは、2026年までに新たなAPI接続が約束されており、ユーザー数の増加に向けた追い風となっています。メキシコにおけるCoDiのユーザー数が4,200万人に拡大したことで、アプリは送金流入に連動した予算管理機能を組み込むチャネルを得ました。これは、国境を越えた送金に依存している世帯にとって魅力的な提案です。ユーザー1人あたりの獲得コストが現在68米ドル近くまで上昇していることは、顧客維持と収益化の深化がいかに重要であるかを浮き彫りにしています。
アジア太平洋地域は最も力強い成長を遂げており、CAGR8.55%で拡大しています。これは、インド、インドネシア、ベトナムにおけるスマートフォンの普及率が80%に達していることや、インドの「アカウントアグリゲーター」システムなどの支援的な枠組みに牽引されています。2024年12月、UPIは167億件の決済を処理し、予算管理アプリが口座連携の煩わしさなく解析できる詳細なデータを生み出しました。日本では、2026年までに銀行APIの提供が義務付けられることで、高所得でありながらサービスが行き届いていない高齢者層への参入が可能となります。一方、中国ではスーパーアプリが市場を独占しており、新しいスタンドアロン型ソリューションの参入余地は限られています。東南アジアの銀行口座を持たない人々は、貯蓄を重視したモバイルサービスにとって未開拓の市場であり、金融包摂の取り組みと商業的成長を両立させることができます。
欧州は成熟しているもの、依然として機会に富んだ市場です。PSD2の遅延規制により、500ミリ秒未満のAPIが保証され、支出通知や支払い開始におけるユーザー体験が向上しています。英国では適用範囲が拡大され、貯蓄口座やクレジットカードも対象となったため、ネオバンクは金融機関をまたいだ残高の集約が可能となり、ユーザーエンゲージメントの向上につながっています。南欧州ではデジタル決済の普及が遅れていますが、スペインにおけるデジタルIDの導入により、国境を越えたサービス提供事業者にとってのオンボーディングの障壁が低減されています。対照的に、南米、中東・アフリカでは準備状況にばらつきが見られます。しかし、ブラジルの「Pix」やケニアの「M-Pesa」の事例が示すように、相互運用性と低手数料が両立すれば、即時決済やモバイルファーストのインターフェースが臨界質量を生み出すことが可能です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- オープンバンキングAPIの導入加速
- 新興国におけるスマートフォン普及率の上昇
- サブスクリプションモデルへの支持の高まり
- フィンテック企業と銀行間の組み込み金融(Embedded Finance)に関する提携
- ゲーミフィケーションを活用した顧客エンゲージメント戦略
- ハイパーパーソナライズされた洞察のための生成AIの導入
- 市場抑制要因
- サイバーセキュリティ侵害がユーザーの信頼を損なう
- 初めて利用するユーザーにおける金融リテラシーの低さ
- 切り替えコストが低いため、顧客の離反率が高め
- 消費者データの所有権をめぐる規制上の不確実性
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- ウェブベース
- モバイル向けソフトウェア
- 展開モデル別
- クラウドベース
- オンプレミス
- エンドユーザー別
- 中小企業ユーザー
- 個人消費者
- 用途別
- 予算編成と経費管理
- 投資および資産運用
- クレジットスコアのモニタリング
- 債務管理および融資計画
- 税務申告およびコンプライアンス
- 収益モデル別
- サブスクリプション
- フリーミアム
- 取引手数料
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Quicken Inc.
- Intuit Inc.
- Personal Capital Corporation
- Finicity Corporation
- PayPal Holdings Inc.
- Betterment LLC
- Revolut Ltd.
- Qube Money Inc.
- You Need A Budget LLC
- Acorns Grow Incorporated
- BlackRock Inc.
- NerdWallet Inc.
- SoFi Technologies Inc.
- Robinhood Markets Inc.
- Rocket Money Inc.
- Oportun Inc.
- Money Dashboard Ltd.
- Stash Financial Inc.
- N26 GmbH
- Klarna Bank AB
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日