


3D ICパッケージング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
3D IC Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124976
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の3D ICパッケージング市場の規模は186億4,000万米ドルと推定されており、2025年の162億2,000万米ドルから拡大し、2031年には374億1,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは14.95%となる見込みです。
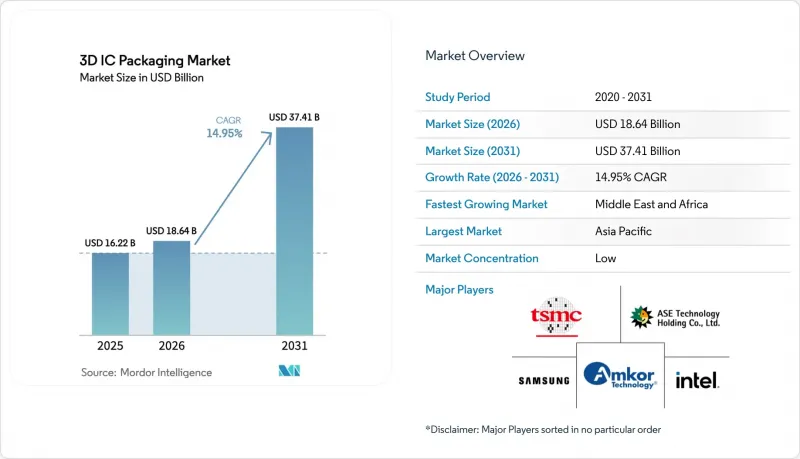
本レポートは、パッケージング技術(3D TSV、3D WLCSPなど)、統合手法(2.5Dインターポーザー、真の3Dスタッキングなど)、デバイスタイプ(メモリ、ロジック/プロセッサなど)、エンドユーザー用途(HPCおよびAI、民生用電子機器およびモバイルなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の3D ICパッケージング市場の動向と洞察
HBMスタッキングパッケージに対するAI/HPC需要の爆発的拡大
データセンター向けアクセラレータの波が部品表(BOM)の優先順位を再構築しており、3D ICパッケージング市場におけるHBMスタックは、あらゆる先進ノードのロードマップにおいて最優先事項となっています。TSMCは、Nvidiaの次世代GPUに対応するため、2026年までにCoWoSの生産量を月間88,000ウエハーに拡大する予定です。HBM3EからHBM4+への移行により、熱設計上の制限を維持したまま実効帯域幅密度が3倍に増加し、基板メーカーはより厚いコア材料や、より微細な銅リディストリビューション層の認定を余儀なくされています。サムスンのH-Cubeプラットフォームは、ロジックとメモリをパッケージ上で結合しており、メモリ中心のトポロジーが基板レベルのアーキテクチャへと波及していることを示しています。その結果、デバイスあたりの積層ダイ比率が高まり、TSVの構成がより多様化し、最終的には3D ICパッケージング市場全体で平均販売価格(ASP)が上昇することになります。
モバイルおよびウェアラブル機器におけるウエハーレベル・チップスケール・パッケージ(WLCSP)への移行
ウェアラブル機器やプレミアムスマートフォンメーカーは現在、無線モジュール、PMIC、MEMSを7mm未満のプラットフォームに収めるための標準的な手法として、ウエハーレベル・システム・イン・パッケージ(WLCSP)を採用しています。Appleの2026年フラッグシップモデルでは、AシリーズSoCに先進的なWLCSPが採用されると広く予想されており、これはフォームファクタが従来の「ピンあたりのコスト」というトレードオフを上回っていることを示す兆候です。これに対し、台湾のOSAT各社は、再配線層数(RDL)ファーストのフローに特化したリソグラフィーラインを倍増させて対応しており、一方、韓国の競合他社は、反りを軽減するために樹脂コーティングされた銅箔への移行を進めています。こうした動きにより、3D ICパッケージング市場はデータセンター向けシリコンの枠を超え、日常的な民生用デバイスへと拡大し、収益源の多様化とファブの稼働率向上につながっています。
TSV製造装置およびCoWoS生産能力の不足
TSVエッチング装置、ボンディングアライナー、CoWoS対応基板ラミネーターは、依然として12~18ヶ月先まで受注が埋まっており、AIアクセラレータの納期に追われるOSAT各社の成長余地を制約しています。アプライド・マテリアルズと東京エレクトロンはともに、2026年半ばまで二桁台の設備受注残を見込んでいますが、部品不足や設置作業員の不足により、実際の生産拡大は遅れています。TSMCがCoWoS基板の大部分を占めているため、買い手はウエハーの割当を巡って競合し、場合によっては数四半期分の代金を前払いすることもあります。この供給不足により、需要の兆候が明らかに強い場合でも、3D ICパッケージング市場全体における即時の収益実現が阻まれています。
セグメント分析
2025年、3D TSVノードは3D ICパッケージング市場シェアの37.96%を維持しました。これは、成熟したリソグラフィープロセス、量産用設備、およびフィールド信頼性データが、メモリベンダーのGBあたりのコスト目標と合致していたためです。複数のHBM3Eラインでは、TSVドリルおよびフィル装置の償却がすでに完了しており、ダイ数が増加しているにもかかわらず、粗利益率は安定しています。一方で、ハイブリッドボンディング分野はCAGR21.15%で拡大しており、銅対銅の直接接触を活用することで、Z方向の高さを40%、相互接続抵抗を15%削減しています。これらの電気的利点は、従来のパッケージ・基板間のエスケープ配線の限界を超える、高演算密度のAIアクセラレータにおいて極めて重要です。
この転換によって、TSVが時代遅れになるわけではありません。むしろ、2つの道筋が浮上しています。TSVは大量生産されるメモリやセンサースタックにおける標準技術であり続ける一方、ハイブリッドボンディングは、3D ICパッケージング市場において、演算中心かつ低遅延を要する分野を占めることになります。隣接する製造ラインで両方のフローに対応できるOSAT(半導体受託製造業者)は、リスク分散された受注を確保できます。基板メーカーがガラスコアのスケールアップを進めるにつれ、ハイブリッドボンディングの位置合わせ精度はさらに向上しており、将来的にコスト曲線が交差し、特定の大量生産SKUにおいてハイブリッドボンディングがTSVに取って代わるというクロスオーバーが起きる可能性を示唆しています。
2.5Dインターポーザーは、シリコンインターポーザーの欠陥率を0.1 dpm未満にまで低減させた10年にわたる歩留まり改善の成果を活かし、2025年には売上高の57.38%を占める見込みです。インターポーザーは、フロントエンドのノード選択とバックエンドの組み立てを分離するため、GPUベンダーは、スタック全体の再設計を行うことなく、レチクルサイズのコンピューティングタイルを、旧世代ノードのI/Oダイと併せて出荷することができます。しかし、真の3DスタッキングはCAGR 21.28%を記録しており、ダイ間レイテンシの短縮により、モデル学習時間を2桁の割合で短縮できることがその原動力となっています。代表的な使用事例には、垂直NAND、メモリ近傍のコンピューティングレンズ、パッケージ内の高Q値RFフィルターなどが挙げられます。これらはすべて、Z軸方向の近接性が平面リチキュレーションを上回るシナリオです。
初期の信頼性に関する懸念--埋込型マイクロバンプにおけるエレクトロマイグレーションや、ダイのコーナー部での熱機械的せん断--は、低弾性率のアンダーフィルやハイブリッドボンディングによる銅拡散バリアによって軽減されつつあります。マイクロ流体冷却やグラフェン製ヒートスプレッダーの技術が成熟するにつれ、真の3D技術の採用が加速しています。そのため、3D ICパッケージング市場は、インターポーザーを主流とする分野と、真の積層構造による高性能分野という2つに分岐しており、それぞれが価格だけでなく、差別化されたKPIロードマップに基づいて進化を遂げています。
地域別分析
2025年、アジア太平洋地域は3D ICパッケージング市場の62.41%を占めました。これは、台湾の先進ノードにおける覇権、韓国のメモリ中心のバックエンド・クラスター、そして中国本土の国内生産能力拡大に向けた急速な取り組みによるものです。TSMCのCoWoS、サムスンのH-Cube、ASEのFOCoSといったプラットフォームが、サプライヤーの密集したエコシステムを支えており、物流の遅延を低減し、プロセス移転のサイクルを迅速化しています。とはいえ、地政学的な逆風下における移転リスクにより、一部の顧客はマレーシア、シンガポール、ベトナムへのデュアルソーシングを余儀なくされており、これにより同地域の技術的リーチは拡大する一方で、コストベースはわずかに上昇しています。
北米は、最先端のウエハーおよび高度なパッケージングラインの両方に対する設備投資を助成する、米ドル建ての「CHIPS法」によるインセンティブの恩恵を受けています。TSMCのアリゾナ工場とインテルのオハイオ工場は、2028年までに合計で月間10万枚を超えるバックエンド生産能力を見込んでおり、これはアジアに起因する供給途絶に対する緩衝材となります。NVIDIA、AMD、そして数多くの機械学習スタートアップ企業への地理的近接性により、設計と製造のフィードバックループが強化されており、絶対的な生産量がアジアに及ばないとしても、北米は3D ICパッケージング市場の方向性に対して他を凌ぐ影響力を持っています。
中東・アフリカ地域は、基盤は小さいもの、19.06%という最も高い予測CAGRを示しています。UAEの政府系ファンドが支援するファブや、サウジアラビアの「ビジョン2030」産業ゾーンでは、ガラスコア基板ラインやOSATパイロットプラントに数十億規模の資金が割り当てられています。欧州は、ドイツのパワーエレクトロニクスに関する専門知識やフランスのフォトニクス・クラスターを活用し、自動車分野における信頼性とグリーン製造のリーダーシップに注力しています。ラテンアメリカは引き続き民生用デバイスのニッチな組立拠点である一方、東欧は防衛向けのセキュアパッケージング構想に注力しています。これらの動きが相まって、生産能力が地理的に分散し、広範な3D ICパッケージング市場の中に地域ごとの需要の集積地が生まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 A
第2章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第3章 調査手法
第4章 エグゼクティブサマリー
第5章 市場情勢
- 市場概要
- 市場促進要因
- AIの爆発的な普及/HBM積層パッケージに対するHPC需要
- モバイル端末およびウェアラブル端末において、ウエハーレベル・チップスケール・パッケージ(WLCSP)への移行が進んでいます
- ファウンダリ-「ファウンダリ2.0」-パッケージングを統合した戦略(例:TSMC、サムスン)
- ガラスコアおよびパネルレベルの基板が、大規模生産によるコスト削減を実現しています
- 防衛用チプレットには、安全な異種統合が不可欠です
- 低温ハイブリッドボンディングを優先するカーボンニュートラルな半導体製造工場
- 市場抑制要因
- TSV製造装置およびCoWoSの生産能力の不足
- 1 W/mm-を超える熱設計限界(TDL)の課題
- 3Dフロアプランニングにおける高いIP/EDAコスト
- 初期のPLPラインにおけるパネルの反りおよび歩留まりの低下が3%を超えています
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ファイブフォース分析
- 新規参入業者の脅威
- 買い手の交渉力
- 供給企業の交渉力
- 代替品の脅威
- 競争企業間の敵対関係
- 価格分析
第6章 市場規模および成長予測(金額、10億米ドル)
- パッケージング技術別
- 3D TSV
- 3Dウエハーレベル・チップスケール・パッケージ(WLCSP)
- ハイブリッド・ボンド・スタッキング(WoW、CoW、SoIC)
- ファンアウト3Dおよびパネルレベルパッケージング(PLP)
- 統合アプローチ別
- 2.5Dインターポーザー
- 真の3Dスタッキング
- システム・イン・パッケージ/チプレットベースのHI
- デバイスタイプ別
- メモリ(HBM、Wide-I/O、HMC)
- ロジック/プロセッサ
- センサーおよびMEMS
- RFおよびアナログ
- エンドユーザー用途別
- ハイパフォーマンス・コンピューティングおよびAI
- 民生用電子機器およびモバイル
- 自動車およびADAS
- 航空宇宙・防衛
- 医療・産業用IoT
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア諸国
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第7章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Taiwan Semiconductor Manufacturing Co. Ltd.
- Samsung Electronics Co., Ltd.
- Advanced Semiconductor Engineering Inc.
- Amkor Technology Inc.
- Intel Corporation
- Siliconware Precision Industries Co. Ltd.
- GlobalFoundries Inc.
- Invensas Corporation
- Powertech Technology Inc.
- United Microelectronics Corporation
- Jiangsu Changjiang Electronics Technology Co. Ltd.
- Tongfu Microelectronics Co. Ltd.
- STATS ChipPAC Pte Ltd.
- ChipMOS Technologies Inc.
- ASE Test Limited
- Kyocera Corporation
- Texas Instruments Incorporated
- Micron Technology Inc.
- SK hynix Inc.
- Lam Research Corporation
第8章 市場機会と将来の展望
- ホワイトスペースおよびアンメットニーズの評価
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


