


半導体フロントエンド装置:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Semiconductor Front End Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124975
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、半導体フロントエンド装置の市場規模は2025年に1,079億5,000万米ドルと評価され、2026年の1,158億6,000万米ドルから2031年までに1,639億9,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは7.2%となる見込みです。
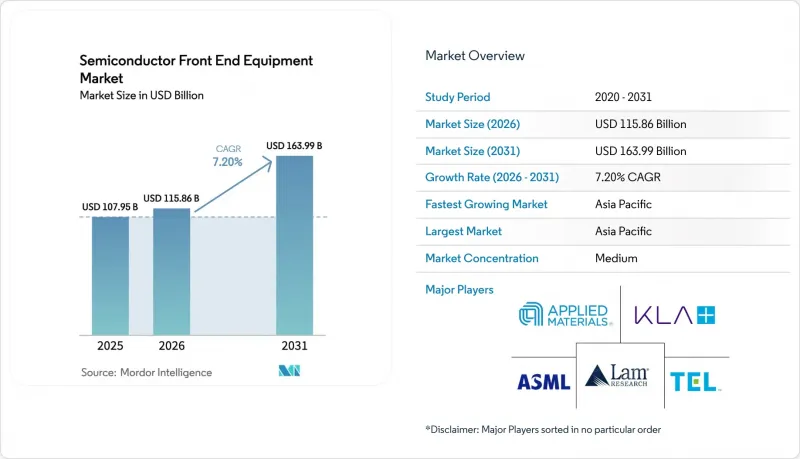
本レポートは、装置タイプ(リソグラフィ、エッチング、成膜と薄膜、その他)、エンドユーザー産業(ファウンダリとロジック、IDM、メモリ(DRAMとNAND)、特殊アナログとパワー)、ウエハーサイズ(300mm、200mm、150mmと100mm)、プロセスノード技術(5nm以下、6~16nm、28~65nm、65nm超(成熟))、ならびに地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の半導体フロントエンド装置市場の動向と洞察
AIの進展により加速される3nm未満のノードへの移行
ファウンダリ各社は、ノード移行サイクルを大幅に加速させており、従来型ロードマップよりも数年早く、ナノシートプロセスを量産に導入しています。この急速な進展は、TSMCのN2プロセスの量産化、Intelの18Aライン、Samsungの2nmゲートオール・アラウンド(GAA)フローに見られ、これらはいずれも、先行するFinFETプロセスと比較して、エッチングと成膜プロセスが約30%増加しています。これらの追加プロセスにより、生産ラインあたりの装置数が著しく増加しています。さらに、これらの先進層に必要な不可欠なEUVスキャナーを供給できるのはASMLのみです。しかし、ASMLの生産能力には限りがあり、2026年の供給上限は約90台と見込まれており、これはファブの立ち上げや、効果的な操業拡大の能力に重大な制約を課しています。
HBM主導によるTSVと深層シリコンエッチングの需要急増
メモリメーカー各社は、最大12個のダイを積層するHBM3Eパッケージの進歩に牽引され、深層反応性イオンエッチング装置と銅充填成膜装置の受注を大幅に増やしています。この積層能力により、ウエハー1枚あたり数万個もの高アスペクト比ビアが必要となり、高度な製造装置の使用が不可欠となっています。ラム・リサーチの「Flex」プラットフォームとアプライドマテリアルズの「Sym3 Y」チャンバーは、いずれもこのセグメントにおいて2桁台の大幅な受注増を報告しており、メモリ生産市場におけるこれらの技術への需要の高まりを浮き彫りにしています。
精密光学部品の供給ボトルネックによるリードタイムの長期化
世界中のすべてのEUVミラーセットは、カール・ツァイスSMTによって独占的に製造されています。同社のオーバーコッヘンにある生産施設では、標準的なEUVシステム用に年間40セット、高NAツール用に年間約10セットを生産する能力を有しています。この限られた生産能力により、スキャナーのリードタイムは最大30ヶ月にも及ぶ可能性があり、サプライチェーンに重大なボトルネックが生じています。さらに、製造プロセスに何らかの支障が生じれば、スケジュールに深刻な影響を与え、2nm未満の技術の量産開始が最大18ヶ月遅れる可能性があります。ASMLはこうしたリスクを認識し、より強固で信頼性の高いサプライチェーンを確保するため、日本の光学企業と提携してデュアルソーシング戦略を積極的に推進しています。
セグメント分析
2025年には、積極的なファウンダリとメモリ戦略に支えられ、リソグラフィ装置が売上高の28.94%を占めました。これらの装置は、半導体製造プロセスにおいて極めて重要な役割を果たしており、高度なチップ設計に必要な精密なパターニングを可能にしています。1台あたり3億8,000万米ドル近い価格帯の高NA EUVプラットフォームは、CAGR 11.72%で拡大が見込まれており、パターニング技術に関連する半導体フロントエンド装置市場を牽引する展望です。これらのプラットフォームに対する需要の高まりは、半導体デバイスの複雑化に対応する上での重要性を浮き彫りにしています。これに続いて、エッチングシステムが22%のシェアを占めました。これは、ゲートオール・アラウンド(GaA)構造の重要性が高まっていることや、裏面電源供給用プラズマプロセスの強化が背景にあります。これらのシステムは、現代のチップに求められる複雑な設計を実現するために不可欠です。成膜装置は19%のシェアを占め、高誘電率(high-k)誘電体へのALD(原子層堆積)技術の採用拡大を裏付けています。ALDの普及拡大は、デバイスの性能と効率を向上させる材料やプロセスへの産業のシフトを反映しています。一方、オーバーレイ関連の予算が縮小したにもかかわらず、検査・計測セグメントのシェアは12%に上昇しました。この成長は、半導体製造における精密な品質管理と測定へのニーズが高まっていることを示しています。
イオン注入、CMP、洗浄、トラックコート現像液、熱処理などの従来型カテゴリーは、支出の残り18%を占めました。これらのカテゴリーは成熟しているものの、半導体製造エコシステム全体にとって依然として不可欠です。これらの確立されたセグメントに根を下ろしているベンダーは、価格を最大25%も引き下げることができる、急速に台頭する中国のライバル企業からの平均販売価格(ASP)への圧力に直面しています。中国競合他社による価格競争は、多国籍サプライヤーにとって大きな課題となっています。その結果、世界のサプライヤーは、EUV、TSV、アクティニック検査など、収益性の高い製品やサービスへと研究開発(R&D)投資をシフトさせています。この戦略的転換は、高利益率の機会を活かし、変化し続ける半導体市場において競争優位性を維持することを目的としています。
2025年には、TSMC、Samsungファウンダリ、Intelがファウンダリとロジックメーカーを牽引し、総支出の46.21%を占めました。これらの企業は、高度な製造能力と最先端技術への多額の投資により、一貫して市場をリードしてきました。一方、SK Hynix、Samsung、マイクロンが主導するメモリセグメントは、HBMの生産能力拡大に支えられ、CAGR10.40%という最も急速な成長が見込まれています。メモリセグメントにおけるこの急速な成長は、技術の進歩を牽引するだけでなく、半導体フロントエンド装置セグメントにおけるTSVエッチング、銅充填、ウエハーボンディング装置の市場シェア拡大にも寄与しています。これらの装置は、高性能メモリソリューションの生産を可能にする上で不可欠です。
Texas InstrumentsとInfineonが、自動車用アナログとパワーチップの製品ラインを強化したことで、統合デバイスメーカーは支出の18%を占めるに至りました。この変化は、特に自動車が高度な電子システムへの依存度を高めるにつれ、半導体産業における自動車用途の重要性が高まっていることを浮き彫りにしています。一方、電気自動車用インバータの需要急増により、特殊アナログとパワーセグメントの顧客が後押しされ、残りの12%を占めました。この需要は、半導体市場の形成において電気自動車が果たす役割が拡大していることを示しています。ロジック用には最先端のリソグラフィーを、メモリ用にはTSVと成膜技術を優先するという、装置の重点セグメントにおける継続的な分岐が、サプライヤーの戦略に引き続き影響を与えています。サプライヤー各社は、これらの異なる優先事項に対応するためロードマップを調整し、急速に進化する市場情勢において競合を維持できるよう努めています。
地域別分析
2025年、アジア太平洋は55.17%という大幅な市場シェアを維持し、その優位性を保ちました。これは主に、台湾の高度な半導体ハブ、韓国の大規模なメモリ生産拡大、インドによる補助金支援を受けたファブの積極的な設立によるものです。台湾だけで世界の半導体製造装置需要の約25%を占めており、同国のN2、N2P、A16生産ラインでは、EUVリソグラフィーと光測定技術に多額の投資が行われました。一方、韓国の設備投資はHBMと2nmプロセスの推進に重点が置かれ、生産能力を強化するためにTSV、誘電体エッチング、銅充填技術への多額の受注が集中しました。
北米はこれに次ぐ第2位の貢献地域として、世界市場で22%の売上シェアを確保しました。同地域の成長には、Intelによるオハイオ州、アリゾナ州、オレゴン州での開発、Texas Instrumentsによる300mmアナログ生産ラインの設立、グローバルファウンドリーズによるマルタでの拡大計画といった主要プロジェクトが大きな影響を与えました。これらの取り組みは総合的に地域のサプライチェーンを再構築し、ベンダーはこれに対応して、現地での製造拠点やサービスハブの設立を進めています。この戦略的な動きは、「CHIPS法」の下で提供される優遇措置を活用し、世界の半導体市場における同地域の地位をさらに強化することを目的としています。
欧州は約12%の市場シェアを占めており、その焦点は、特殊アナログ、パワー半導体セグメント、高NA EUV技術に関する先駆的な研究イニシアチブに集中していました。STMicroelectronicsやInfineonといった企業は、競争力を維持するためにコスト効率の高い成熟ノードの開発を重視した一方、imecとASMLの協力により、次世代の光測定ソリューションが推進されました。南米、中東・アフリカは依然として世界市場における貢献度は小さいものの、サウジアラビアが支援する取り組みは、長期的な成長の可能性を示唆しています。しかし、この成長を実現するには、熟練労働力の育成、水資源へのアクセス、信頼性の高い公共インフラの確保など、エコシステムが直面する重要な課題への対処が不可欠となります。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIの進展により加速される3nm未満のノードへの移行
- 中国における政府主導の大規模なファブ建設
- 5GとIoTデバイスの回復による成熟ノード需要の押し上げ
- HBM主導によるTSVとディープシリコンエッチングの需要急増
- 高NA EUVの導入による光線測定技術の需要創出
- インドのグリーンフィールド型300mmファブ(CHIPS-Linked)
- 市場抑制要因
- 精密光学部品の供給ボトルネックによるリードタイムの長期化
- 先端リソグラフィ技術に対する輸出規制の強化
- バックサイド電力供給の不具合によるツール開発遅延の障壁
- ネットゼロ工場義務化によるウェットベンチの総所有コスト(TCO)の上昇
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 装置タイプ別
- リソグラフィ装置
- エッチング装置
- 成膜・薄膜装置
- イオン注入装置
- CMP装置
- 洗浄装置
- 検査・計測装置
- トラック・コーター・デベロッパー装置
- 熱処理装置
- エンドユーザー産業別
- ファウンダリとロジック
- IDM(統合デバイスメーカー)
- メモリ(DRAM・NAND)
- 特殊アナログとパワー
- ウエハーサイズ別
- 300mm
- 200mm
- 150mmおよび100mm
- プロセスノード技術別
- 5nm以下
- 6~16nm
- 28~65nm
- 65nm超(成熟)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Applied Materials Inc.
- KLA Corporation
- ASML Holding N.V.
- Lam Research Corporation
- Tokyo Electron Limited
- Nikon Corporation
- Canon Inc.
- SCREEN Holdings Co., Ltd.
- ASM International N.V.
- Advantest Corporation
- Disco Corporation
- Lasertec Corporation
- Axcelis Technologies Inc.
- Onto Innovation Inc.
- Veeco Instruments Inc.
- AMETEK Inc.
- Plasma-Therm LLC
- NAURA Technology Group Co., Ltd.
- Advanced Micro-Fab Equipment(AMEC)Inc.
- Shanghai Micro Electronics Equipment(SMEE)Co., Ltd.
- Ebara Corporation
- TEL Semes Co., Ltd.
- ULVAC Inc.
- ACCRETECH Inc.(Tokyo Seimitsu)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日