


RFフロントエンドモジュール:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
RF Front End Module - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124164
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、RFフロントエンドモジュール市場の規模は、2025年の292億5,000万米ドルから2026年には330億6,000万米ドルへと拡大し、2026年から2031年にかけてCAGR13.02%で推移し、2031年には609億9,000万米ドルに達すると予測されています。
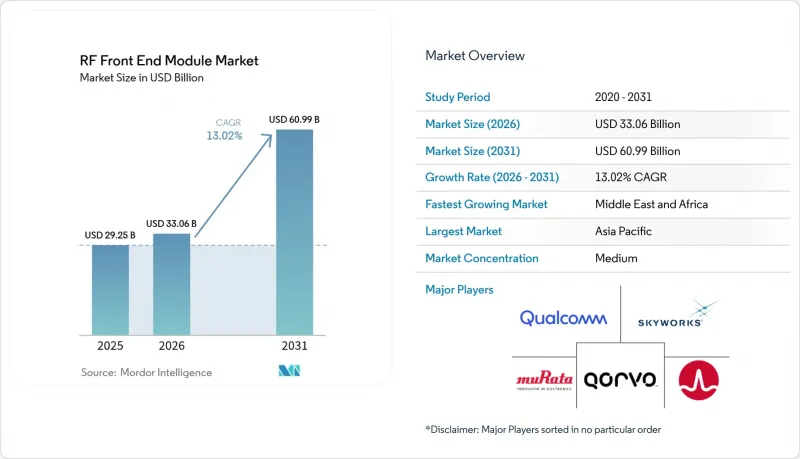
本レポートは、コンポーネント別(パワーアンプ、デュプレクサおよびダイプレクサ、フィルタ、スイッチ、低雑音増幅器、アンテナチューナー)、用途別(民生用電子機器、自動車、無線通信、産業用、航空宇宙・防衛、その他の用途)、周波数帯別(6 GHz未満、その他)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のRFフロントエンドモジュール市場の動向と洞察
サブ6 GHz帯スマートフォンにおける5G設計採用の爆発的な増加
通信事業者のサービス展開では広範囲のカバレッジが優先されるため、サブ6 GHz帯がRFフロントエンドモジュール市場のボリュームドライバーとなっています。サムスンがSKY5プラットフォームを採用したことで、基板面積を30%削減しつつ、バッテリー駆動時間を延長しました。現在、デバイスメーカーはプレミアムグレードを定義する際、カメラの画質と同様にRF性能も評価基準としています。限られた実装面積、マルチバンドのキャリアアグリゲーション、およびより厳格なSAR制限により、ディスクリート構成よりも統合型FEMが好まれています。アルゴリズムを活用したエンベロープトラッキング技術を有するサプライヤーは、電力効率を向上させており、この点はサステナビリティ目標とも合致しています。その結果、各設計採用が生産規模の拡大につながり、それがひいては単価の低減につながるという好循環が生まれています。
固定無線アクセス(FWA)CPEにおけるミリ波の急速な普及
2024年、ベライゾンのサービス提供範囲は4,000万世帯に拡大し、ミリ波FWAの経済的合理性が裏付けられました。CPEデバイスにはより大型のアンテナが搭載されるため、1台の設置につき4~8つのミリ波RFチェーンが組み込まれており、これはスマートフォンの4倍に相当します。ノードあたりの部品原価(BOM)が高いため、生産台数が中程度であっても、RFフロントエンドモジュール市場は拡大しています。政策立案者は、固定通信サービスに優先的に周波数帯を割り当てており、これにより干渉リスクが低減され、固定設置型のビームステアリングアンテナの導入が促進されています。屋外設置型機器における放熱対策を確立したサプライヤーは、mmWave PAが依然として高価格帯の平均販売価格(ASP)を維持しているため、大幅な利益率を確保できます。
BAWフィルター特許をめぐる差し迫った知的財産の不足
基礎となるBAW特許の有効期限が迫っているにもかかわらず、その後の技術革新は頭打ちとなっています。GHz帯域におけるQファクタのリーダーシップを維持するための残存ノウハウを保有するサプライヤーはごくわずかであるため、ライセンシング料は上昇しています。新しい周波数帯を追加しようとするOEMは、割高なライセンシング料を支払うか、高温環境下での性能が劣る可能性があるTC-SAWに切り替えるかのいずれかを選択せざるを得ません。特許の有効期限切れが迫る状況は、防御的な訴訟を誘発し、研究開発資金をそらしています。新規参入企業は高い参入障壁に直面しており、これにより既存企業の交渉力が集中し、RFフロントエンドモジュール市場におけるフィルタ分野での価格下落が鈍化しています。
セグメント分析
2025年時点で、フィルタはRFフロントエンドモジュール市場の33.78%のシェアを占めており、周波数帯の拡大において依然として不可欠な存在です。一方、アンテナチューナーは、細分化された周波数帯域全体にわたるインピーダンス整合が設計上の必須要件となるにつれ、カテゴリー最高のCAGR13.98%を記録しています。ハイブリッドFEMのRFフロントエンドモジュール市場規模は、スイッチ、LNA、デュプレクサを統合することで挿入損失が低減され、熱設計が簡素化されるため、着実に拡大すると予測されています。パワーアンプについては、OEM各社がコントローラとバンドル販売を行うことで平均販売価格(ASP)の圧縮に直面していますが、GaNプロセスにより高出力ニッチ市場での利益率は維持されています。スイッチは、キャリアアグリゲーションによる安定した需要に支えられており、特にミッドバンド端末において3-CCダウンリンクが主流となるにつれて、その需要は高まっています。
低雑音増幅器(LNA)は、受信感度がピークデータレートよりも重視される地方地域における通信範囲拡大の取り組みに支えられています。ディスクリート型デュプレクサは、レガシーLTE帯域では依然として重要ですが、次世代の時分割複信(TDD)方式の導入により、特定の5G周波数帯における搭載率は低下しています。Qorvo社の2024年FEM製品ラインは、従来のディスクリート構成と比較してPCBフットプリントを40%削減しており、フォームファクターの優位性が、単なる部品性能に取って代わることができることを浮き彫りにしています。その結果、部品ベンダーは、機能あたりのモジュールレベルコストを重視するOEMの調達戦略に合わせて、高度に集積化されたSIPを優先するようロードマップを見直しています。
地域別分析
アジア太平洋地域は、中国の携帯電話生産台数と韓国の密集した5Gインフラ構築に支えられ、2025年のRFフロントエンドモジュール市場において56.88%のシェアを維持しました。ガリウムの精製、ウエハー製造、モジュール組立を網羅する統合されたサプライチェーンにより、他の地域では類を見ないコストとリードタイムの優位性を実現しています。日本の10兆米ドル規模の半導体プログラムは、地域のエコシステムの強靭性を強化し、化合物半導体のパイロットラインに資金を提供しています。
北米は、防衛予算と5Gの早期導入を活かし、高性能設計におけるリーダーシップを維持しています。MACOMによる3億4,500万米ドルのGaN事業拡張は、アジアとの製造格差を埋めることを目的とした複数の先進パッケージング・イニシアチブに加わります。しかし、民生用デバイスの生産量においては依然として部品輸入が主流であり、OEM各社は国境を越えた物流リスクにさらされています。
中東・アフリカ地域では、通信事業者が4Gを飛び越えてスタンドアロン型5Gへ移行する中、CAGRは13.95%を記録しています。政府のデジタル経済戦略により通信塔や周波数帯への資金が投入されていますが、端末の価格手頃さが、6 GHz未満の周波数帯への注力を決定づけています。欧州では、自動車業界やインダストリー4.0からの需要が堅調で、GDPRやサプライチェーンの主権確保の観点から、各ブランドは現地調達を迫られています。南米およびASEANの新興市場では、サプライヤーが未開拓の加入者数の増加を追い求める中、技術移転が進んでいます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 6 GHz未満帯のスマートフォンにおける5Gの設計採用が爆発的に増加
- 固定無線アクセス(FWA)CPEにおけるmmWaveの急速な普及
- OEM各社が、モデムからアンテナまでを統合したプラットフォームの導入を推進しています
- 台湾および中国におけるGaAsウエハーの生産能力拡大
- GaNベースのAESAレーダーモジュールに対する防衛分野の需要
- 「修理権」に関する法律が携帯電話のライフサイクルを延長しています(注目されていない)
- 市場抑制要因
- BAWフィルター特許をめぐる差し迫った知的財産の不足
- ミリ波パッケージングエンジニアの人材不足(注目されていない)
- 輸出規制に伴うガリウムの供給網の逼迫
- デバイス内AIによるRF送信デューティサイクルの低減(注目されていない)
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- コンポーネント別
- 電力増幅器(PA)
- デュプレクサおよびダイプレクサ
- フィルタ(SAW、BAW、TC-SAW)
- スイッチ
- 低雑音増幅器(LNA)
- アンテナチューナー
- 統合型/ハイブリッド型FEM
- 用途別
- 民生用電子機器(スマートフォン、ウェアラブル端末)
- 自動車(ADAS、V2X通信)
- 無線通信(5G、Wi-Fi 6/6E)
- 産業
- 航空宇宙・防衛
- その他の用途
- 周波数帯別
- 6 GHz未満(FR1)
- mmWave(24~47 GHz、FR2)
- 47 GHz超(6G研究開発用周波数帯)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- シンガポール
- マレーシア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Skyworks Solutions, Inc.
- Qorvo, Inc.
- Murata Manufacturing Co., Ltd.
- Qualcomm Technologies, Inc.
- Broadcom Inc.
- NXP Semiconductors N.V.
- Infineon Technologies AG
- Taiyo Yuden Co., Ltd.
- TDK Corporation
- Skyworks Aerolab Pte. Ltd.
- Wisol Co., Ltd.
- Akoustis Technologies, Inc.
- Resonant Inc.
- pSemi Corporation
- Maxscend Microelectronics Co., Ltd.
- Unisoc(Shanghai)Technologies Co., Ltd.
- Jiangsu Hengxin Technology Co., Ltd.
- Kyocera Corporation
- RFHIC Corporation
- MACOM Technology Solutions Holdings, Inc.
- WIN Semiconductors Corp.
- Silterra Malaysia Sdn. Bhd.
- Optimum Semiconductor Technologies Inc.
- Finwave Semiconductor, Inc.
- UMC RF Solution Business Unit
- Tower Semiconductor Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日


