


自動車用ヒューズ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Fuse - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124968
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自動車用ヒューズ市場の規模は2025年に21億2,000万米ドルと評価され、2026年の22億7,000万米ドルから2031年までに31億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.04%となる見込みです。
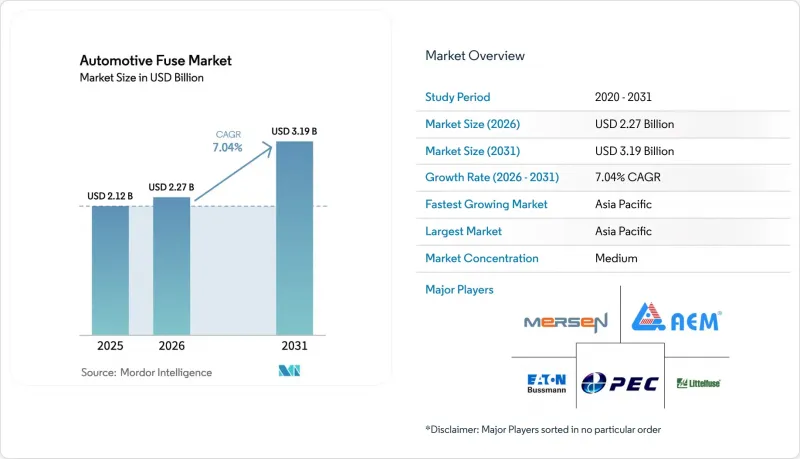
本レポートは、ヒューズの種類(ブレード型、ガラス管型、スローブロー型、高電圧型など)、定格電流(0~20A、21~40A、41~60A、および60A超)、車種(乗用車、商用車、バッテリー式電気自動車、ハイブリッド車およびプラグインハイブリッド車など)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の自動車用ヒューズ市場の動向と洞察
電気自動車の生産台数の急増が、特殊な保護装置への需要を牽引
電気自動車の勢いは、自動車用ヒューズ市場のあらゆる層を再構築しています。バッテリーパックは現在、400V、800V、さらには1,000Vで動作しており、メーカーは最大30kAの直流遮断能力と、広い温度範囲にわたって安定した堅牢なI2t値を持つヒューズの提供を迫られています。高エネルギーの充電時には大きな熱的ストレスが生じるため、連続負荷下でも低抵抗を維持するために、気相はんだ、セラミック本体、銀製素子などが採用されています。さらにこの分野では、衝突時に2ミリ秒以内に開路する火工式バッテリー切断ヒューズの需要も高まっており、この機能は現在、イートン社によって商品化されています。これらの要件が相まって、自動車用ヒューズ市場は単価の上昇と、サプライヤーの認定プロセスの長期化という方向へとシフトしています。
1台あたりの電子機器搭載量の増加が保護要件を強化
最新の運転支援システムは、データ取得時にさまざまなピーク電流を消費するカメラ、レーダー、LiDARセンサーを組み合わせています。単一のレベル2+プラットフォームには100個以上の制御ユニットが搭載されることがあり、各ユニットには一次および二次過電流保護デバイスが必要です。アナログ・デバイセズ社は、コールドクランクの突入電流に耐え、誤作動を起こさずに、かつミリ秒単位で短絡を遮断できる薄型ヒューズの必要性を強調しています。ソフトウェア定義車両への移行により、複数の電源ドメインが常にアクティブ状態を維持することになり、その結果、5×20 mmのフットプリントで最大1,000 V DCの定格を持つ小型の表面実装型ヒューズが求められています。常時接続化が進むにつれ、ダウンタイムゼロの電気アーキテクチャへの期待が高まっており、これが、リアルタイムの電流データを中央ゲートウェイに中継するスマートヒューズモジュールの需要を後押ししています。
ソリッドステート型配電ユニットの選好の高まりが、従来のヒューズに課題をもたらしています
半導体ベースの電子ヒューズ(e-fuse)は、マイクロ秒単位で故障を遮断し、コマンドによって復旧するため、物理的な交換サイクルが不要になります。これらは、電流検知、熱遮断、および診断機能を統合しており、高級EVメーカーが好むゾーン型アーキテクチャに適合しています。コストの高さと冷却の複雑さにより、現在のところその使用は上位グレードに限定されていますが、シリコン価格の下落により、ミドルクラスモデルへの段階的な普及が見込まれます。従来のヒューズサプライヤーは、シェアの減少を食い止めるため、おなじみの筐体に検知抵抗やデジタルインターフェースを組み込むことで対応しています。この技術的な綱引きにより、保護関連の総支出が増加しているにもかかわらず、パッシブ型ヒューズの販売数量の伸びは鈍化するでしょう。
セグメント分析
ヒューズタイプの階層構造は進化を続けています。ブレード型は、低コストと確立された流通網により、2025年の自動車用ヒューズ市場で28.95%のシェアを占め、依然として主流の地位を維持しています。それにもかかわらず、高電圧シリンダー型、EV専用ボルトイン型、および火工式リンクは、合わせてCAGR8.59%を記録し、他のすべてのカテゴリーを上回る成長を見せています。高電圧デバイス向けの自動車用ヒューズ市場規模は、400 Vおよび800 Vバッテリーパックの採用拡大の恩恵を受けています。OEMのエンジニアは、幅広い周囲温度範囲で安定したアーク消弧を実現するため、銀メッキ端子と砂充填本体を好んで採用しています。これに対応し、リトルヒューズ社は、1,000 V DC定格の823A SMDヒューズを発売しました。この製品は、小型化と63 Aの連続電流容量を兼ね備えています。
また、統合型電流センサーを備えたスマートマイクロブレードヒューズにも革新が見られます。これらの製品は、ゾーンゲートウェイ内での予知保全分析を可能にし、欧州の高級車ブランドにおいて試験的な導入が進んでいます。ガラス管ヒューズはアフターマーケット用アクセサリーにおいて依然としてニッチな市場を維持しており、一方、スローブロー型は、起動時の突入電流がピークに達するHVACブロワーやシート調整用モーターを保護しています。チップヒューズは、特に低インダクタンスと高いサージ耐性が求められるレーダーやカメラ用ECUにおいて、コンパクトな制御モジュールの普及の波に乗っています。
地域別分析
アジア太平洋地域は2025年に62.70%のシェアを維持し、2031年までCAGR9.05%で推移すると予測されています。中国におけるEV政策の継続的な支援と、現地に拠点を置くティア1電子部品サプライヤーの存在により、開発サイクルが短縮され、新しいヒューズ形式が迅速に量産段階に達しています。日本は、コンパクトな表面実装型ヒューズの基盤となる半導体材料の開発を進めており、一方、韓国はリチウムイオン電池分野での優位性を活かし、世界のOEMメーカーと協力してバッテリーパックの保護デバイスを共同開発しています。
北米市場は安定しつつも、多くの機会を秘めた動向を示しています。米国の自動車メーカーは、大型バッテリーを搭載したピックアップトラックや配送用バンに投資しており、各車両には2段階式パイロヒューズが装備されています。新たに承認された「インフレ抑制法」による国内生産EVへの税額控除が導入を加速させ、高付加価値の保護モジュールに対する地域的な需要を後押ししています。カナダのティア2サプライヤーはアルミニウム製ワイヤーハーネスの生産を拡大しており、ヒューズリードの端子メッキに対する互換性に関する新たな要件が生まれています。
欧州は、安全規制および高級車の輸出において主導的な立場を維持しています。ユーロNCAPはADASの搭載状況を星評価に組み込んでおり、これにより電子的な冗長性や多重のヒューズ層の採用が促進されています。ドイツのサプライヤーは、ソリッドステートスイッチと取り外し可能なリンクを組み合わせたスマート電力分配ユニットを推進しており、これは同地域がゾーン型アーキテクチャへの移行を早期に進めていることを反映しています。
新興の中東およびアフリカの組立拠点は、現時点では小規模ですが、現地調達が必要なEVノックダウンキットへの投資を集めています。こうした地理的な広がりにより、世界の自動車用ヒューズ市場全体で成長の可能性が維持されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電気自動車の生産台数の急増
- 1台あたりの電子機器搭載量の増加(ADAS、インフォテインメント)
- 回路保護装置の設置を義務付ける厳格な安全基準
- コネクテッド商用車テレマティクスの成長
- 48Vマイルドハイブリッドアーキテクチャの採用
- OEMによるスマート自己復帰型ヒューズモジュールへの移行
- 市場抑制要因
- ソリッドステート式配電装置への需要の高まり
- 成熟市場における内燃機関車の保有台数の減少
- 高電流マイクロブレード規格の標準化が進んでいないこと
- セラミック基板のサプライチェーンにおける集中化
- 業界のサプライチェーン分析
- 規制情勢
- マクロ経済要因が市場に与える影響
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ヒューズの種類別
- ブレード
- ガラス
- スローブロー
- 高電圧
- チップ
- その他のヒューズタイプ
- アンペア定格別
- 0~20 A
- 21~40 A
- 41~60 A
- >60 A
- 車両タイプ別
- 乗用車
- 商用車
- バッテリー式電気自動車
- ハイブリッド車およびプラグインハイブリッド車
- 燃料電池車およびその他の新エネルギー車
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Littelfuse, Inc.
- Eaton Corporation plc(Bussmann Division)
- Mersen S.A.
- AEM Components, Inc.
- Pacific Engineering Corporation
- ON Semiconductor Corporation
- Bel Fuse Inc.
- SCHURTER Holding AG
- OptiFuse
- TE Connectivity Ltd.
- Hirose Electric Co., Ltd.
- Furukawa Electric Co., Ltd.
- Yazaki Corporation
- Sumitomo Electric Industries, Ltd.
- Dongguan Tianrui Electronics Co., Ltd.
- Zhejiang Zhongan Fuse Co., Ltd.
- Blue Sea Systems, Inc.
- Conquer Electronics Co., Ltd.
- Daesung Electric Co., Ltd.
- Reomax Electronics Co., Ltd.
- Tianchen Electric Co., Ltd.
- GLOSO Tech Ltd.
- Leecraft Inc.
- Sensata Technologies, Inc.
- Wurth Elektronik GmbH & Co. KG
第7章 市場機会と将来の展望



