


セキュリティ用途用イメージセンサ:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Image Sensor For Security Application - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124967
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、セキュリティ用途用イメージセンサ市場の規模は2025年に34億4,000万米ドルと評価され、2026年の37億3,000万米ドルから2031年までに55億5,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは8.32%となる見込みです。
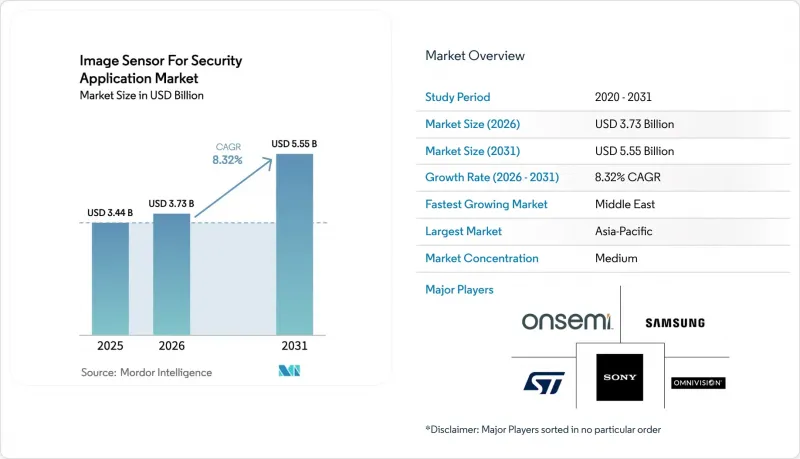
本レポートは、用途(家庭用防犯カメラ、その他)、技術(CCDイメージセンサ、その他)、スペクトル(可視光スペクトルセンサ、その他)、処理方式(2Dイメージセンサ、3D/飛行時間(ToF)イメージセンサ、その他)、最終用途分野(住宅、重要インフラ、その他)、地域別に分類されています。市場予測は、金額(米ドル)ベースで提示されています。
セキュリティ用途用イメージセンサの世界市場動向と洞察
スマートシティからの需要拡大
リヤド、ドバイ、深セン、ハイデラバードにおけるスマートシティ計画では、それぞれ1平方キロメートルあたり1,000ノードを超えるカメラ密度が導入されており、オンチップ推論機能と組み込みDRAMを備えたセンサのみが効果的に処理できるほどのスループット負荷が生じています。サウジアラビアのNEOMプロジェクトだけでも、2024年に2万6,500km2にわたるリアルタイムの群衆流動分析が可能な、AI対応カメラ5万台に関する契約を締結しました。これらの導入では、積層型CMOSアーキテクチャが優先されています。これは、DRAM層がセンサ外部のメモリを使用せずに60fpsで4Kストリームをバッファリングし、バックホールの帯域幅を70%削減できるためです。インドの「スマートシティ・ミッション」では、2024年までに4,800億インドルピー(58億米ドル)の予算が計上されており、調達ガイドラインではプロジェクト支出の最大22%をセンサに充てるよう定められているため、巨大な潜在市場が形成されています。あらゆる市場において、データ主権に関する規制により、設計者は暗号化されたオンダイストレージを採用するよう求められており、これにより生体認証映像が国境を越えることが決してないよう保証されています。
エッジにおけるAIを活用した映像分析の統合
推論処理をクラウドからカメラ側に移行することで、検知の遅延を800ミリ秒から50ミリ秒未満に短縮できます。これは、侵入者が数秒で重要な距離を突破し得る境界警備において極めて重要です。SonyのIMX500センサはこのモデルを体現しており、1W未満の消費電力でMobileNetとEfficientNetを12fpsで実行し、バッテリー駆動のユニットが1回の充電で18ヶ月間稼働することを可能にしています。この設計の転換により、市場における勢力図が再編されています。センサベンダーは現在、AIソフトウェア企業と提携してターンキー型のスタックを提供しており、カメラOEM各社はメガピクセル数ではなく、モデルライブラリによって差別化を図っています。欧州連合(EU)のAI法などのコンプライアンス枠組みでは、組み込み推論のメタデータログや安全な無線ファームウェア更新が義務付けられており、これにより、サーバーではなくシリコンに価値がさらに定着することになります。
大型チップイメージセンサの高い製造コスト
12mm×12mmを超えるダイサイズの場合、300mmウエハーでの歩留まりが60%を下回るケースが多く、その結果、単価が40米ドルを超え、価格に敏感な導入は現実的ではなくなります。積層アーキテクチャではパッケージングコストが8~15米ドル増加するため、エッジAIや超高フレームレートが必須の場合にのみ、投資対効果が正当化されます。Sonyとタワーが積層型イメージセンサの生産能力の大部分を占めており、両社とも利益率の高い携帯電話や自動車セグメントの顧客を優先しているため、セキュリティセグメントの購入者は、繁忙期には26週間以上に及ぶ待ち行列に並ばざるを得ない状況です。そのため、システムインテグレーターは、ニッチな低照度用途用に、より小型のダイやCCD設計さえも再検討しており、製造上の経済性がソリューション設計にどのように波及するかを示しています。
セグメント分析
防衛と国境監視用の受注は、数量こそ少ないものの、セキュリティ用途用イメージセンサ市場にプレミアム価値をもたらしています。これは、調達において、商用CMOSの3~5倍の価格帯となるサーマルとSWIRモデルが優先されるためです。このセグメントは、東欧、南シナ海、中東における緊張の高まりを反映し、すべての用途セグメントの中で最も高いCAGR11.05%を記録すると予測されています。2025年にセキュリティ用途用イメージセンサ市場のシェアの45.98%を占めた商用監視は、ショッピングモール、物流ハブ、企業キャンパスで引き続き支配的な地位を維持していますが、飽和状態に近づくにつれ、北米と欧州では市場が成熟しつつあります。ホームセキュリティは、ハードウェア費用を補填し、継続的な収益源をもたらすサブスクリプションモデルに支えられ、2024年に急成長を遂げました。また、新たなエッジAI機能にとって重要な供給源であり続けています。インフラと交通監視は、バランスの取れた中程度の成長セグメントです。シンガポール、東京、ドバイの高度道路交通システム(ITS)では、まぶしさや夜間でもナンバープレートを認識するために、4メガピクセルの解像度と広いダイナミックレンジが現在求められています。
防衛サブセグメントの動向も、技術の相互交流を反映しています。非冷却型マイクロボロメーターアレイやInGaAs焦点面デバイスが、航空宇宙セグメントから地上用途へと徐々に浸透しつつあります。2024年に米国防総省から受注した3億4,000万米ドル相当の契約により、国内製造のセンサへの需要が誘導され、安定したサプライチェーンが確保されています。対照的に、民間バイヤーは、誤警報を最大80%低減し、監視センターの人件費を大幅に削減する、ニューラルアクセラレータを内蔵したイメージセンサを好んで採用しています。こうしたアーキテクチャは平均販売価格を押し上げますが、総所有コスト(TCO)を削減します。新たな移行パターンは明らかです。すなわち、高度な機能は防衛セグメントで初めて登場し、重要インフラへと波及し、コスト曲線が低下するにつれて、最終的に住宅デバイスに普及していくのです。
CMOSは2025年のセキュリティ用途用イメージセンサ市場規模の91.62%という圧倒的なシェアを占めており、シリコンの微細化により1ピクセルあたりのコストが引き続き低下しているため、依然として堅調な出荷台数の伸びを記録しています。しかし、その強さの裏には亀裂も潜んでいます。InGaAs短波長赤外線デバイスは、シェアは一桁にとどまるものの、国境警備機関が隠密性の高い暗視オプションを指定するにつれて、CAGR9.28%で拡大しています。かつて主流だったCCDは、2024年の出荷台数が12%減少したものの、完全に市場から撤退する気配はありません。その優れた量子効率が、量子限界検出が不可欠な科学監視セグメントにおける持続的な需要を支えています。CMOSウエハー上に量子ドットを積層した技術が、InGaAsに対するコスト面での対抗馬として登場しており、感度は低下するものの、単価を40%から60%低減しています。
テレダイン社は、タワー・セミコンダクタ社の300mm製造ラインを買収した後、2024年にInGaAsの生産能力を30%拡大し、防衛セグメントの需要に対する自信を示しました。一方、積層型CMOSは、ロジックと画素の分離により高解像度とAIの統合の両方を実現できるため、引き続き研究開発の注目の的となっています。ウエハーの慢性的な不足により、多くの中堅システムインテグレーターは、コスト、入手可能性、性能のバランスを考慮して、200mmプロセスへの回帰を余儀なくされています。2026年にファウンダリ各社がCMOSイメージセンサ用の300mmラインを稼働させれば、このトレードオフのギャップは縮小するかもしれませんが、それまではニッチ市場における革新が戦略的な重要性を持ち続けます。その結果、CMOSが依然として主流である一方で、買い手による特殊技術への分散投資が進むことで、既存メーカーにとっての競合のハードルは高まると考えられます。
地域別分析
2025年、アジア太平洋はセキュリティ用途用イメージセンサ市場で42.05%のシェアを占め、市場を席巻しました。その背景には、7億台を超えた中国の広大な社会信用カメラネットワークと、4,800億インドルピー(58億米ドル)の予算が投じられたインドの「セーフ・シティ・ミッション」があります。GalaxyCoreやSmartSensなどの国内サプライヤーは、コスト面での優位性を活かし、5メガピクセルセンサを6~8米ドルで販売することで、既存メーカーからシェアを奪っています。日本と韓国は、AIを活用した高齢者介護への導入に注力しており、東京が2024年に実施した1万5,000台の転倒検知カメラの入札は、超高齢社会に用いたモデルケースとなっています。
中東はCAGR10.42%と最も高い成長率を記録しており、サウジアラビアの「NEOM」やドバイの「スマートシティ」計画といったメガプロジェクトが牽引役となっています。これらのプロジェクトはいずれも、厳格なデータローカライゼーション規則を遵守するため、AI分析とオンダイ暗号化を義務付けています。イスラエルとトルコは、国境監視を目的としたサーマルとSWIRキットの防衛調達を拡大しており、一方、湾岸協力会議(GCC)加盟国は、カメラの設置密度と施設のリスク評価を連動させる入札を実施しています。砂塵、高温、低コントラストの夜間シーンといった気候条件は、積層型CMOSやInGaAs方式の採用を後押ししており、この地域の受注に付加価値をもたらしています。北米と欧州を合わせると、2025年の売上高の37.55%を占めますが、プライバシーに関する訴訟により調達サイクルが長期化しているため、伸びは鈍化しています。米国には連邦レベルのプライバシー法はありませんが、カリフォルニア州の「Delete Act」やイリノイ州の「BIPA」により、1拠点あたりのコンプライアンスコストが5万米ドルから20万米ドル増加しています。欧州のバイヤーは現在、GDPRの罰則を回避するため、エッジのみの導入を好む傾向にあり、複数の都市で一元化された顔認識システムが停止されています。防衛と重要インフラプロジェクトは依然として活況を呈しています。米国国土安全保障省は2024年に国境管理システムに対し4億2,000万米ドルを授与し、EUのNIS2指令が空港における分析システムへの支出を支えています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- スマートシティからの需要拡大
- エッジにおけるAIを活用した映像分析の統合
- IoT対応の家庭用防犯カメラの普及
- 公共安全カメラの設置に関する規制上の義務
- 低消費電力監視用途におけるイベント駆動型ニューロモーフィックイメージセンサの採用
- 夜間隠密監視用SWIRとマルチスペクトルセンサの成長
- 市場抑制要因
- 大型チップイメージセンサの高い製造コスト
- データプライバシーと監視規制に対する懸念の高まり
- 積層型CMOSセンサ用の300mmウエハー生産能力の不足
- サイバーセキュリティリスクにつながるセンサファームウェアの脆弱性
- バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- 家庭用防犯カメラ
- 業務用監視カメラ
- インフラと交通監視カメラ
- 防衛と国境監視用カメラ
- 技術別
- CMOSイメージセンサ
- CCDイメージセンサ
- 新規技術(例:InGaAs、SWIR)
- スペクトル別
- 可視光スペクトルセンサ
- 赤外線と近赤外線センサ
- 熱センサ
- マルチスペクトルとハイパースペクトルセンサ
- 処理方式別
- 2Dイメージセンサ
- 3D/飛行時間式(ToF)イメージセンサ
- AI対応オンチップイメージセンサ
- ニューロモーフィックイベントベースセンサ
- 最終用途分野別
- 住宅
- 商業・産業
- 重要インフラ
- 政府と法執行機関
- 防衛・軍事
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Sony Semiconductor Solutions Corporation
- Samsung Electronics Co., Ltd.
- OmniVision Technologies, Inc.
- ON Semiconductor Corporation
- STMicroelectronics N.V.
- GalaxyCore Shanghai Limited Corporation
- SmartSens Technology(Shanghai)Co., Ltd.
- SK hynix Inc.
- Canon Inc.
- Panasonic Holdings Corporation
- Toshiba Electronic Devices & Storage Corporation
- PixArt Imaging Inc.
- Hamamatsu Photonics K.K.
- Teledyne Technologies Incorporated
- ams-OSRAM AG
- Himax Technologies, Inc.
- Teledyne e2v Semiconductors SAS
- Gpixel Inc.
- Tower Semiconductor Ltd.
- Forza Silicon Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


