


バッテリー管理IC:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Battery Management IC - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 158 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124963
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、バッテリー管理ICの市場規模は2026年に65億2,000万米ドルに達し、2031年までに113億4,000万米ドルに達すると予測されており、予測期間中のCAGRは11.71%となる見込みです。
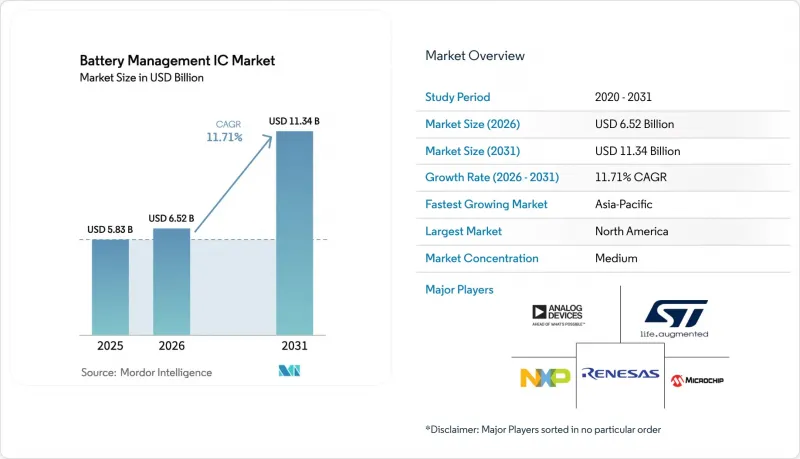
本レポートは、ICの種類(燃料ゲージIC、バッテリー充電器IC、認証ICなど)、電池の化学組成(リチウムイオン、リチウムポリマー、ニッケル水素、鉛酸)、セル構成(シングルセル、マルチセル)、最終用途産業(自動車、民生用電子機器、産業用など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のバッテリー管理IC市場の動向と洞察
EV生産目標の急増
自動車メーカー各社は、2030年までに年間3,000万台以上のバッテリー式電気自動車を生産することを公約しています。各パックにはモジュールレベルおよびパックレベルのデバイスが統合されているため、これらの目標を達成するには、年間約1億2,000万個のマルチセルコントローラが必要となります。OEM各社は現在、以前は高額な保証請求の原因となっていた偽造セルを排除するため、暗号認証ICの採用を規定しています。テスラが先駆けて導入した「セル・トゥ・パック」アーキテクチャは、中間モジュールを排除し、バッテリー管理機能をより少数ながら高度なICに集約することで、最大400個の直列接続セルを監視することが可能になります。高電圧アナログフロントエンド、デジタル信号処理、およびワイヤレストランシーバーを同一ダイ上に統合できるベンダーが、パートナーとしてますます選ばれるようになっています。
モバイルおよびウェアラブルデバイスの普及拡大
2025年、世界のスマートフォン出荷台数は10億台以上で安定しましたが、5G無線やAIを活用した画像処理によるエネルギー需要の増加が、バッテリーの劣化を加速させました。これに対し、各デバイスメーカーは、ユーザーの行動から学習して充電状態の推定精度を高める適応型燃料ゲージICを組み込むことで対応しました。Appleはこの動向をさらに推し進め、サードパーティの修理業者に対し、同社のiOS診断フレームワークと連携する認証ICが組み込まれたバッテリーの取り付けを義務付けました。2025年には5億台以上のウェアラブルデバイスが出荷され、それぞれが稼働時間を最大化するために、小型化された保護および監視回路を必要としています。折りたたみ式スマートフォンやフレキシブルバッテリーは新たな故障モードをもたらしており、致命的な事象が発生する前に内部の膨張を検出できる、インピーダンス分光法に対応した監視ICへの需要を牽引しています。
高度なSoCにおける複雑な統合
スマートフォンやノートPCのプラットフォームでは、基板スペースの節約とコスト削減のため、バッテリーの充電および残量測定機能をアプリケーションプロセッサに統合する動きが始まっています。クアルコムの「Snapdragon」やAppleの「Mシリーズ」には、オンダイの電源管理ブロックが組み込まれており、外部部品の点数を最大15%削減しています。この変化は、ミックスドシグナルの共同設計が可能な大手半導体メーカーにはメリットをもたらす一方で、ファウンダリやエコシステムとの緊密なパートナーシップを持たない独立系ICサプライヤーにとっては厳しい状況となっています。デジタルノイズの多いシリコン上で1%のクーロン計数精度を維持することは依然として課題であり、反復的なマスクスピンが必要となるため、研究開発費が増加しています。
セグメント分析
2024年にリコールや訴訟を引き起こした偽造バッテリーを阻止するため、各ブランドが暗号化ハンドシェイクを導入していることから、認証デバイスはCAGR12.34%で拡大する見込みであり、これは全カテゴリーの中で最も高い成長率となります。バッテリー充電器用ICは、2025年の売上高シェアで依然として38.63%と最大を占めていますが、システムオンチップ(SoC)設計において基本的な充電ロジックが統合されるようになったため、成長ペースは鈍化しています。燃料ゲージICは、1%の精度が生命に関わる分野、特に航空規制当局によって監視されている輸液ポンプや配送用ドローンにおいて、依然として重要な役割を果たしています。
最も歴史のあるカテゴリーである保護ICは、民生用電子機器の単セル用途で引き続き活用されていますが、デバイスメーカーが統合型ソリューションへ移行していることから、その売上高は横ばいとなっています。テキサス・インスツルメンツは2024年、SHA-256暗号ハッシュを用いてバッテリーの出所を検証する認証ICを発表しました。この機能は、LGエナジーソリューションが認定サービスセンターを通じて販売されるすべての交換用セルに対して義務付けたものです。その結果、バッテリー管理IC市場では、単なるカタログ部品を出荷するサプライヤーよりも、セキュアなファームウェア、リファレンスデザイン、クラウド分析を組み込んだソリューションを提供するサプライヤーが評価されています。
2025年の売上高に占めるリチウムイオン電池の割合は71.74%に達し、CAGR13.11%で市場シェアを拡大する軌道に乗っています。エネルギー密度の向上、コスト削減、リサイクルインフラの改善が、この化学組成の優位性をさらに強固なものにしています。熱的安定性で評価の高いリン酸鉄リチウム系電池は、商用トラックや定置型蓄電システムでの利用範囲を広げています。しかし、その電圧曲線が平坦であるため、充電状態(SOC)の推定が複雑化しており、高度なアルゴリズムを搭載したモニタICへの需要が高まっています。
CATLの「Qilin」やパナソニックの「4680」といった最先端のセルは、より迅速な過渡応答やより高いスパイン温度など、新たな電気的特性を生み出しており、これらは数ミリ秒ごとに追跡する必要があります。こうしたセル開発の革新企業と早期に提携するICベンダーは、複数年にわたる設計採用を確保でき、それがバッテリー管理ICの市場シェア拡大に直結することになります。固体電池は依然として商用化前の段階ですが、インピーダンスやイオン抵抗を測定できる将来を見据えたアーキテクチャの必要性を浮き彫りにしています。この機能については、ごく少数のサプライヤーが大学のパートナーと共同でプロトタイプの開発を進めています。
地域別分析
北米は2025年の売上高の38.73%を占めました。これは、米国におけるバッテリーセル生産を促進し、半導体の調達に確実性をもたらす「インフレーション・リダクション法(Inflation Reduction Act)」のローカルコンテンツ優遇措置に後押しされたものです。デトロイト地域の自動車メーカーは、テキサス・インスツルメンツ社およびアナログ・デバイセズ社と複数年にわたる供給契約を締結し、自動車安全完全性レベルD(ASIL-D)対応デバイスの国内製造能力を確保しました。カナダの水酸化リチウム精製所や、メキシコで拡大するEV組立拠点により、地域的なサプライチェーンの密度が高まり、リードタイムの短縮と在庫バッファーの削減につながり、北米のバッテリー管理IC市場を安定化させています。
アジア太平洋地域は、中国のギガファクトリー建設計画の膨大な規模と、日本および韓国の材料サプライヤーによる技術的リーダーシップにより、地域別で最も高いCAGR12.74%を記録すると予測されています。ASEAN諸国では、二輪車の電動化が加速するにつれて勢いが増しており、熱帯気候に合わせて最適化された簡素化されたモニターICが好まれています。インドでは、先進化学系電池を対象とした生産連動型インセンティブプログラム(予算24億米ドル)が、計画中の20GWh規模の工場が量産段階に達する2027年頃、国内のIC需要を刺激すると見込まれています。
欧州は最も厳しい規制環境を課しており、デジタルバッテリーパスポートやリサイクル素材含有率の基準を義務付けており、これには認証と詳細な記録が求められます。フォルクスワーゲン・パワーコ、ノースボルト、ACCなどのギガファクトリー・コンソーシアムは、2030年までに200GWh以上の生産能力を構築する予定であり、この計画は年間数千万個の高電圧コントローラーの需要につながります。一方、中東およびアフリカにおけるマイクログリッドの導入や、アフリカのオフグリッド用ソーラーキットは、コスト重視のシングルセルモニターが主流となるニッチ市場です。こうした地理的な分散化により、サプライヤーは地域ごとの政策変動や商品価格の急変に対するクッションを得ることができ、バッテリー管理IC市場が次の再編段階に入る中で、この強靭性は極めて重要です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EV生産計画の急増
- モバイル端末やウェアラブル端末の普及が進んでいること
- バッテリー安全ICの統合に向けた規制当局の推進
- 48Vマイルドハイブリッド商用車のブーム
- セカンドライフの定置型蓄電システムの導入
- SiC/GaNへの移行により、高電圧充電器の実現が可能に
- 市場抑制要因
- 高度なSoCにおける複雑な統合
- 原材料価格の変動
- バッテリー試験の認定能力の不足
- サイバーセキュリティ認証費用の高騰
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 投資分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- ICの種類別
- 燃料ゲージIC
- バッテリー充電器IC
- 認証用IC
- バッテリーモニターIC
- 保護IC
- バッテリー化学組成別
- リチウムイオン
- リチウム・ポリマー
- ニッケル水素電池
- 鉛蓄
- セル構成別
- シングルセル
- マルチセル
- 最終用途産業別
- 自動車
- 家庭用電子機器
- 産業
- 通信機器
- 医療用機器
- エネルギー貯蔵システム
- その他のエンドユーズ産業
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Texas Instruments Incorporated
- Analog Devices, Inc.
- STMicroelectronics N.V.
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- Infineon Technologies AG
- onsemi(ON Semiconductor Corporation)
- Microchip Technology Incorporated
- Rohm Co., Ltd.
- Semtech Corporation
- Maxim Integrated Products, Inc.
- Toshiba Electronic Devices and Storage Corporation
- Nordic Semiconductor ASA
- Diodes Incorporated
- Silicon Laboratories Inc.
- Vicor Corporation
- Richtek Technology Corporation
- Nisshinbo Micro Devices Inc.
- Skyworks Solutions, Inc.
- Monolithic Power Systems, Inc.
- ABLIC Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 158 Pages
- 納期
- 2~3営業日


