


Wi-Fiチップセット:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Wi-Fi Chipset - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124948
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、Wi-Fiチップセットの市場規模は、2025年の219億米ドルから2026年には232億4,000万米ドルへと拡大し、2026~2031年にかけてCAGR6.12%で推移し、2031年には312億7,000万米ドルに達すると予測されています。
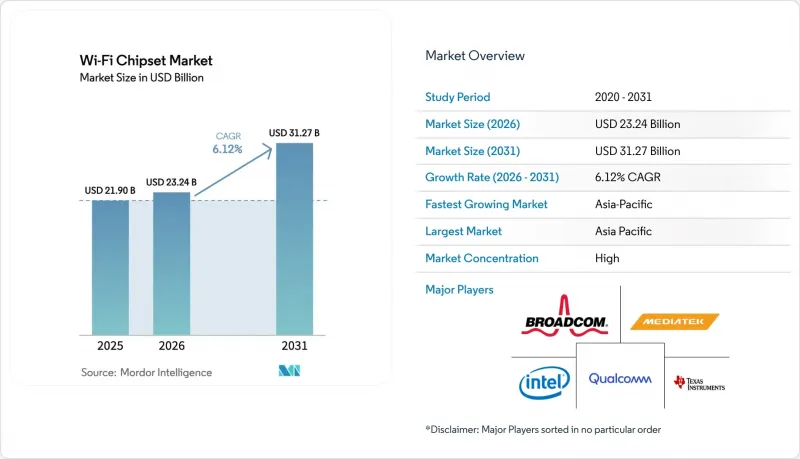
本レポートは、規格(Wi-Fi 4、Wi-Fi 5、Wi-Fi 6と6E、その他)、MIMO構成(MU-MIMO、SU-MIMO)、デバイス用途(スマートフォン、タブレット、デスクトップ、ノートパソコン、Wi-Fiルーターとブロードバンドゲートウェイ、その他)、エンドユーザー(住宅、企業、産業、自動車、その他)、地域(北米、南米、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のWi-Fiチップセット市場の動向と洞察
企業ネットワークにおけるWi-Fi 6/6Eの急速な普及
FCC(連邦通信委員会)によって解放された6GHz帯の1,200MHzの周波数帯を後押しとして、2024年には企業キャンパスのアップグレードがパイロット段階から本格的な展開へと移行し始めました。チャネルの追加により、320MHzというより広い帯域幅が可能となり、Wi-Fi 5に比べてスループットが5倍に向上しました。これにより、ITチームは8Kメディアストリームや遅延に敏感なコラボレーションツールを運用するための容量の余裕を確保できるようになりました。2024年までに、400機種以上のWi-Fi 6E認定デバイスが市販化され、エンタープライズクラスのアクセスポイントは、認定サブカテゴリーの中で最も急成長を遂げました。2.4GHzと5GHz帯で動作するレガシーデバイスによる干渉を、6GHz帯のクリーンなチャネルが回避できるため、施設管理チームからはトラブルシューティングのチケット数が減少したと報告されています。ベンダー各社は、Wi-Fi 6Eハードウェアを、周波数帯が利用可能になった際にWi-Fi 7へのソフトウェアアップグレードに対応できる、将来を見据えた投資として位置づけています。医療や金融などの産業では、常時接続のワイヤレス環境が業務上の必須要件となっているため、調達サイクルは15ヶ月未満に短縮されています。
スマートホーム機器と住宅メッシュネットワークの成長
2024年には、多くの都市部住宅において家庭内デバイスの密度が30台以上の接続端末を超え、2028年までに平均50台を超えると予測されています。この急増により、サービスプロバイダは、メッシュノード間の6GHzバックホールリンクを専用化できるトライラジオチップセットを基盤としたゲートウェイの再設計を余儀なくされています。これにより、Wi-Fi 6Eゲートウェイは、依然として2.4GHzで動作するサーモスタットやセキュリティカメラの帯域を、4Kストリーミングボックスが圧迫するのを防ぎます。新しいチップセットに組み込まれたビームフォーミングとシームレスなハンドオフ機能により、居住者が部屋から部屋へと移動しても一貫したスループットが維持され、サポートコールの主要原因の一つが解消されます。成熟した省電力モードにより、動作頻度の低いセンサのバッテリー寿命が延び、インターネットサービスプロバイダの現場対応コストが削減されます。Broadcom社は、北米の一部の光ファイバーサービスエリアで6GHz対応ゲートウェイを導入した後、現場サポートのインシデントが2桁の減少を示したと報告しています。
ネットワークセキュリティ上の脅威と複雑な管理
WPA3への移行によりWi-Fiネットワークのセキュリティは強化されますが、異なる世代のデバイスが混在する環境では互換性の問題が生じ、企業のアップグレードを遅らせています。Wi-Fi 7のマルチリンク運用では、各周波数リンクごとに同期化された暗号化認証情報が必要となるため、施策セットの数が増加します。そのため、IT管理者は自動化された施策エンジンに投資することになりますが、これによりコストが増大し、導入スケジュールが長期化しています。管理対象外のIoTデバイスの流入により攻撃対象領域が拡大し、より厳格なネットワークセグメンテーションやゼロトラストアーキテクチャの導入が求められていますが、これらは限られた人員リソースに負担をかけています。屋外での6GHzチャネル運用に必要な自動周波数調整データベースは、変更管理のワークフローをさらに複雑化させ、一部の組織ではベンダーのツールが成熟するまで導入を遅らせる事態を招いています。
セグメント分析
Wi-Fi 6とWi-Fi 6Eは、企業のキャンパス刷新プロジェクトにおける主要なアップグレードパスとして、2025年には合わせて41.27%の売上シェアを占めました。このセグメントは、下位互換性と認定済みクライアントエコシステムの恩恵を受けており、中期的な展望においてWi-Fiチップセット市場を支える基盤となっています。Wi-Fi 7設計が主流を占める「その他」カテゴリーは、チップメーカーがスペクトル効率を飛躍的に高める320MHzチャネルアーキテクチャの最終調整を進めるにつれ、6.72%という最も高いCAGRで推移する見込みです。AppleのフラッグシップスマートフォンとノートPCプラットフォームには、2025年にトライバンドWi-Fi 7無線機能が搭載される予定であり、これにより通常、企業はデバイスとアクセスポイントの機能を整合させるため、LANインフラへの投資を加速させます。FilogicベースWi-Fi 7ゲートウェイは、通信事業者のラボテストにおいて、アップリンクスループットが4倍高いことを実証しており、Wi-Fi 6Eの前世代製品との差別化が際立っています。
仮想現実、クラウドゲーミング、超高精細ストリーミングへの需要の高まりにより、スループットへの期待はWi-Fi 6Eの上限を超えて高まっています。アーリーアダプターは、屋外施設における6GHz帯の既存周波数保護要件を満たすため、自動周波数調整(AFC)機能を備えたアクセスポイントの戦略的な発注を行っています。チップセットベンダーによる市場啓発キャンペーンでは、双方向XR使用事例に不可欠な、1ミリ秒台の遅延低減が強調されています。Wi-Fiチップセット市場が変革期を迎える中、モジュラー型リファレンスデザインを提供する部品サプライヤーは、顧客の市場投入までの時間を短縮し、CPE、PC、スマートフォンといった各セグメントでの設計採用を確実に獲得しています。
MU-MIMOソリューションは、2025年の売上高の60.65%を占め、2031年までCAGR6.61%を記録しました。8ストリーム対応のアクセスポイントは、数十台のデバイスに対して同時ダウンリンクとアップリンクデータを送信します。この機能は、同時接続ユーザー数が500人を超えることがよくある講堂や交通ハブにおいて不可欠です。Wi-Fi 6EとWi-Fi 7のPHY層に組み込まれたビームフォーミングアルゴリズムの進歩により、反射の多い屋内環境においても信号の完全性が維持されます。MU-MIMO実装に関連するWi-Fiチップセット市場の規模は、ハイエンドのエンタープライズ用機器における高い平均販売価格(ASP)の恩恵を受けています。
SU-MIMOチップセットは、シングルスレッド通信で十分なエントリーレベルのゲートウェイや、価格に敏感なIoTノードに引き続き採用されています。しかし、IoTの密度が高まるにつれ、エアタイムの競合を最小限に抑えるため、コンシューマー用アクセスポイントでさえ、4ストリームのMU-MIMO設計へと移行しつつあります。ベンダーは、クライアントのテレメトリを分析し、空間ストリームを動的に割り当てるAIアクセラレーションブロックを組み込んでおり、住宅用の上りトラフィックを支配するビデオ会議アプリにおいて、予測可能なアプリケーションパフォーマンスを保証しています。
地域別分析
2025年、Wi-Fiチップセット市場の出荷台数の43.05%をアジア太平洋が占め、中国、日本、韓国が製造と消費の両面を支えています。中国のTier-2とTier-3都市における政府の光ファイバー投資が、トライラジオ・ゲートウェイの需要を刺激していますが、屋内での6GHz帯運用に関する現在の規制により、Wi-Fi 6Eの本格的な普及は遅れています。2024年に日本で6GHz帯WLANが規制上承認されたことを受け、320MHzチャネルに対応するWi-Fi 7ルーターをめぐる国内OEM各社の動きが活発化しています。一方、韓国の通信事業者は、5G対応のスマートシティ回廊内にキャリアグレードのWi-Fi 6Eアクセスポイントを導入しています。インドにおけるインターネット加入者の急増や、チェンナイへのWi-Fi設計センターの設立は、同地域がエンジニアリングの拠点であると同時に、大規模な消費者市場としてもその役割を拡大していることを示しています。
北米は、FCCによる6GHz帯全体の早期開放を活かし、企業用導入において主導的な役割を維持しています。ハイブリッドな働き方の普及により、動的チャネル割り当て機能を備えたアクセスポイントへの需要は引き続き堅調です。サービスプロバイダは、顧客の離反を防ぎ、通信速度の階層化を超えた差別化を図るため、マネージドWi-Fi 7ゲートウェイをギガビット光回線パッケージにバンドルしています。Wi-Fiチップセット市場は、総所有コスト(TCO)モデルが生産性の向上を正当化する場合、世代交代を迅速に支える民間セクタからの堅調な資金提供の恩恵を受けています。欧州では、8Gbpsのマルチギガサービスに備えるブロードバンド事業者間で、Wi-Fi 7の導入が加速しています。CEPTによる6GHz帯上部の認可に用いた取り組みは、利用可能なチャネル数を2倍に増やし、人口密集した大都市圏全体で対称型のギガビット性能を実現することにつながります。一方、南米、中東・アフリカでは、コスト削減されたWi-Fi 6チップセットが、大衆用スマートフォンや、地方の接続格差を埋める固定無線ゲートウェイに採用されるにつれ、新興市場としての成長が見込まれています。これらの地域における周波数割当の多様性は、世界のSKUの統一を複雑にしていますが、標準規格による認証により、多国籍OEMの相互運用性に関するリスクは最小限に抑えられています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 公共Wi-FiホットスポットとIoT接続の普及
- インターネット普及率の上昇と高速通信への需要の高まり
- 企業ネットワークにおけるWi-Fi 6/6Eの急速な普及
- スマートホーム機器と住宅メッシュネットワークの成長
- 低消費電力の産業用IoTに用いたWi-Fi HaLowの統合
- 6~7GHz帯の規制緩和によるWi-Fi 7普及の加速
- 市場抑制要因
- ネットワークセキュリティ上の脅威と複雑な管理
- IoTセグメントにおける5G/LPWANによる競合
- 半導体製造能力の制約(6nm未満)
- Wi-Fi 7に関する地域による周波数規制のばらつき
- マクロ経済要因が市場に与える影響
- Wi-Fiの進化
- 産業のサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 規格別
- Wi-Fi 4
- Wi-Fi 5(802.11ac)
- Wi-Fi 6と6E(802.11ax)
- Wi-Fi 7(802.11be)
- その他の規格(Wi-Fi 8、旧規格)
- MIMO構成別
- MU-MIMO
- SU-MIMO
- デバイス用途別
- スマートフォン
- タブレット
- デスクトップ
- ノートパソコン
- Wi-Fiルーターとブロードバンドゲートウェイ
- テレビ
- IoT
- インフォテインメントシステム(自動車)
- その他のデバイス用途(ドローン、ゲーム機)
- エンドユーザー別
- 住宅(家庭用電子機器)
- 企業(ネットワーク)
- 産業
- 自動車
- 政府・公共部門
- 医療分野
- その他のエンドユーザー(教育、商業)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Qualcomm Technologies Inc.
- Broadcom Inc.
- MediaTek Inc.
- Intel Corporation
- Texas Instruments Incorporated
- STMicroelectronics N.V.
- Samsung Electronics Co., Ltd.
- NXP Semiconductors N.V.
- ON Semiconductor Corporation
- Espressif Systems
- Beken Corporation
- Infineon Technologies AG
- Renesas Electronics Corporation
- Nordic Semiconductor ASA
- Silicon Laboratories Inc.
- MaxLinear, Inc.
- UNISOC(Shanghai)Technologies Co., Ltd.
- Realtek Semiconductor Corporation
- Skyworks Solutions Inc.
- Qorvo Inc.
- Analog Devices Inc.
- Murata Manufacturing Co., Ltd.
- Marvell Technology, Inc.
- ASR Microelectronics Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


