


術後疼痛管理:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Post-Operative Pain Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124795
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、術後疼痛管理市場の規模は、2025年の428億4,000万米ドル、2026年の452億9,000万米ドルから、2031年には598億2,000万米ドルへと拡大すると予測されており、2026~2031年にかけてCAGR5.72%を記録する見込みです。
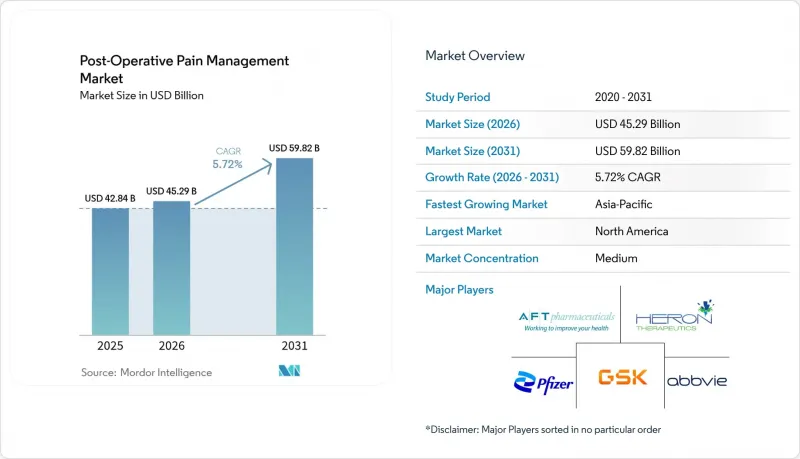
本レポートは、薬剤クラス別(オピオイド、COX-2阻害薬、その他)、投与経路(注射剤、経口、その他)、外科手術タイプ(整形外科、心血管・胸部、その他)、流通チャネル(病院薬局、その他)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の術後疼痛管理市場の動向と洞察
手術件数の増加
選択的手術はパンデミック前の水準まで回復し、引き続き増加傾向にあります。特に、整形外科の症例数の大部分を占める股関節と膝関節置換術においてその傾向が顕著です。こうした高頻度の手術が日帰り手術へと移行するにつれ、同日退院を可能にするオピオイド使用を最小限に抑えた治療法への需要が高まっています。アジア太平洋の各国の保健省は、第2級と第3級の都市において手術室の収容能力を拡大しており、この動きにより、何百万人もの新規患者が標準化されたマルチモーダルプロトコルの対象となることで、術後疼痛管理市場が拡大しています。同時に、世界の非政府組織は、低所得地域における未治療の手術症例の積み残しを指摘しており、インフラが整備されるにつれて表面化するであろう強い潜在需要を示唆しています。これらの累積的な影響により、成熟した欧米市場における価格下落を相殺する、持続的な手術件数の追い風が生まれています。
マルチモーダルと非オピオイド療法への移行
ガイドライン策定機関や保険者は現在、マルチモーダル療法を第一選択の治療法として指定しており、ほとんどの入院・外来治療チャネルにおいて、オピオイド単剤療法に取って代わっています。CMS(米国医療保険センター)の償還除外規定により、高価な非オピオイド系薬剤に対する病院予算のペナルティが撤廃され、米国の大規模医療システム全体で薬剤リストの急速な切り替えが進んでいます。欧州ではより慎重な姿勢が見られますが、ドイツの健康保険組合では同様のモデルを試験的に導入しており、将来的には欧州全土での普及が示唆されています。病院では、1回の投与で侵害受容と炎症の制御を組み合わせたブピバカインメロキシカムマトリックス製剤のような二重作用機序の製剤が注目されており、これにより看護業務の負担や在庫管理の複雑さが軽減されています。これらの変化が相まって、実臨床での導入が加速し、術後疼痛管理市場の収益基盤がさらに強固なものとなっています。
オピオイド依存症の危機と規制の強化
急性期におけるオピオイド配合を3日分までに制限するCDCのガイドラインは、現在、米国のほとんどの州で施行されており、電子モニタリングプログラムによって、同業者間の基準からの逸脱が指摘されています。英国の規制当局は、急性期術後使用における徐放性製剤の使用を禁止しており、この先例を他の英連邦諸国の規制当局も検討しています。これらの規制によりオピオイドの処方量は減少しますが、間接的に非オピオイド系代替薬への需要を拡大させ、術後疼痛管理市場全体における収益の減少を緩和しています。
セグメント分析
局所麻酔薬は2025年にx10億米ドルの売上高を記録し、CAGR8.25%で成長すると予測されており、オピオイドから術後疼痛管理市場のシェアを徐々に奪っています。オピオイドは2025年においても依然として売上高の45.55%を占めており、規制上の逆風が強まる中でも、その確固たる地位が浮き彫りになっています。2024年、パシラ社は「エクスパレル(Exparel)」の四半期売上高が1億4,500万米ドルであったと報告し、継続的な採用が進んでいることが裏付けられました。ガバペンチノイド、ケタミン、デクスメデトミジンは依然として主治療というよりは補助療法として位置づけられていますが、ブピバカインメロキシカムのような複合製剤は、その価値提案を再定義しつつあります。
病院では、副作用プロファイルの改善により、償還に関連する患者満足度指標が向上するため、局所麻酔薬が歓迎されています。次世代のデポ製剤技術は、血漿中濃度曲線をより滑らかにする有望性を示しており、これによりオピオイドに対する選好がさらに高まる可能性があります。NSAIDsは依然として中核的な薬剤として存在していますが、安全性の観点から投与量は控えめに保たれており、術後疼痛管理市場全体において、麻酔薬の拡大に用いた余地が残されています。
外用剤と経皮吸収剤はCAGR9.75%と最も急速な伸びを示しましたが、2025年時点では、注射剤が依然として術後疼痛管理市場規模の最大のシェアを占めていました。在宅療養においては経口投与が不可欠ですが、迅速回復プログラムにおけるオピオイド誘発性イレウスへの懸念から、経口非オピオイド併用療法への関心が高まっています。脊髄腔内カテーテルは、胸部と腹部の治療現場で引き続き使用されていますが、その運用には専門的なスタッフが必要であり、小規模な医療機関ではこうした人材が不足していることがよくあります。
病院では、感染リスクと看護時間を削減するため、ラインレス鎮痛管理への移行が進んでいます。FDAのガイダンスでは、急性期の適応症に対して外用剤が有効であると明示されており、申請書類の提出が加速しています。点滴調剤室の人手不足が深刻化する中、管理者は、薬剤師の確認なしに看護師が直接適用できる外用キットを承認しており、術後疼痛管理市場全体における導入の実務上の障壁が取り除かれています。
地域別分析
北米は2025年の売上高の38.23%を占めました。これは、CMS(米国医療保険医療サービスセンター)の償還制度の変更により、病院側のコスト面での懸念が解消され、ASC(外来手術センター)のインフラが急速に整備されたためです。米国はAI駆動型の薬剤適正使用管理ツールの導入実績が最も多く、術後疼痛管理市場におけるリーダーシップをさらに強固なものとしています。カナダでは米国の展開を注視していますが、州レベルの予算交渉により、国家レベルの政策決定が遅れています。
アジア太平洋は、中国における積極的な手術能力の拡大と、インドの民間病院チェーンによるプロトコルの差別化により、CAGR7.42%で成長の原動力となっています。中国の第2・第3級都市では、専門医による監督を最小限に抑える標準化された鎮痛剤バンドルが採用されており、デポ型麻酔薬や外用補助薬が好まれています。日本では高齢化により整形外科手術件数が急増している一方、オーストラリアでは英国のオピオイド規制を模倣するかどうかを検討しており、こうした決定は治療法の構成を再編する可能性があります。
欧州では慎重な動きが見られます。MHRA(英国医薬品医療製品規制庁)による禁止措置により、英国は即放性オピオイドと非オピオイド系補助薬への転換を余儀なくされており、単価は低下するものの、非オピオイド系薬剤の処方量は増加しています。ドイツでは支払いの除外措置が試験的に導入されていますが、全国的な展開は連邦政府と州政府の合意にかかっています。フランスとスペインは、高価格帯の徐放性製品の承認に先立ち、さらなる実臨床データを待っているため、術後疼痛管理市場全体と比較して、同地域の成長は緩やかなものにとどまっています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 手術件数の増加
- マルチモーダルと非オピオイド療法への移行
- 長時間作用型局所・神経ブロック麻酔薬の普及
- 外来手術センター(ASC)の拡大
- AIを活用したオピオイド適正使用の個別化アルゴリズム
- 非オピオイド系鎮痛薬に対する法定の別途償還
- 市場抑制要因
- オピオイド依存症の危機と規制の強化
- プレミアムIV製剤に対する病院側のコスト抑制圧力
- MHRAによる術後急性疼痛に対する徐放性オピオイド製剤の使用禁止措置
- 薬剤師と薬剤技術者の人材不足
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 薬剤クラス別
- オピオイド
- NSAIDs
- COX-2阻害薬
- 局所麻酔薬
- 補助鎮痛薬
- 投与経路別
- 注射剤
- 経口
- 外用・経皮
- 髄腔内・硬膜外
- 吸入
- 外科手術タイプ別
- 整形外科
- 心血管・胸部
- 腹部・消化器
- 産婦人科
- 眼科・耳鼻咽喉科
- その他
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AbbVie(Allergan)
- AFT Pharmaceuticals
- Alembic Pharmaceuticals
- Baxter International
- Bayer AG
- Boston Scientific
- Cipla Inc.
- Eli Lilly & Co.
- Endo International
- GSK plc
- Heron Therapeutics
- Hikma Pharmaceuticals
- Hyloris Pharmaceuticals
- Innocoll
- Johnson & Johnson(Janssen)
- Mallinckrodt plc
- Medtronic plc
- Neumentum Inc.
- Novartis AG
- Pacira BioSciences Inc.
- Pfizer Inc.
- Teva Pharmaceutical Industries
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日


