


ヘルスケア規制業務のアウトソーシング:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Healthcare Regulatory Affairs Outsourcing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124784
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、ヘルスケア規制業務のアウトソーシング市場規模は、2025年の85億6,000万米ドルから2026年には93億7,000万米ドルへと拡大し、2026~2031年にかけてCAGR8.65%で推移し、2031年には141億9,000万米ドルに達すると予測されています。
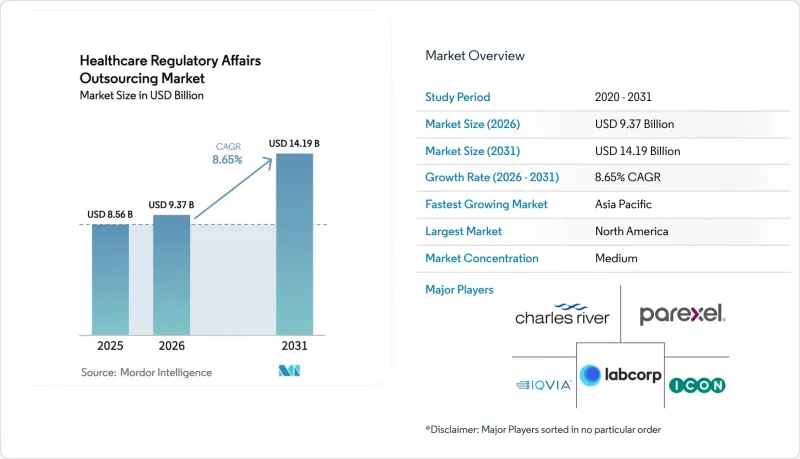
本レポートでは、産業をサービス別(規制コンサルティング、その他)、製品のライフサイクル段階別(前臨床段階、その他)、治療領域別(腫瘍学、その他)、エンドユーザー別(製薬会社、その他)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類しています。市場予測は金額(米ドル)ベースで提示されています。
世界のヘルスケア規制業務のアウトソーシング市場の動向と洞察
臨床試験件数の増加
ClinicalTrials.govには、2024年12月時点で48万7,000件の研究が登録されており、これは2023年比で6.2%増加しており、新規臨床試験のほぼ半数が腫瘍学または希少疾患に関連するものでした。各研究では、IND申請、プロトコル修正、安全性報告書などが作成されますが、スポンサーはこれらを外部委託することを好みます。FDAの「プロジェクトオプティマス」では、がんプログラムに用量最適化試験の組み込みが義務付けられており、これにより文書作成の負担が増大し、小規模なチームには大きな負担となっています。現在、フェーズIIとフェーズIIIのプロトコルの約30%が分散型モデルを採用しており、これには電子同意書や遠隔モニタリングが組み合わされていますが、こうしたモデルは規制上の曖昧さを招く可能性があり、専門ベンダーの方が適切に管理できるセグメントです。また、デジタルバイオマーカーデータを申請書類に統合できるライターへの需要も高まっています。これらの要因が相まって、契約金額を拡大させ、ヘルスケア規制業務のアウトソーシング市場を強化しています。
中核能力に注力するライフサイエンス企業
バーチャルバイオテック企業は、多くの場合、最小限の人員で運営されており、IND申請前段階から市販後調査に至るまでのあらゆるコンプライアンス業務をアウトソーシングしています。一方、老舗の製薬企業は戦略策定を社内で維持しつつ、地域による申請書類の適応、ラベルの改訂、シリアライゼーション情報の更新といった大量処理を要する業務をアウトソーシングしています。このような二極化により、ベンダーは高品質なアドバイザリー業務と、コモディティ化した文書作成業務の両方をサポートすることが求められています。料金体系は、承認のマイルストーンに連動した成果ベース価格設定へと移行しており、初回申請での承認を実現できるプロバイダに報いる仕組みとなっています。投資家が資金調達ラウンドの前に規制対応の準備状況を精査する中、初期段階の企業はより早い段階でコンサルタントを起用するようになり、アウトソーシングは周期的なものではなく、構造的な選択として定着しつつあります。
データセキュリティ・知的財産漏洩のリスク
スポンサーは、機密の試験データや製剤の詳細をサードパーティーに提供しなければなりません。しかし、GDPRや中国の「個人情報保護法」などの越境規制により、違反に対しては多額の罰金が科せられます。2024年に複数の規制当局への申請を中断させたランサムウェアの事案は、脆弱性を浮き彫りにし、SOC 2 Type II認証や年次ペネトレーションテストへの需要を高めました。知的財産の漏洩はより巧妙です。あるベンダーが同じ治療領域で競合するスポンサーにサービスを提供している場合、戦略的な知見が意図せず流出する可能性があります。契約交渉には現在、詳細なサイバーセキュリティ対策、データ居住地に関する条項、監査権などが盛り込まれており、アウトソーシング契約に時間とコストを追加し、セグメントの成長を鈍化させています。ゼロトラストアーキテクチャ、専用のクリーンルーム、厳格な利益相反管理方針に早期に投資するベンダーは、収益と顧客の信頼を守ることができます。
セグメント分析
2025年には、「規制関連文書の作成・出版」が37.81%と最大のシェアを占め、ICHの書式規則に準拠した臨床試験報告書、治験実施計画書、eCTD書類に対する持続的な需要が浮き彫りとなりました。「製品登録・臨床試験申請」は、スポンサーが複数地域にわたる並行申請をアウトソーシングすることでスケジュールを短縮しようとする動きを受け、2031年までCAGR11.66%で成長すると予測されています。2025年1月に発効したFDAのeCTD 4.0義務化により、必要なシステムや訓練を受けたスタッフを欠く企業間でのアウトソーシングが活発化しています。価格設定が最も高いのは、CRISPR編集療法などの治療法に関連する規制コンサルティング業務であり、このセグメントでは当局の先例が乏しく、初期の科学的助言セッションには上級専門家が求められます。法的代理は、特許や独占権交渉において、ニッチながらも高利益率の活動として継続しています。
ラベル・アートワーク管理は規模は控えめですが、シリアライゼーション義務や多言語包装のニーズにより着実に成長しています。市販後・ライフサイクル管理は、継続的な安全性モニタリングを義務付けるFDAのセンチネルイニシアチブやEMAのEudraVigilance要件に牽引され、CAGR12.42%で急増しています。リアルタイムの安全性シグナル検出や定期的な安全性更新報告の迅速化を提供するベンダーが、長期契約を獲得しています。サブスクリプション型の規制情報、ギャップ評価、模擬査察は「その他のニッチサービス」を構成しており、監査サイクルや新たなガイダンスが発表される際に拡大します。これらのサービス動向の相乗効果により、ヘルスケア規制業務のアウトソーシング市場は力強い勢いを維持しています。
2025年には、臨床段階の活動が支出の44.73%を占め、これにはIND申請、プロトコル修正、安全性情報の更新が含まれます。承認後・市販後の業務は、規制当局が迅速承認に対して確認試験を義務付け、より厳格な医薬品安全性モニタリング基準を課すことから、2031年までにCAGR12.42%で成長すると予測されています。FDAは2024年に15タイプの抗がん剤に迅速承認を付与しましたが、それぞれが市販後の臨床試験を必要としており、外部の規制支援に対する需要が持続することになります。登録段階のプロジェクトは、初回承認の直前にピークを迎えますが、現在では規制当局がローリングレビューを採用しているため、反復的なやり取りが必要となっています。EMA(欧州医薬品庁)の「規制科学戦略」は適応型承認チャネルを重視しており、申請者は申請書類の提出後も対話を維持することが求められています。そのため、予測期間において、承認後の業務に関するヘルスケア規制業務のアウトソーシング市場の規模は、従来型臨床段階のアウトソーシングよりも急速に拡大すると見込まれています。
前臨床段階のアドバイザリーサービスは規模は小さいものの、スポンサーが初期段階での規制当局からのフィードバックを重視し、後々のコストのかかる設計変更を回避しようとする動向があるため、増加傾向にあります。継続的な実世界エビデンス(RWE)の生成により、市販後業務と臨床業務の境界線が曖昧になっており、クライアントは製品のライフサイクル全体を通じて支援できる統合型ベンダーを好むようになっています。
地域別分析
北米は、5,000社以上の活発なバイオテクノロジー系スタートアップの存在と、世界の基準となる規制当局としてのFDAの地位に支えられ、2025年の収益の42.36%を占めました。アジア太平洋は、インドの政策改革や、中国による申請手続きの積極的なデジタル化により、現地のベンダーにとって参入障壁が低下していることを反映し、CAGR13.06%で成長すると予測されています。インドの中央医薬品標準管理機構(CDSCO)は2024年に62件の新薬申請を承認し、これは前年比28%の増加であり、審査効率の向上を示しています。中国は同年、1,100件以上の医薬品登録を処理し、その80%が国内企業によるものであったことから、現地のコンサルティング需要をさらに促進しています。
中東・アフリカでは、湾岸協力会議(GCC)加盟国が医薬品の価格設定や登録プロセスを統一することで、申請手続きのばらつきが減少しており、市場が加速しています。南米は依然として分断された状態が続いており、ブラジルのANVISAとアルゼンチンのANMATの審査期間が異なるため、地域企業が支配的な地位を維持しています。FDAとEU、カナダ、オーストラリアの規制当局との間の相互承認協定により、査察が効率化され、標準化されたプロセスを備えたグローバルCROに有利に働いています。こうした地域による違いが、ヘルスケア規制業務のアウトソーシング市場におけるベンダーの事業拡大戦略を形作っています。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 臨床試験件数の増加
- 中核能力に注力するライフサイエンス企業
- 世界の規制枠組みの複雑化
- バーチャル・低分子バイオテクノロジー系スタートアップ企業の拡大
- AIを活用した規制情報分析の導入
- 発展途上国における低コストの規制ハブの台頭
- 市場抑制要因
- データセキュリティ・知的財産漏洩のリスク
- 世界的なプロセスの標準化の欠如
- 規制分野の専門人材のコスト高騰
- デジタル治療薬における急速な政策転換
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービス別
- 規制コンサルティング
- 法的代理
- 規制関連文書の作成・出版
- 製品登録・臨床試験申請
- ラベル・アートワーク管理
- 市販後・ライフサイクル管理
- その他のニッチサービス
- 製品のライフサイクル段階別
- 前臨床段階
- 臨床段階(第I~III相)
- 登録
- 承認後・市販後
- 治療領域別
- 腫瘍学
- 感染症
- 心血管・代謝
- 中枢神経・神経
- 免疫学・希少疾患
- その他の治療領域
- エンドユーザー別
- 製薬会社
- バイオテクノロジー企業
- 医療機器メーカー
- 受託調査・製造機関(CRMO)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Accell Clinical Research
- Arriello
- Charles River Laboratories
- CTI Clinical Trial & Consulting
- Freyr Solutions
- Genpact
- ICON plc
- IQVIA
- Labcorp
- Medpace
- Parexel International Corporation
- PharSafer Associates
- ProductLife Group
- Promedica International
- SGS Life Sciences
- Syneos Health
- Thermo Fisher Scientific(PPD)
- Veristat
- WuXi AppTec