


サブスクリプション型ゲーム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Subscription-Based Gaming - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124752
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、サブスクリプション型ゲーム市場の規模は、2025年の119億9,000万米ドルから2026年には131億米ドルへと拡大し、2026年から2031年にかけてCAGR9.25%で推移し、2031年には203億8,000万米ドルに達すると予測されています。
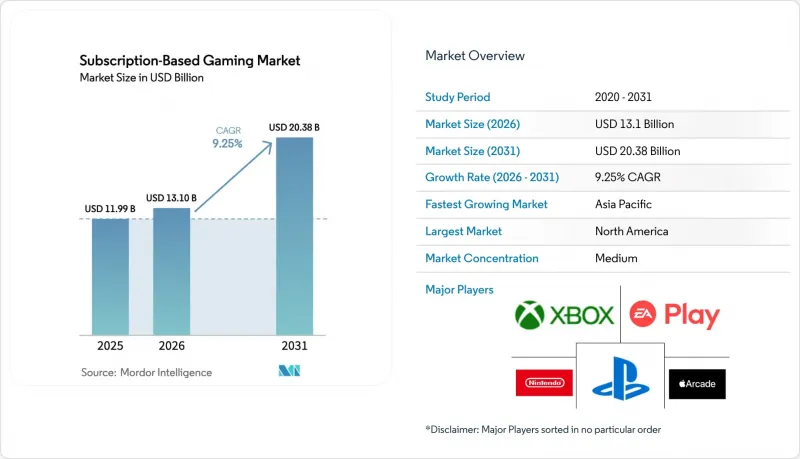
本レポートは、ゲームの種類(コンソールゲーム、PCゲーム、モバイルゲーム)、プラットフォームの種類(クラウドストリーミング、デバイスへのダウンロード)、サブスクリプションのプラン(ベーシック、プレミアム、ファミリー/グループ)、エンドユーザー層(Z世代、ミレニアル世代、X世代、およびそれ以上の世代)、収益モデル(純粋なサブスクリプション型、ハイブリッド型)、および地域別に分類されています。市場予測は金額(米ドル)ベースで示されています。
世界のサブスクリプション型ゲーム市場の動向とインサイト
クラウドネイティブのAAAタイトルのリリースが有料サービスの普及を加速
現在、サブスクリプションに加入すれば、大ヒット作のリリースに即座にアクセスできるようになり、かつてはバックカタログへのアクセスが主だったサービスが、発売当日の目的地へと変貌を遂げています。マイクロソフトのようなパブリッシャーは、発売初日に「Game Pass」に追加されるタイトルに年間10億米ドル以上を投じており、この取り組みにより、サービスの認知価値が高まり、より高い価格設定が可能になり、解約率の低下につながっています。クラウドネイティブのパイプラインは、パッケージ製品のリスクを排除し、世界同時リリースを可能にし、エンゲージメントサイクルを延長するリアルタイムのアップデートをサポートします。遅延の差が縮まるにつれ、画質はローカルインストール版に匹敵するようになり、プレイヤーはストリーミングをデフォルトとしてますます受け入れるようになっています。このように、サブスクリプション型ゲーム市場は、従来なら70米ドルの自己負担購入が必要だったコンテンツから勢いを得ています。
クロスプラットフォームのアカウント移行機能による価値の向上
コンソール、PC、モバイル間でのシームレスなIDおよびインベントリの移行により、ハードウェアを切り替える際の心理的負担が軽減されます。XsollaによるAcceleratXRの買収は、デバイスを問わず進捗を維持するためのバックエンドツールに関する「軍拡競争」を浮き彫りにしています。スマートフォンと自宅のゲーム機の間でセッションを切り替えることが一般的なアジア太平洋地域の消費者にとって、このポータビリティにより、月額料金は長期的な資産へと変わります。この機能を実装するには、統一された認証レイヤーとストア横断的な利用権管理が必要ですが、こうした投資に対応できる中小の競合他社はほとんどありません。その結果、サブスクリプション型ゲーム市場において、規模の大きなサービスに有利なパフォーマンス格差が拡大しています。
コンテンツライセンシング費用の高騰が利益率を圧迫
ローンチ初日から資金を提供する企業は、複数のサービスが同じ看板フランチャイズを巡って競い合う中、入札価格の高騰に直面しています。マイクロソフトはすでに「Game Pass」のライセンシング料として年間10億米ドル以上を費やしており、この数字が業界のベンチマークとなっています。同等の予算を持たない小規模な参入企業は、コンテンツの品揃えを縮小するか、ニッチなコンテンツに軸足を移すしかなく、サブスクリプション型ゲーム市場における潜在顧客層が狭まってしまいます。将来的には、タイトルごとの取得コストを削減できる独自の知的財産や自社スタジオの有無が、差別化の鍵を握ることになるでしょう。
セグメント分析
2025年の収益の54.35%はコンソール向けサブスクリプションが占めており、コアゲーマーを惹きつける豊富なカタログ、高精細なグラフィック、そして独占的なローンチパイプラインの重要性が浮き彫りになっています。このセグメントにおいて、コンソール向けサブスクリプション型ゲーム市場の規模は2025年に65億2,000万米ドルに達し、2031年までCAGR7.7%で推移する見込みです。Xbox Game PassやPlayStation Plusは、下位互換性のあるライブラリを拡充しており、月額料金をはるかに上回る価値をユーザーに提供しています。一方、現在は市場シェアが小さいモバイルサブスクリプションは、東南アジアの数カ国でスマートフォンの普及率が90%を超えたことを受け、CAGR 9.95%で拡大しています。クラウドストリーミングはハードウェアの格差を埋め、ミッドレンジのデバイスでもコンソール品質のタイトルを提供することで、若年層を有料エコシステムに引き込んでいます。
モバイルの台頭は、プレイ時間の短縮、ソーシャル共有の定着、そしてフリー・トゥ・プレイ文化によって形成された少額決済の習慣も反映しています。通信事業者とのバンドルプランは利用のハードルを下げ、IDのポータビリティにより端末の買い替え時でも進行状況が維持されるため、解約リスクが低減されます。PC向けサブスクリプションは中間の位置を占めており、Steamなどのストアフロントを活用して厳選されたパス型プランを試験的に展開していますが、モバイルの利便性やコンソールの独占タイトルとの競合は依然として激化しています。これら3つのフォームファクター間の相互作用は、サブスクリプション型ゲーム市場の軌道を形作り続けており、1つのアカウントで画面を自由に行き来できるハイブリッド型サービスの提供を後押ししています。
デバイスへのダウンロード型サービスは、依然として総収益の60.32%を占めています。これは、ローカルインストールにより接続状況にかかわらずパフォーマンスが保証されるためであり、この点は遅延に敏感な競合プレイヤーから高く評価されています。一方、クラウドストリーミングプラットフォームは、5Gバックホール、エッジコンピューティング、そして中程度のネットワーク環境でも1080pで60fpsのゲームプレイを実現するコーデックに後押しされ、CAGR11.05%で急成長しています。この勢いにより、コンテンツ所有者はデュアルリリース戦略へと舵を切っており、1つのサブスクリプション内でダウンロードとストリーミングの両方のオプションを提供することで、帯域幅の格差に対するリスクヘッジを図っています。
ハイブリッドアーキテクチャは、価値提案の中心となっています。加入者はオフラインプレイのためにダウンロードを行う一方で、ストレージ容量の少ないデバイスでも即座にストリーミングできる自由度を維持しています。したがって、サブスクリプション型ゲーム市場はもはや「どちらか一方」というプラットフォーム間の争いの場ではなく、消費者の好みではなくインフラの品質によって、主流となるアクセスモードが決まる連続体となっています。光ファイバーの展開が広がり、デバイス間のハンドオフがよりスムーズになるにつれ、純粋なストリーミングがダウンロードを追い抜く可能性もありますが、現時点では共存が競合情勢を特徴づけています。
地域別分析
北米は2025年の収益の72.35%を占め、ブロードバンドの普及、高いゲーム機保有率、そしてシームレスなデジタルウォレットのおかげで、引き続きサブスクリプション型ゲーム市場の中心地としての地位を確立しています。クロスプラットフォームでのアカウント同期はほぼ標準となっており、エコシステムの定着度を高め、月額料金の高さを正当化する要因となっています。カナダでは、ファミリープランの普及率が平均を上回っており、購買力を高める有利な為替レートの恩恵を受けています。規制の厳しさは欧州に比べて依然として緩やかですが、アプリストアの手数料や児童保護に関する調査が進むことで、料金体系が再構築される可能性があります。
アジア太平洋地域は10.6%という最も高いCAGRを記録しており、2031年までに絶対的な加入者数の増加幅が最大となる見込みです。スマートフォンの普及によりモバイルが優位性を持ち、通信事業者のバンドルサービスとキャリアダイレクト決済の組み合わせにより、従来は銀行システムの外にあった層へのアクセスが可能になっています。インドネシア、インド、ベトナムはこの傾向を象徴しており、東南アジアにおけるゲームプレイ時間は2024年に53%増加しました。日本は市場がより成熟しているもの、ポイントシステムとサブスクリプションの更新を連動させるロイヤリティ・プログラムの統合において先行しています。中国は依然として複雑な状況にあります。国内の大手であるテンセントとネットイーズが市場を独占していますが、スクリーンタイムに関する規制や外国コンテンツの承認に関する規制が成長を抑制しています。欧州は成熟した市場でありながら政策が変化しつつある地域です。ベルギーやオランダではルートボックスが規制されており、パブリッシャーはサービスパスへの転換を迫られています。言語、決済方法、コンテンツレーティングのローカライズは運用コストを増大させますが、適応に成功すれば、ユーザー1人あたりの平均収益(ARPU)が高いこの地域で確固たる地位を築くことができます。ラテンアメリカは新興の有望市場です。ブラジルにおけるダウンロード数と決済インフラの改善は、サブスクリプションの更なる普及に向けた準備が整っていることを示しています。アフリカでは、2024年にゲーム市場規模が18億米ドルに達し、年率12.4%の成長を見せており、その90%はモバイルが牽引しています。これは、バンドル型サービスにとって未開拓の市場であることを示唆しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クラウドネイティブのAAAの導入が加速し、有料サービスの採用が進んでいます
- クロスプラットフォームでのアカウントの移行可能性が、顧客が感じる価値を高めます
- 端末付きファミリープランが対象顧客層を拡大
- 新興市場における通信・ゲームのセットプラン
- Gen-AIを活用したパーソナライズド・キュレーションにより、顧客定着率が向上します
- ルートボックスによる収益化に対する規制の上限により、支出がサブスクリプションへとシフトしています
- 市場抑制要因
- コンテンツのライセンシング費用の高騰が利益率を圧迫しています
- フロンティア市場におけるブロードバンドインフラの不均一性
- ミッドコアゲーマーの間で懸念されるプラットフォーム・ロックイン
- アプリストアの手数料方針が、モバイルパスの収益性を制限しています
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 戦略的提携およびパートナーシップ
第5章 市場規模と成長予測
- ゲームの種類別
- コンソールゲーム
- PC向けゲーム
- モバイルゲーム
- プラットフォームタイプ別
- クラウドストリーミング
- デバイスへのダウンロード
- サブスクリプションプラン別
- ベーシック
- プレミアム
- ファミリー/グループ
- エンドユーザー層別
- Z世代(10~24歳)
- ミレニアル世代(25~40歳)
- X世代およびそれ以上(41歳以上)
- 収益モデル別
- サブスクリプション専業
- ハイブリッド(サブスクリプション+マイクロトランザクション)
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Microsoft Corporation(Xbox Game Pass)
- Sony Group Corporation(PlayStation Plus)
- Nintendo Co., Ltd.(Nintendo Switch Online)
- Apple Inc.(Apple Arcade)
- Electronic Arts Inc.(EA Play)
- Google LLC(Google Play Pass)
- NVIDIA Corporation(GeForce NOW)
- Amazon.com, Inc.(Amazon Luna and Prime Gaming)
- Ubisoft Entertainment SA(Ubisoft+)
- Humble Bundle, Inc.
- Tencent Holdings Ltd.(Start Gaming)
- Epic Games, Inc.(Fortnite Crew)
- Valve Corporation(Steam Subscription Beta)
- Utomik BV
- Blacknut SA
- Paradox Interactive AB(Paradox Pass)
- Gameloft SE(Gameloft+)
- Square Enix Holdings Co., Ltd.(Square Enix Pass)
- Netflix, Inc.(Netflix Games)
- Meta Platforms, Inc.(Meta Quest+)
- SEGA Corporation(SEGA Pass)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


