


オフハイウェイ車両向けテレマティクス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Off-Highway Vehicle Telematics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124721
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、オフハイウェイ車両向けテレマティクス市場の規模は2025年に1,045万台と評価され、2026年の1,184万台から2031年までに2,208万台に達すると予測されており、予測期間(2026年~2031年)におけるCAGRは13.28%となる見込みです。
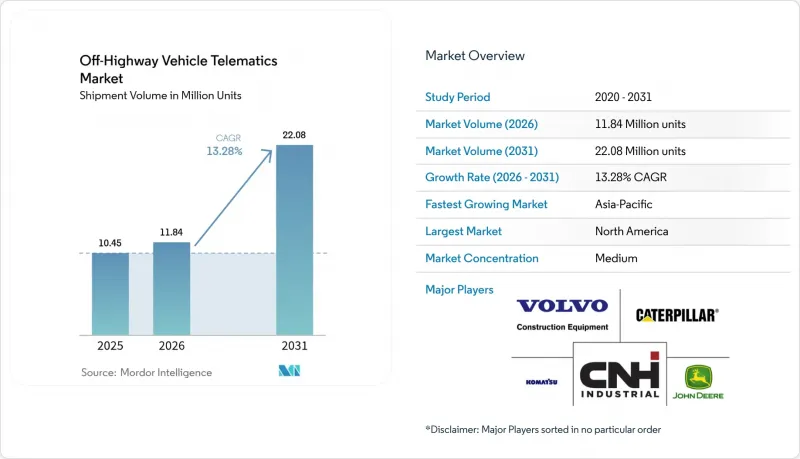
本レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、接続方式(セルラー、衛星など)、ソリューションタイプ(OEM組み込み型、アフターマーケット設置型)、車両タイプ(建設機械、農業機械、鉱山機械など)、エンドユーザー業界(建設、農業、鉱業など)、および地域別に分類されています。市場予測は、数量(台数)ベースで提示されています。
世界のオフハイウェイ車両向けテレマティクス市場の動向と洞察
重機へのOEM搭載テレマティクスを義務付ける規制
カリフォルニア州が提案しているTier 5規制では、2029年までに56~560 kWのエンジンにおいてNOxを90%削減することが求められており、コンプライアンス監査のために排出ガスのデータを継続的にアップロードすることが義務付けられています。これにより、北米全域において、テレマティクスはオプションではなく事実上の標準装備となっています。欧州のStage V要件もこの姿勢を反映しており、ディーゼル微粒子フィルターのリアルタイム監視を義務付けています。これに対し、OEM各社は工場でテレマティクス機能を標準装備することで対応しており、これにより追加コストが削減され、建設、農業、鉱業の各分野における車両群での導入が加速しています。同様の規定により、将来的にオペレーターの疲労警告や敏感な区域でのジオフェンシングが義務付けられる可能性も開かれており、オフハイウェイ車両向けテレマティクス市場は、安全基準の全範囲にわたるコンプライアンスへと向かっています。
通信死角のないカバレッジを実現する低軌道衛星コンステレーションの急増
Starlinkなどの低軌道ネットワークは、これまで農村部の農業や露天掘り鉱山におけるテレマティクスの普及を制限してきた通信の断絶を解消しています。John Deereのカンザス州での実地試験では、半径70マイルの農地全域で継続的なデータフローが維持され、リアルタイムでの農法調整や予知保全が可能となり、燃料の節約や予期せぬ修理の削減につながりました。鉱業企業はさらに大きな恩恵を受けています。途切れることのないデータストリームにより、高価値の採掘機械におけるコストのかかるダウンタイムを最大20%削減できるからです。衛星サービスの月額利用料は依然として1台あたり50~200米ドルの範囲ですが、フリートでの急速な導入に伴いボリュームディスカウントが進んでおり、オフハイウェイ車両向けテレマティクス市場の長期的な成長を支えています。
従来のメンテナンス業務プロセスを変更することへのエンドユーザーの抵抗感
多くの家族経営の請負業者や農場は、データ過多や業務フローの混乱を理由に、分析機能が充実したダッシュボードよりも、目視検査や整備士の直感に頼っています。技術者にデータ分析スキルが不足している場合、この抵抗感はさらに強まり、デジタル化によるメリットを損なう紙のログが並行して作成されることにつながります。単純な位置追跡から始め、その後予測アルゴリズムへと移行する段階的な導入が最も成功していることから、オフハイウェイ車両向けテレマティクス市場における導入の重要な障壁は、技術ではなく文化の変化であることが示されています。
セグメント分析
2025年においても、ハードウェアのシェアは53.65%を維持しました。これは、いかなる導入においても、依然としてテレマティクス制御ユニット、センサー、アンテナから始まるためです。しかし、ソフトウェアのCAGRが15.72%であることは、オフハイウェイ車両向けテレマティクス市場が、基本的な追跡から高度なデータ分析へと進化していることを示しています。クラウドプラットフォーム、AIエンジン、可視化ツールに関連するオフハイウェイ車両向けテレマティクス市場の規模は、予測期間中にハードウェアへの支出を上回る見込みであり、これは生データよりも洞察に対する需要が高まっていることを反映しています。
また、フリート事業者が設置、API統合、継続的な最適化を専門家に依存するにつれ、サービス収益も並行して増加しています。150万台の接続資産からデータを抽出するCaterpillarの生成AIサービスエンジンは、ソフトウェアとサービスが組み合わさることで、顧客の稼働時間と満足度をどのように向上させるかを示しています。ユーザーベースが拡大するにつれ、機器クラス、フリート規模、コンプライアンス要件に合わせたサブスクリプションプランにより、複数ブランドが混在する環境におけるソフトウェアの普及がさらに進むでしょう。
2025年には58.55%のシェアを占める4Gおよび5Gセルラー通信は、日常的なデータトラフィックの基盤であり続けます。しかし、通信事業者のサービスエリア外を移動する機器(露天掘り鉱山、大規模農場、遠隔地の森林地帯など)には、シームレスなフェイルオーバーが求められます。CAGR15.12%で成長しているデュアルモードのセルラー・衛星システムは、手動による介入なしに継続性を保証し、分析パイプラインや規制関連のログを維持します。
John Deereによるスターリンクアンテナの統合は、OEM各社がプレミアムトラクターに衛星機能を標準装備し、ダウンタイムの発生しやすい死角を完全に追跡可能な耕作地へと変えていることを示しています。一方、Wi-Fi、Bluetooth、または超広帯域(UWB)を組み合わせたローカルメッシュネットワークは、近隣の機械同士を接続し、衝突警告やファームウェアの更新情報を共有します。これらのハイブリッドなトポロジーが相まって、オフハイウェイ車両向けテレマティクス市場の次の段階を支えています。
地域別分析
2025年、北米はオフハイウェイ車両向けテレマティクス市場で36.35%のシェアを占め、市場を牽引しました。これは、確立されたディーラーネットワーク、排出ガスおよび安全規制の厳格な施行、そしてデータ駆動型の車両管理文化に支えられたものです。可処分所得の高さと大規模な請負業者の車両保有台数は、ハードウェアの更新サイクルが安定し、サブスクリプションサービスの急速な普及につながっています。OEMとディーラーのパートナーシップにより導入がさらに簡素化され、中規模の所有者であっても、多大なITコストをかけずに分析ダッシュボードを利用できるようになっています。
欧州はこれに続いており、ステージV排出ガス規制や、機器所有者に粒子状物質およびNOxデータの継続的な記録を義務付ける地域全体の炭素削減義務によって牽引されています。ドイツやスカンジナビア諸国では、テレマティクスに基づく炭素排出量算定を統合した車両群に対して報奨を与えるインセンティブプログラムが実施されており、コンプライアンスやESG報告のためのプラットフォーム導入がさらに促進されています。さらに、EUの一般データ保護規則(GDPR)により、ベンダーはプライバシー・バイ・デザインのソリューションを構築することが義務付けられており、これにより欧州の顧客はテレマティクスの利用範囲を拡大する上で安心感を得ています。
アジア太平洋地域は成長の原動力となっており、2031年までのCAGRは15.78%と予測されています。中国の一帯一路イニシアチブとインドの国家インフラ計画により、合計で数百万台もの新しい機械が必要とされており、その大半には性能追跡のためのテレマティクス機能が工場出荷時に標準装備されています。現地生産によりデバイスコストが低く抑えられ、コストに敏感な購入者層への普及が加速しています。また、各国政府は、農家に対しコネクテッド機器の購入費用を補助する精密農業助成金を導入しており、これによりオフハイウェイ車両向けテレマティクス市場が、大都市圏を超えて地方の農村部へと拡大することが確実視されています。東南アジアの一部地域では技術者の不足が依然として深刻ですが、OEM各社はこのギャップを埋めるため、トレーニングアカデミーや遠隔診断センターを急速に開設しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 重機へのOEM搭載型テレマティクスの義務化に関する規制
- 低軌道衛星コンステレーションの急増により、通信死角のないカバレッジが実現
- 堅牢型TCUおよびセンサーの単価低下
- テレマティクスを活用したカーボンクレジットの収益化プラットフォームの統合
- OEMに依存しないAEMP 2.0データ規格の採用により、混在車両フリートの分析が可能に
- レンタル車両向けAIを活用した予測保全の新たなマーケットプレース
- 市場抑制要因
- エンドユーザーが従来の保守ワークフローを変更することに消極的である
- 地方における認定テレマティクス技術者の不足
- 国境を越えて運用される車両群におけるデータ主権およびサイバーセキュリティのコンプライアンスコスト
- 小規模艦隊による導入を妨げている、ばらばらな衛星通信の料金体系
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- 業界の魅力度-ファイブフォース分析分析
- 供給企業の交渉力
- 買い手の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測(数量)
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 接続方式別
- セルラー
- 衛星
- デュアルモード(携帯電話+衛星)
- 短距離通信(Wi-Fi/BLE/UWB)
- ソリューションタイプ別
- OEM組み込み型
- アフターマーケット設置型
- 車両タイプ別
- 建設機械
- 土工機械
- リフト機械
- 道路建設
- 農業機械
- トラクター
- 収穫機
- 農機具
- 鉱山機械
- 地上用
- 坑内用
- 林業機械
- フェラーバンチャー
- フォワーダー
- 資材運搬およびその他
- クレーン
- フォークリフト
- ATV
- 建設機械
- エンドユーザー業界別
- 建設
- 農業
- 鉱業
- 林業
- レンタルおよびリース用車両
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- シンガポール
- マレーシア
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Caterpillar Inc.
- Komatsu Ltd.
- Deere & Company
- CNH Industrial N.V.
- Volvo Construction Equipment AB
- Hitachi Construction Machinery Co. Ltd.
- Liebherr-International AG
- Doosan Bobcat Inc.
- SANY Heavy Industry Co. Ltd.
- JCB Ltd.
- Trimble Inc.
- ORBCOMM Inc.
- Geotab Inc.
- Samsara Inc.
- Trackunit A/S
- Proemion GmbH
- Teltonika Telematics UAB
- Topcon Positioning Systems Inc.
- Hexagon AB(Leica Geosystems)
- ACTIA Group
- Danfoss Power Solutions(PLUS+1 Connect)
- Quake Global Inc.
- HED Inc.(CANect)
- Zonar Systems Inc.
- Skylo Technologies
- CalAmp Corp.
第7章 市場機会と今後の動向
- ホワイトスペースおよびアンメットニーズの評価
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


