


ロボット支援手術システム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Robotic Assisted Surgery Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 137 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124606
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ロボット支援手術システム市場の規模は、2025年の112億6,000万米ドルから2026年には127億6,000万米ドルへと拡大し、2031年までに238億6,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR13.33%で成長すると見込まれています。
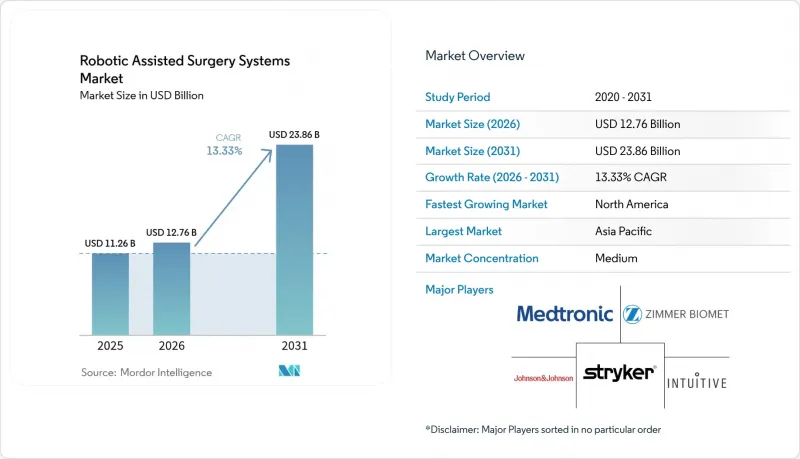
本レポートは、製品タイプ(システム[手術用ロボット、ナビゲーションシステム]、消耗品・付属品、ソフトウェア・サービス)、用途(婦人科、その他)、エンドユーザー(病院、外来手術センター、専門クリニック、学術機関)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のロボット支援手術システム市場の動向と洞察
外科用ロボット技術の進歩
ハードウェアおよびソフトウェアの継続的な改良により、開腹手術との性能格差は縮小しつつあります。2024年3月、米国食品医薬品局(FDA)はインテュイティブ・サージカル社の「da Vinci 5」を承認し、外科医が組織の層を区別するのに役立つリアルタイムのハプティックフィードバックが可能となりました。『The Lancet Digital Health』に掲載された2025年の多施設共同研究によると、機械学習を活用したナビゲーションモジュールにより、ロボット支援前立腺全摘出術における陽性切除縁率が18%低下しました。現在、レベル3の自律機能が承認済みデバイスの6%を占めており、条件付き自律性に対する規制当局の受容が示されています。CMR Surgical社の「Versius」のようなモジュール式設計により、従来のマルチポートプラットフォームよりも30%狭い手術室での導入が可能となり、対象となる施設の範囲が広がっています。これらの特徴が相まって、ロボット支援手術システム市場の成長見通しを後押ししています。
低侵襲手術への志向の高まり
保険者や患者は、入院期間の短縮や職場復帰の早期化をますます重視するようになっています。米国婦人科腹腔鏡外科医協会(AAGL)の報告によると、2025年の米国の大学病院における良性症例の子宮全摘出術のうち、ロボット支援手術が57%を占めており、これは2年間で9ポイント増加したものです。同協会は、出血量の減少や退院の早期化をその理由として挙げています。ストライカー社の全膝関節置換術8,400例を対象としたレジストリによると、Makoロボットを使用した場合、術後12ヶ月時点での患者満足度は92%であったのに対し、手動器具を使用した場合では84%にとどまりました。外来手術センターは腹腔鏡手術に比べて15%~20%高い診療報酬を得ていますが、設備投資の障壁により、2025年半ば時点でロボットを導入していたのはわずか8%にとどまりました。ベンダー各社は、このギャップを埋めるため、リースプランやシングルポート設計を導入しており、この動きにより、ロボット支援手術システムの普及が加速すると予想されます。
高額な設備投資と運用コスト
da Vinci Xiの価格はおよそ200万米ドルで、年間保守契約費は15万~20万米ドル、さらに1症例あたり2,000~3,500米ドルの使い捨て器具費用が加算されます。『Health Affairs』誌の試算によると、メディケアの料金体系に基づき年間300症例を実施する400床規模の病院の場合、投資回収期間は7.2年となり、一般的な5年というハードルレートを上回っています。米国の地方病院は、導入の最大の障壁として資金面の制約を挙げており、器具の独占的抱き合わせ販売については、2024年に連邦取引委員会(FTC)による調査が継続中であり、30%~40%の価格吊り上げが行われていると指摘されています。輸入関税や為替変動も新興市場での普及をさらに制約しており、これらの地域におけるロボット支援手術システムの市場規模は、当面の間、頭打ちとなる見込みです。
セグメント分析
2025年、ロボット支援手術システム市場において「システム」が57.84%のシェアを占め、プラットフォーム導入が資本集約的であることを浮き彫りにしました。それにもかかわらず、「ソフトウェア・サービス」分野は、病院がトレーニング用シミュレーター、AIナビゲーション、および継続的収益を拡大する分析ダッシュボードを優先するにつれ、2031年までCAGR15.65%で急成長すると予測されています。ソフトウェア・サービス分野のロボット支援手術システム市場規模は、システム分野よりも急速に拡大すると予想されます。これは、2025年に420の病院で1億8,000万米ドルの継続的売上を記録したメドトロニック社の「Touch Surgery Enterprise」に支えられています。
器具・消耗品の売上高は、手術件数に比例して拡大します。インテュイティブ社の導入ベースでは、2025年に190万件の手術が行われ、これは約57億米ドルの器具売上高に相当します。Hugo RASのようなオープンアーキテクチャのプラットフォームはサードパーティ製機器との統合を促進する一方、CMR Surgical社の「Versius」は導入価格を40%引き下げ、中規模施設での導入を加速させています。Globus Medical社の「ExcelsiusGPS」のようなナビゲーションロボットは、脊椎スクリューの精度向上に貢献し、2025年には施術件数が2桁の伸びを記録しました。
地域別分析
北米は2025年に43.54%のシェアを占め、導入台数の多さと、病院の利益率を守る専用のCPTコードに支えられていました。米国だけでも、2026年1月までに累計で約1,200万件のda Vinci手術が実施されており、その利用が定着していることが示されています。カナダは2025年に1億5,000万カナダドル(1億1,000万米ドル)を投じ、18の地域病院にロボットを導入し、がん治療の待ち時間短縮を目指しました。メキシコの社会保障制度は、糖尿病患者における開腹手術による合併症を抑制するため、2024年に14台のプラットフォームを導入しました。
アジア太平洋地域は、コスト競争力のある国内メーカーに牽引され、2031年までCAGR14.65%で成長すると予測されています。マイクロポート社の「トゥマイ」は、800万人民元(110万米ドル)という価格設定により、中国の第2・第3級都市への浸透を可能にしました。日本のメディカロイド社は、国民健康保険がロボット支援下胃切除術の適用範囲を拡大したことを受け、2025年末までに「ヒノトリ」を85台導入し、販売台数は前年比34%増加しました。インドは引き続き魅力的な市場であり、CMRサージカル社は2025年末までに12の病院に「ヴェルシウス」を導入する計画で、初期費用に敏感な自己負担市場を開拓しています。韓国とオーストラリアは、それぞれ補助金やソフトウェア承認の迅速化を通じて導入を支援しています。
欧州では、医療機器規則(MDR)の適用や保険償還制度のばらつきにより、導入のペースは鈍化しています。ドイツの公的医療保険ではロボット前立腺全摘出術が保険適用対象となっていますが、英国の国民保健サービス(NHS)では、NICE(国立医療技術評価機構)による2024年の費用対効果に関する決定を受け、使用事例が複雑な症例に限定されています。メドトロニック社の「Hugo RAS」は、2025年末までに欧州で42台の導入実績を確保しました。同社は、診療報酬制度(fee-for-service)によってイノベーションの資金が賄われているフランスやイタリアの私立病院をターゲットにしています。中東では、アラブ首長国連邦が2024年から2025年にかけて8つの公立病院にロボットを導入しました。一方、ブラジルのサンパウロ州で実施された保険償還のパイロット事業では、初年度に1,200件の手術が行われました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 外科用ロボットの技術的進歩
- 低侵襲手術への志向の高まり
- 高齢患者層の拡大と疾患の発生率の増加
- ロボット手術の成果を裏付ける臨床的エビデンスの拡大
- デジタル外科プラットフォームへの投資および資金調達の増加
- 外科医が求める精度、一貫性、そして効率性
- 市場抑制要因
- 多額の資本支出および運営費
- 厳格かつ断片的な規制要件
- データセキュリティおよび患者のプライバシーに関する懸念
- 技術的な制約と急勾配な学習曲線
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- システム
- 手術用ロボット
- ナビゲーションシステム
- 消耗品・アクセサリー
- ソフトウェアおよびサービス
- システム
- 用途別
- 婦人科手術
- 心臓血管手術
- 脳神経外科
- 整形外科手術
- 腹腔鏡手術/ 一般外科
- 泌尿器科
- 胸部外科
- 耳鼻咽喉科(ENT)
- その他の用途
- エンドユーザー別
- 病院
- 外来手術センター
- 専門クリニック
- 学術研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Asensus Surgical
- Brainlab
- CMR Surgical
- Globus Medical
- Intuitive Surgical
- Johnson & Johnson(Ethicon/Auris)
- Medical Microinstruments(MMI)
- Medicaroid
- Medtronic
- Meere Company
- MicroPort MedBot
- Renishaw
- Siemens Healthineers(Corindus Vascular)
- Smith & Nephew
- Stryker Corporation
- Think Surgical
- Titan Medical
- Zimmer Biomet
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 137 Pages
- 納期
- 2~3営業日


