


コネクテッド薬剤投与デバイス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Connected Drug Delivery Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124580
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、コネクテッド薬剤投与デバイスの市場規模は、2025年に18億4,000万米ドル、2026年に21億3,000万米ドルとなり、2031年までに43億7,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR15.43%で成長すると見込まれています。
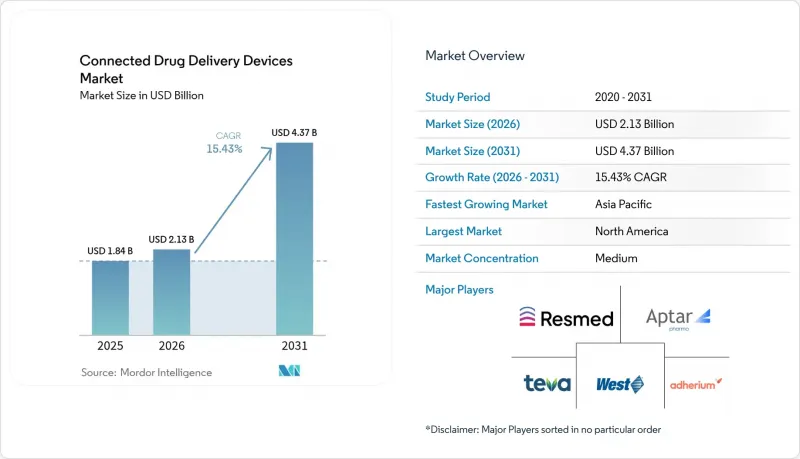
本レポートは、製品タイプ(コネクテッドセンサーなど)、デバイスタイプ(吸入器など)、技術(Bluetooth、NFCなど)、投与経路(吸入、注射)、治療用途(喘息・COPDなど)、エンドユーザー(在宅ケア環境など)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のコネクテッド薬剤投与デバイス市場の動向と洞察
Bluetooth統合コストの低下
台湾セミコンダクター・マニュファクチャリング・カンパニー(TSMC)が生産を5ナノメートルプロセスに移行し、トランジスタ密度を2倍に高め、消費電力を削減した結果、Bluetooth Low Energyチップセットの単価は2025年に1ユニットあたり0.42米ドルまで低下しました。その後、ドイツおよび英国の病院では、服薬遵守データが包括支払制度におけるペナルティ回避に役立つことから、コネクテッド注射器を第一選択として採用しました。Nordic Semiconductor社は2025年に1億8,000万個の医療用SoCを出荷し、2024年比で64%増加しました。これにより、中小のデバイスメーカーは、開発サイクルを9ヶ月に短縮できるターンキーモジュールを利用できるようになりました。価格の急落により、コストが障壁ではなくなり、ジェネリックメーカーは部品原価(BOM)の上限である2米ドルを超えずに、ペン型注射器に無線通信機能を組み込むことが可能になりました。単位あたりの経済性が収束するにつれ、調達部門は現在、接続機能をプレミアム機能ではなく標準機能として扱うようになり、コネクテッド薬剤投与デバイスの対象市場が拡大しています。
価値に基づく医療の償還モデルへの移行
メディケア・メディケイドサービスセンター(CMS)は、2025年1月に慢性疾患管理手当を受給者1人あたり月額63米ドルに引き上げ、遠隔による服薬遵守状況のモニタリングを明確に評価するようになりました。ユナイテッドヘルスケアとアンセムは、重症喘息患者に対する生物学的製剤へのステップアップを承認する前に、客観的な吸入器データの提出を義務付けており、これは120万人の加入者に影響を及ぼしています。英国の国民保健サービス(NHS)では、患者が処方された投与量の少なくとも80%についてペン型注射器のデータをアップロードしなかった場合、糖尿病治療薬の償還額の15%を差し控えています。これに続き、日本も2025年10月にCOPD(慢性閉塞性肺疾患)の服薬遵守に関する段階的報酬制度を導入しました。これらの義務化措置は、服薬遵守の欠如に対してペナルティを課すことでインセンティブを逆転させ、コネクテッド薬剤投与デバイス市場全体での導入を加速させています。
サイバーセキュリティおよびデータプライバシーに関するコンプライアンスの負担
2025年10月に発効するFDAの市販後ガイダンスにより、製造業者はソフトウェアの部品表を公開し、30日以内に脆弱性を修正することが義務付けられ、中堅企業には年間推定120万米ドルの追加コストが発生します。2025年の医療機器メーカーに対するGDPRに基づく罰金は1,400万ユーロに達し、2024年比で40%増加しましたが、その大半は暗号化されていない投与量データが原因です。HIPAAでは、投与ログをローカルに保存する医療機器を「対象機関」として分類しており、かつては電子カルテ(EHR)システムのみに適用されていた監査が対象範囲に拡大しています。コンプライアンス対応により、インスレット社の2025年度の研究開発(R&D)予算の18%が消費され、新機能開発へのリソースが割かれてしまいました。義務の増加により、コネクテッド薬剤投与デバイス市場では統合の動きが加速しており、小規模な事業者は法的経費を償却するために規模の拡大を図っています。
セグメント分析
2025年には、統合型コネクテッドデバイスが売上高の58.12%を占めましたが、コネクテッドセンサーはCAGR17.96%で成長しています。後付け可能なクリップオン型設計により、製薬パートナーは12ヶ月以内にレガシーな注射器をアップグレードできますが、統合型プラットフォームでは新しい金型製作に36ヶ月を要します。プロペラー・ヘルス社の定量吸入器用センサーは、設備投資を回避できることから、2025年に米国で14の保険プランで処方薬リストへの掲載が認められました。バイオコープ社の「マッリヤ」は、服薬漏れの検出精度92%を達成し、サノフィ社を説得してフランスで「ランタス」とのバンドル販売を実現しました。統合型ユニットは、カートリッジの定期的な交換やソフトウェアのサブスクリプションを通じて、プレミアムなビジネスモデルを維持しています。タンデム・ダイアベティスのスリムなX2ポンプは、デックスコムのCGMを統合し、2025年には米国の自動インスリン投与ユーザーの68%を獲得しました。したがって、コネクテッド薬剤投与デバイス市場は、高付加価値の統合型エコシステムと、コスト効率に優れたセンサーのレトロフィットに二分されています。
ウェアラブル注射器は、生物学的製剤の投与量が注射器の容量を上回るにつれ、デバイス全体で最も速いCAGR18.48%を記録しています。イネーブル・インジェクションズの「enFuse」は2025年にFDA承認の適応症を6つ追加し、がん治療を1回3,000米ドルの点滴治療から、400米ドルの在宅用パッチへと転換させました。インスリンやGLP-1の投与量が依然として1ミリリットル未満にとどまっているため、プレフィルドシリンジは依然としてコネクテッド薬剤投与デバイス市場の38.05%のシェアを占め、市場を独占しています。しかし、アムジェン社は2025年に「レパタ(Repatha)」の処方箋の40%を3.5 mLのウェアラブルデバイスへ移行させました。ベクトン・ディキンソン・アンド・カンパニー社の再利用可能な「リベルタス(Libertas)」プラットフォームは、持続可能性に関する要件に対応しており、すでに関節リウマチ患者の間で34%の採用率を示しています。フォームファクターの多様化により、選択肢が広がり、市場への浸透が深まっています。
地域別分析
北米は、メディケアによる償還、高いデバイス普及率、およびFDAのベンチマークとしての地位に支えられ、2025年の売上高の36.78%を占めています。飽和状態に近づくにつれ、成長率はCAGR 13.8%へと鈍化しますが、同地域は相互承認協定の下で、世界の承認プロセスを主導しています。アジア太平洋地域は、中国が1億8,000万人の患者を対象に吸入器のデータアップロードを保険適用対象とし、インドがインスリンペンのログを国民健康IDに組み込んでいることから、CAGR21.41%で拡大を牽引しています。日本の「さきがけ」制度では2025年に9種類のコネクテッドペンが承認され、オーストラリアでは遠隔医療の保険適用をコネクテッドデバイスの利用と結びつけています。
20の法域にわたる多様な規制により、コンプライアンスの複雑さが増しており、現地の専門知識を持つ多国籍企業が優位に立っています。全体として、地域ごとの政策の相違が、コネクテッド薬剤投与デバイス市場における販売および規制関連リソースの戦略的配分に影響を与えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- Bluetooth統合コストの低下
- 価値に基づく医療の償還モデルへの移行
- コロナ禍後の遠隔医療の定着
- SAMD-医薬品併用製品に対する規制上の迅速承認プロセス
- グラフェンを用いたセンサーの小型化における画期的な進展
- バッテリー不要のNFC電力回収設計
- 市場抑制要因
- サイバーセキュリティおよびデータプライバシーに関するコンプライアンスの負担
- 使い捨て電子機器廃棄物に関する規制の強化
- 半導体グレードのMEMSの供給不足
- 断片化したEHR規格による相互運用性の障壁
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- コネクテッドセンサー
- 統合型コネクテッドデバイス
- デバイスタイプ別
- 吸入器
- ペン型および自動注射器
- プレフィルドシリンジ
- ウェアラブル注射器
- その他
- 技術別
- Bluetooth
- NFC
- セルラー/LPWAN
- その他
- 投与経路別
- 吸入
- 注射剤
- 治療用途別
- 喘息およびCOPD
- 糖尿病
- 心血管疾患
- 自己免疫・炎症性疾患
- オンコロジー
- その他
- エンドユーザー別
- 在宅医療
- 病院
- 診療所および専門医療センター
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Adherium Limited
- AptarGroup Inc.
- AstraZeneca plc
- Becton, Dickinson and Company
- BEIGfoot Biomedical Inc.
- BIOCORP
- Boehringer Ingelheim International GmbH
- Eitan Medical Ltd.
- Enable Injections Inc.
- GlaxoSmithKline plc
- Insulet Corporation
- Johnson & Johnson Services Inc.
- Medtronic plc
- Nemera
- Novartis AG
- Phillips-Medisize LLC
- Portal Instruments Inc.
- Propeller Health(ResMed Inc.)
- Sensirion AG
- Resmed Inc
- Tandem Diabetes Care Inc.
- Teva Pharmaceutical Industries Ltd.
- West Pharmaceutical Services Inc.
- Ypsomed AG
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日