


コンタクトセンターの変革:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Contact Center Transformation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 171 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124569
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、コンタクトセンター変革市場の規模は、2025年の460億7,000万米ドルから2026年には530億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR13.13%で推移し、2031年には982億7,000万米ドルに達すると予測されています。
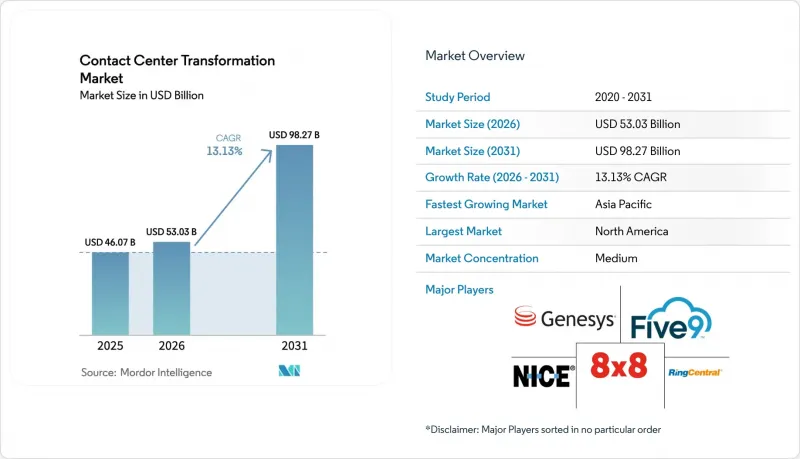
本レポートは、タイプ別(インテリジェントコールルーティング、ワークフォースパフォーマンス最適化、ダイヤラーなど)、導入形態別(オンプレミス、ホステッド)、組織規模別(中小企業、大企業)、エンドユーザー業界別(BFSI、IT・通信、メディア・エンターテインメントなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のコンタクトセンター変革市場の動向と洞察
オムニチャネル・カスタマー・エンゲージメントへの需要の高まり
顧客は、音声、電子メール、チャット、ソーシャルメディア、メッセージングの間を自在に行き来しており、その際にもコンテキストが引き継がれることを期待しています。現在、サービスジャーニーの4分の3以上で複数のタッチポイントが利用されていますが、統一されたプロファイルを維持している企業は3分の1未満にとどまっており、これが顧客離脱率や再連絡率の上昇につながっています。そのため、小売業者、eコマースプラットフォーム、サブスクリプション型メディアブランドは、感情、顧客価値、エージェントのスキルをリアルタイムでマッピングするチャネル非依存型のルーティングエンジンに投資し、平均処理時間を5分の1に短縮しています。クラウドプラットフォームには統合デスクトップが組み込まれているため、エージェントは過去の会話履歴を即座に確認でき、一次解決率(FCR)とネットプロモータースコア(NPS)が向上します。この影響は、ブランドイメージが摩擦のないやり取りにかかっている消費者向け業界で最も顕著です。
サブスクリプション型クラウド・コンタクトセンターへの移行
最高財務責任者(CFO)は、ハードウェアの更新サイクルを排除し、導入期間を数ヶ月から数週間に短縮する運営費モデルを好んでいます。大規模な移行事例では、保守、パッチ適用、容量計画がベンダー側に移行されるため、5年間で総所有コスト(TCO)が3分の1以上削減されることが示されています。主要プロバイダーの年間経常収益は、新規クラウド契約により40%以上増加しており、初期投資の障壁が低減した際の需要の弾力性を裏付けています。また、ホスト型ライセンスにより、企業はラックスペースを調達する代わりに、数時間でエージェント席を立ち上げることで、新興市場においてグリーンフィールド事業を展開することが可能になります。オンプレミス構築のためのリソースを欠きながらも、エンタープライズレベルの稼働率とコンプライアンスを必要とするアジアの中小企業の間で、その導入は特に急速に進んでいます。
レガシーPBXとの統合における複雑さ
企業では、課金、受注管理、顧客関係管理(CRM)システムに独自に連携された、導入から10年が経過した交換インフラを運用していることがよくあります。文書化されていない通話フロー、自社開発のIVRスクリプト、および複数ベンダーのハードウェアが混在していることで、移行期間が最大18ヶ月に及ぶこともあり、中堅企業にとってはコンサルティング費用が年間ランニングコストを上回る事態を招いています。プロフェッショナルサービスの契約額は平均で数百万米ドルに達し、プロジェクトの終盤でデータ変換やコンプライアンス上の不備が判明した場合、予算超過が頻発します。欧州の組織は、マルチベンダー環境により法定期間にわたる通話録音の保存が複雑化するため、さらなる課題に直面しています。これによりスケジュールが長期化し、社内のビジネスケースの妥当性が損なわれてしまいます。
セグメント分析
CAGR14.83%で拡大している分析・レポートツールは、経営幹部が自然言語処理に基づく感情分析や予測的な顧客離反アラートを求める中、レガシーIVRの2025年シェア(24.37%)を上回ろうとしています。コンタクトセンター変革市場規模のこの分野は、新規プラットフォーム販売の4分の3以上を占める導入率に後押しされており、音声およびテキストによるやり取りが戦略的なデータ資産であるという認識が反映されています。インテリジェントなコールルーティングおよびワークフォース最適化モジュールも同様の動向にあり、機械学習を活用してスキル、言語、ライフタイムバリューに基づいて顧客とエージェントをマッチングさせ、平均処理時間を最大20%短縮しています。
ダイヤラー、CTIコネクタ、およびサービス契約は堅調ながら成長ペースは鈍化しており、迷惑電話に対する規制の強化や、ミドルウェアをネイティブに組み込んだクラウドプラットフォームの台頭によって制約を受けています。しかし、企業が複雑な移行や継続的な最適化を外部委託しているため、サービス収益は依然として重要な位置を占めています。アナリティクスへのシフトは、競争優位性がもはや単に通話量を処理することではなく、通話録音やチャットログを実用的な知見に変換することにあることを示唆しています。
2025年時点で、オンプレミス型システムはコンタクトセンター変革市場の61.58%を占めていましたが、組織が弾力的な容量、自動アップグレード、および設備投資(Capex)を運営費(OpEx)に転換するサブスクリプション価格体系を求める中、ホスト型導入はCAGR13.68%で拡大しています。金融機関や病院では、認証や決済モジュールを社内に残しつつ、エージェントのデスクトップ、ワークフォース管理、分析機能をベンダーのクラウドに配置するハイブリッド構成を好む傾向が強まっています。ハイパースケーラー各社は、コンピュートやストレージとセットになったコンタクトセンターソフトウェアを、レガシーベンダーが追随しがたい割引価格で提供することで、この移行をさらに加速させています。
また、ホスト型導入は地理的な拡大を加速させ、企業が現地のデータセンタースペースを調達する代わりに、数週間で大陸をまたいで数千のシートを立ち上げることを可能にしています。緊急通報やトレーディングフロアなど、遅延に敏感な使用事例や、インターネット環境が不安定な地域では、依然としてオンプレミスやエッジノードが好まれています。その結果、導入の構成比はバーベル型に安定する見込みであり、新規導入企業や中堅企業はクラウドをデフォルトとして採用する一方、特殊なワークロードでは専用ハードウェアが引き続き利用されるでしょう。
地域別分析
アジア太平洋地域は、CAGR14.55%という最も急速な成長軌道を示しています。これは、インドのビジネスプロセスアウトソーシング(BPO)エコシステムが140万人のエージェントを雇用しており、国内企業が競争力を維持するためにクラウドプラットフォームへ移行しつつあるためです。中国におけるデータ居住要件は、現地インフラの拡充を促進しており、これにより現地ベンダーが恩恵を受ける一方で、コンプライアンス遵守のために現地ゾーンへの投資を余儀なくされる多国籍企業にとっては参入コストが高まることになります。東南アジアでは、eコマースの急成長により24時間体制のサービス需要が高まっており、現地の中小企業は初期費用を最小限に抑えられる従量課金型モデルを好む傾向にあります。
北米は、早期のクラウド導入、高度な分析使用事例、そしてシステムインテグレーターやベンダーによる成熟したエコシステムに支えられ、2025年の売上高シェア36.49%を維持し、依然として最大の地域貢献源となっています。「プライバシー・シールド」の後継協定は国境を越えたデータ流通を促進し、労働力の裁定取引を活用した統合的な事業運営を可能にしています。米国の企業は、高まる賃金上昇圧力を抑制し、顧客体験指標を向上させるため、AIを活用した感情分析や業務自動化の導入をリードしています。
これに続いて欧州が、金融サービス、小売、政府機関からの需要に牽引されて成長しています。一般データ保護規則(GDPR)の厳格な施行により、調達サイクルが長期化し、プロフェッショナル・サービスのコストが増加していますが、一方で、旧式のシステムでは同意の記録やデータ消去の要件を満たせないため、プラットフォームの刷新が加速しています。ポルトガルやギリシャといった南欧のアウトソーシング拠点は、多言語対応の人材プールにより1席あたりのコストを低減しつつ、規制の範囲内にとどまることができるため、海外からの投資を集めています。
南米では緩やかな拡大が見られ、地域内の導入件数の5分の3をブラジルが占めています。為替の変動や政治的な不確実性により長期的な設備投資は抑制されているため、企業は経済情勢が厳しくなった場合に規模を縮小できるクラウドのサブスクリプション契約を好んでいます。中東およびアフリカは依然として発展途上ですが、サウジアラビアやアラブ首長国連邦(UAE)は経済多角化プログラムの下で多額の投資を行っており、アラビア語のサポートや国内でのホスティングを必要とする政府および通信プロジェクトに資金を提供しています。アフリカでは南アフリカが導入をリードしていますが、農村部での接続環境の悪さから、帯域幅の不安定さを許容できるオンプレミス型への需要が根強く残っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- オムニチャネルによる顧客エンゲージメントへの需要の高まり
- サブスクリプション型クラウド・コンタクトセンターへの移行
- 自動化によるコスト削減の必要性
- 規制対象業界におけるコンプライアンスの圧力
- リアルタイム音声分析の利用拡大
- 顧客所有のデータレイク統合のニーズ
- 市場抑制要因
- レガシーPBXとの統合における複雑さ
- データプライバシーおよび主権に関する懸念
- AIを活用したワークフローにおけるエージェントのスキルギャップ
- エッジ展開型コンタクトセンターにおける不透明なROI
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
- コンタクトセンターの変革に関する分析
- ソリューション・ロードマップの分析
- AI、機械学習、および自動化の影響
- コンタクトセンターの変革に関するテーマ別分析
- 顧客の嗜好の変遷(マルチチャネルの動向)
- 自動化と高度な分析の成長
- オムニチャネル型コミュニケーションの導入
- 主な進展の分析-音声ベースの生体認証とリアルタイム分析
第5章 市場規模と成長予測
- タイプ別
- インテリジェント・コール・ルーティング
- 従業員のパフォーマンス最適化
- ダイヤラー
- 対話型音声応答(IVR)
- コンピュータ・テレフォニー統合
- 分析およびレポート作成
- コンサルティングおよびマネージドサービス
- 展開別
- オンプレミス
- ホスト型
- 組織規模別
- 中小企業
- 大企業
- エンドユーザー産業別
- 銀行・金融サービス・保険
- IT・通信
- メディア・エンターテイメント
- 小売・消費財
- ヘルスケア
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- RingCentral Inc.
- NICE Ltd.
- 8x8 Inc.
- Genesys Telecommunications Laboratories Inc.
- Five9 Inc.
- Avaya Inc.
- Enghouse Interactive Inc.
- Vocalcom SA
- Mitel Networks Corp.
- Altitude Software
- Aspect Software Inc.
- Cisco Systems Inc.(Webex Contact Center)
- Amazon Web Services Inc.(Amazon Connect)
- Talkdesk Inc.
- Zendesk Inc.
- Twilio Inc.
- Vonage Holdings Corp.
- Content Guru Ltd.
- Huawei Technologies Co. Ltd.
- BT Group plc
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 171 Pages
- 納期
- 2~3営業日


