


農業用包装:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Agricultural Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 108 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124493
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
農業用包装市場の規模は2026年に57億6,000万米ドルと推定されており、2025年の54億8,000万米ドルから拡大し、2031年には73億6,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR5.03%で成長すると見込まれています。
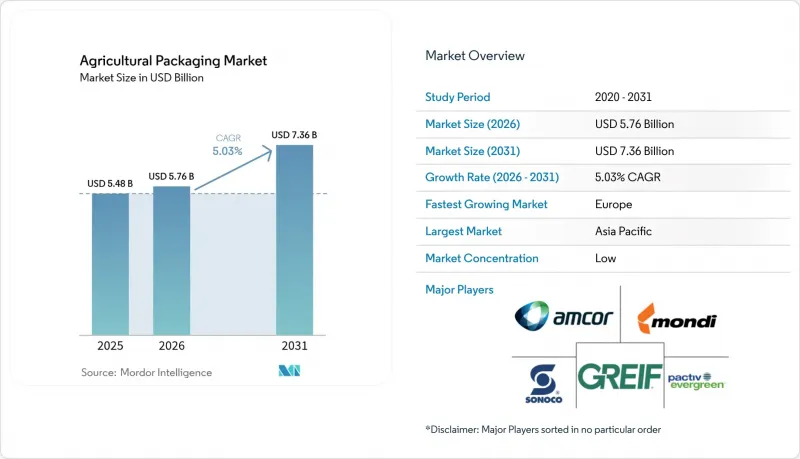
本レポートは、素材タイプ(プラスチック、紙・板紙、金属、複合材、生分解性フィルム)、用途(農薬、肥料、種子・形質、作物保護用生物製剤)、製品形態(袋・サック、バルクコンテナなど)、容量範囲(25 kg以下/20 L以下、26~100 Kg/21~200 L、その他)および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の農業用包装市場の動向と洞察
農薬・肥料への需要の高まり
各国が収量の向上を目指す中、世界の農薬および肥料の消費量は増加の一途をたどっています。インドの規制当局は2024年上半期に、従来の殺虫剤から新規有効成分に至るまで416種類の新しい作物保護製品を承認し、これにより包装量が増加しました。中国が40年にわたる移行を経て世界最大の農薬輸出国となったことで、複数の輸出先市場の規制に準拠した標準化された包装形式が求められています。米国では、アジアからの2,4-D輸入に対するアンチダンピング調査により、国内の充填計画が見直されています。一方、フィリピン当局による偽造化学物質の押収は、ブランド保護における改ざん防止包装の重要性を浮き彫りにしています(pna.gov.ph)。食料安全保障プログラムや精密散布機器の普及を背景に、農業用包装市場では、漏れを防ぎ、作業者の曝露を低減する高バリア性ラミネート材や、少量ずつ使用できる専用パウチの需要が高まっています。
持続可能性を原動力とする素材の革新
EUのPPWR(包装・包装材指令)は、2030年までにすべての包装材をリサイクル可能とすることを義務付け、同日までにPETのリサイクル含有率を30%とし、2040年までに50%に引き上げることを定めています。モンディ社の紙製「アドバンテージ・クラフト・マルチ」は、黒色のPEマルチフィルムに取って代わり、圃場での用途における素材代替の勢いを示しています。ヘンプ・ハード(麻の茎)成形繊維やリグニン系ナノコンポジットに関する学術研究によると、バイオ由来の基材は、石油由来のフィルムに匹敵する耐湿性や紫外線遮断性能を発揮できることが示されています。グライフ社の「EnviroRAP」板紙やラクティプス社の食用フィルムに関する特許は、持続可能な素材がパイロット段階から商業規模へと移行しつつあることをさらに裏付ける証拠となっています。EPR(拡大生産者責任)手数料によりリサイクル不可能な形態が不利益を被る中、加工業者はバイオ樹脂、単一素材ラミネート、水性バリア材への研究開発投資を加速させています。
プラスチックおよびVOCに対する規制圧力
PPWR法は、食品接触用包装において閾値を超えるパーフルオロアルキル物質およびポリフルオロアルキル物質の使用を禁止しており、これにより肥料袋に使用されていた数多くのフッ素樹脂コーティングが排除されます。カリフォルニア州のSB 343法は、2026年10月以降、リサイクル可能性試験に合格しなかった包装への「チェイシング・アローズ」マークの表示を禁止する一方、SB 54法は2032年までにプラスチック使用量を25%削減することを義務付けています。オレゴン州のEPR法では、2025年4月から包装重量の詳細な報告が義務付けられており、小規模な加工業者にとって管理上の負担が増大しています。調査によると、現在の堆肥化施設ではバイオバッグと従来のプラスチックを効果的に分別できないことが明らかになっており、商業用堆肥化可能という主張を複雑にしています。これらの法令は総合的に、設計変更を余儀なくさせ、その結果、コストの上昇や農業用包装市場における素材切り替えの遅れを招く可能性があります。
セグメント分析
2025年、農業用包装市場におけるプラスチックのシェアは46.05%を占めました。これは、その耐久性、軽量性、そして確立されたサプライチェーンによるものです。高密度ポリエチレン製のドラム缶やポリプロピレン製の織物袋は、耐穿刺性や耐薬品性に優れているため、肥料や農薬の用途で主流となっています。しかし、農業用包装市場では生分解性フィルムへの急速な移行が進んでおり、これは2031年までの年間平均成長率(CAGR)が8.01%と、最も急成長しているサブセグメントです。2030年までにPETに30%のリサイクル素材含有を義務付ける欧州の規制により、加工業者は使用済み樹脂をブレンドするか、素材を完全に切り替えることを迫られています。モンディやグレイフといったメーカーは、それぞれ紙ベースのマルチや100%再生紙板ライナーを商品化しており、同等の性能を提供しつつ、拡大生産者責任(EPR)の負担を軽減しています。
ヘンプ繊維成形基材やリグニン・バイオナノコンポジットに関する学術的なブレークスルーにより、従来はポリマーラミネートにのみ見られた水分、酸素、紫外線に対する性能が期待されるようになり、競合が激化しています。複合多層材は、高付加価値の種子や微量栄養素の小袋においてニッチな地位を維持していますが、リサイクル性の懸念や層分離にかかるコストにより、その成長は緩やかなものにとどまっています。金属製のバケツは、極めて揮発性の高い除草剤の容器として使用されていますが、その販売量は拡大というよりは安定しています。全体として、持続可能性への要請が、農業用包装市場全体において、原材料の調達、金型への投資、およびブランドオーナーのメッセージ発信を再定義しつつあります。
肥料は2025年の売上高の38.02%を占め、収量最大化における不可欠な役割を通じて、農業用包装市場規模の中で最大のシェアを確保しました。粒状の栄養素には耐摩耗性のある構造が求められるため、袋、FIBC、ラミネート袋が主流となっています。一方、作物保護用バイオ製品は、基盤は小さいもの、残留基準規制に対応するために生産者が微生物接種剤やバイオ刺激剤を採用するにつれて、7.45%という最も高いCAGRを示しています。これらの生きた微生物は、生存能力を維持するための冷蔵・酸素バリア性のあるパウチや硬質ボトルを必要とするため、コールドチェーン対応のパッケージ形態におけるイノベーションを推進しています。
従来の合成農薬は依然として大きな取扱量を占めていますが、毒性に関する規制が厳格化されるにつれて、その成長は鈍化しています。種子形質用パッケージには、遺伝的性能を保護するために、粉塵の飛散防止性能の向上や、正確な吐出孔が求められています。各国政府はパッケージングの研究開発に直接投資を行っており、米国農務省(USDA)は、農産物輸出業者に焦点を当てた「持続可能なパッケージング・イノベーション・ラボ」に1,000万米ドルを割り当てました。これは、パッケージングが貿易を促進する要素としてますます認識されていることを反映しています。発展途上市場における農業資材の偽造品対策として、カラーシフトインクや改ざん防止リングなどの真正性確保策が普及しつつあります。
地域別分析
2025年、アジア太平洋地域は農業用包装市場シェアの39.85%を占めました。これは、中国が世界最大の農薬輸出国へと変貌を遂げたことや、インドによる肥料集約化の推進に後押しされたものです。急速な機械化、種子や園芸製品向けの電子商取引チャネルの拡大、そして政府による食料安全保障への優先的な取り組みにより、同地域の展望は堅調に推移しています。ベトナムの紙包装売上高は、この波及効果を如実に示しており、年率9.73%の伸びで2026年までに35億米ドルに達すると予測されています。アジアが世界の農薬市場で占めるシェアが急拡大する中、加工業者は、下流のブランド要件を満たすため、現地での樹脂リサイクルを拡大し、無溶剤ラミネートラインへの投資を進めています。
欧州は、厳格な循環型経済に関する法規制と、認証済みの持続可能な農産物に喜んで対価を支払う富裕層の消費者に支えられ、2031年までCAGR7.86%という最も高い成長率を記録する見込みです。PPWR(プラスチック包装廃棄物規制)だけでも、包装構造の体系的な再設計が求められており、成形繊維トレイ、単一素材フィルム、原産地データを記録するスマートラベルの導入余地が生まれています。さらに、EUグリーンディールの補助金により、農場でのバイオマスを包装用原料へ転換することが促進され、サプライチェーンの短縮につながっています。
北米では、輸出志向の穀物および園芸分野を背景に、堅調な需要が維持されています。米国農務省(USDA)の予測によると、ISPM-15の木質材料処理およびトレーサビリティ規則に準拠するため、防湿ライナーやQRコード付きパレットタグに依存する過去最高の輸出量が見込まれています。中東およびアフリカ地域は、現時点では規模は小さいもの、輸入代替プログラムの加速や養殖業の拡大が見られ、乾燥した気候に適したフレキシブル包装およびリジッド包装の両方が必要となるでしょう。ラテンアメリカでは、ブラジルの機械化とバイオ肥料の導入が追い風となっており、高バリア性多層袋を専門とするメーカーにとって新たな機会が生まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 農薬に対する需要の高まり
- 持続可能性を原動力とする素材の革新
- 農産物の国境を越えた貿易の拡大
- 機械化とバルクハンドリングの導入
- Smart/QRコード対応のトレーサビリティ包装
- 市場抑制要因
- プラスチックおよびVOCに対する規制圧力
- 原材料価格の変動
- 偽造農業資材がコンプライアンスコストを押し上げている
- サプライチェーン分析
- 規制情勢
- 技術展望
- 投資分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材のタイプ別
- プラスチック
- 紙・板紙
- 金属
- 複合材
- 生分解性フィルム
- 用途別
- 農薬
- 肥料
- 種子および形質
- 作物保護用生物製剤
- 製品形態別
- バッグ・袋
- バルクコンテナ(FIBC、ドラム缶、IBC)
- パウチ
- 硬質容器(缶、ボトル)
- キャップ、蓋、ライナー
- 生産能力の範囲別
- 25 kg以下/20 L以下
- 26~100 kg/21~200 L
- 100 kg以上/200 L(バルク)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amcor plc
- Mondi Group
- Greif Inc.
- LC Packaging International
- NNZ Group
- Sonoco Products
- ProAmpac LLC
- BAG Corporation
- FlexPack FIBC
- Smurfit WestRock
- Silgan Holdings
- Bischof+Klein
- RKW Group
- NPP Group
- Western Packaging
- Pactiv Evergreen
- Anderson Packaging
- Bulk Lift International
- Mega Pack
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 108 Pages
- 納期
- 2~3営業日


