


農業用化学品包装:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Agriculture Chemical Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116026
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、農業用化学薬品の包装市場規模は2025年に66億7,000万米ドルと評価され、2026年の69億6,000万米ドルから2031年までに86億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.39%となる見込みです。
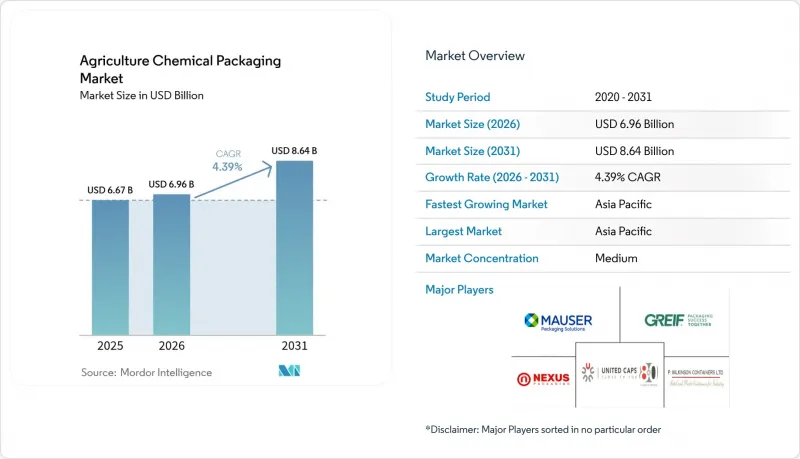
本レポートは、素材別(プラスチック、金属、紙・板紙、複合材)、製品タイプ(袋・パウチ、ボトル・容器、ドラム缶・IBC、キャップ・閉鎖部材)、化学品別(肥料、農薬、生物製剤、助剤・界面活性剤)、および地域別(北米、南米、欧州、その他)に分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界の農業用化学薬品包装市場の動向と洞察
アジア太平洋地域における農薬生産量の急増が容器需要を押し上げ
アジア太平洋地域における農薬生産量の増加に伴い、長距離の輸出輸送に耐えつつ、危険物に関する規制要件を満たすUN認定のバルクコンテナ、ドラム缶、および硬質ボトルに対する前例のない需要が生まれています。中国、インド、ベトナム、インドネシアにおける生産能力の拡大は、規模の経済をもたらし、単位当たりの包装コストを削減することで、地域の製剤メーカーが世界市場で競争できるようにしています。政府による肥料補助金プログラムや持続可能な包装へのインセンティブは、規制に準拠した包装への需要をさらに拡大させ、大量生産型のドラムラインや地域密着型のIBC再生センターへの投資を促進しています。同地域における生産の集中は、キャップ、ライナー、スマートラベルの地域密着型サプライチェーンを活性化させ、リードタイムの短縮と物流コストの削減につながっています。これらの要因が相まって、アジア太平洋地域は農業用化学薬品包装市場の成長エンジンとしての地位を確固たるものにしています。
クローズドループ型IBC再生に向けた規制の転換
EUや北米における拡大生産者責任(EPR)制度や埋立廃棄物削減目標により、中間バルクコンテナ(IBC)は使い捨ての資産から、複数サイクルにわたる物流プラットフォームへと変貌を遂げています。専門的な回収、高圧洗浄、再認証プログラムにより、コンテナの寿命が延びると同時に、バージン樹脂の需要が削減され、ライフサイクル全体での排出量も削減されています。新品のIBC購入に比べて30~40%のコスト削減が導入のインセンティブとなっており、自動化された除染ラインにより、農薬、肥料、助剤の各用途において一貫した品質が確保されています。多国籍の製剤メーカーは、サプライヤー契約においてクローズドループ契約を規定するケースが増えており、これによりコンバーターは地域ごとの再生ハブへの投資を進めています。予測期間を通じて、このモデルは収益構成を単発のコンテナ販売から継続的なサービス収入へとシフトさせると同時に、企業のネットゼロ目標の達成にも寄与することになります。
樹脂価格の変動がコンバーターの利益率を圧迫
原油価格の乱高下やクラッカーの予期せぬ停止に起因するポリエチレンおよびポリプロピレンの原料コストの急激な変動により、農業分野の買い手が頻繁な価格調整に抵抗していることから、コンバーターのスプレッドが圧迫されています。季節的な調達サイクルがタイミングの不一致をさらに悪化させ、中堅のコンバーターは在庫損失のリスクにさらされています。一部の市場リーダーは、長期供給契約を通じてヘッジを行ったり、樹脂生産への後方統合を進めたりしていますが、規模の小さい企業は、規模の経済を欠いているため、統合リスクの高まりに直面しています。利益率の不確実性により、高バリア性製品向けの新規生産ラインへの設備投資が抑制されており、これにより農業用化学品包装市場におけるイノベーションの展開が遅れ、次世代の持続可能な包装形態の供給が制限される可能性があります。
セグメント分析
複合ソリューションは2025年の売上高の18.86%を占めていますが、その成長率は5.86%と、農業用化学品包装市場の4.39%という成長軌道を大きく上回っています。これらの多層繊維・プラスチック製ドラム本体は、再生可能な板紙の外装とHDPEライナーを組み合わせることで、樹脂の使用量を最大60%削減し、多国籍の農業資材サプライヤーが求めるカーボンフットプリントの削減を促進しています。一方、プラスチックは55.48%という圧倒的なシェアを維持しています。これは、コスト重視の汎用肥料において、ブロー成形されたHDPEボトル、PP織物袋、およびLDPEライナーが依然として標準的な選択肢となっているためです。金属は、重量の増加よりも改ざん防止性が優先される、揮発性溶剤系農薬や加圧式燻蒸剤の分野において、ニッチな存在意義を保っています。紙および板紙は、リサイクル性を損なうことなく乾燥製剤を保護する、95%紙製の缶を通じて再び注目を集めています。予測期間を通じて、ハイブリッド複合材は、特に低透過性とライフサイクル指標の改善が求められる規制地域において、増加する需要を吸収する態勢にあります。これらは企業のESG目標と合致しているため、ブランド所有者が樹脂削減のKPIを設定し、再生可能素材の含有率基準を義務付けるにつれ、農薬包装市場においてより大きなシェアを獲得する立場にあります。
厳格な化学的適合性試験により、高酸性肥料や特定の除草剤向けの複合材ドラム缶の適合性が確認され、従来からの導入障壁が緩和されています。繊維製ドラム缶生産ラインの迅速な改造費用は、全プラスチック製ドラム缶製造機を新規導入する場合に比べて20~25%安く、樹脂価格の不確実性が高まる中、コンバーターが製品ポートフォリオの多様化を進める後押しとなっています。また、輸送コストの高騰も、特に鉄道インフラが未整備な新興市場における内陸部での物流において、軽量な複合材を有利にしています。EUや北米の規制当局は、バージンプラスチックの使用量を罰則対象とする包装税の下で、複合材容器をますます好ましい選択肢と見なしており、これが早期導入企業にとって価格面での追い風となっています。クラフト紙や特殊接着剤の原材料サプライチェーンにはさらなる規模拡大が必要ですが、複合材容器はプラスチックのシェアを侵食する見通しであり、農業用化学薬品包装市場において、最も急成長している素材セグメントとしての地位を強めているようです。
地域別分析
アジア太平洋地域は2025年の売上高の39.02%を占め、2031年までCAGR5.28%を記録する見込みであり、販売数量と販売速度の両面で首位を維持する見通しです。中国における環境に配慮した包装に対する政府の優遇措置や、インドの肥料補助金拡大により、需要は多層ドラム、高バリア性パウチ、および詰め替え可能なコンテナプログラムへと向かっています。東南アジアが代替生産拠点として台頭したことで、域内のコンテナ輸送量が増加しており、同地域の低い人件費が再生処理拠点の急速な拡大を支えています。現地化されたサプライチェーンが好まれる傾向は、キャップおよび閉鎖部品の生産への投資をさらに促進し、輸入への依存度を低減させ、リードタイムを短縮しています。
北米は2025年の市場価値の24.18%を占め、アジア太平洋地域に次いで第2位となりました。EPA(米国環境保護庁)の厳しい変動性規制や州レベルのプラスチック税により、HDPE-EVOH多層ボトルやクローズドループ型IBC(中間バルク容器)への移行が加速しており、高価格帯の収益源が育まれています。生産者は、流通監査の要件を満たすため、デジタル化されたパレットやブロックチェーン対応ラベルへの投資を行っており、高収量を目指す畑作地帯では、スマート点滴灌漑・施肥システムが導入され、柔軟なイノベーションが主流となりつつあります。北米の農薬包装市場規模は、特定の農薬製剤の国内回帰(リショアリング)の恩恵も受けており、国内の包装生産能力に対する需要を後押ししています。
欧州は2025年の売上高の19.62%を占めていますが、世界の規制のベンチマークの多くを策定しています。EUの「包装および包装廃棄物規則」により、コンバーター各社は再生材含有率30%のHDPEドラムの試験導入や、各コンテナへの固有識別子の埋め込みを推進しています。循環型経済の目標は、多国籍化学企業と専門のリサイクル業者とのパートナーシップを促進しており、この連携により、危険物用途に適した高品質な使用済み消費者向け樹脂の原料プールが生まれつつあります。CAGRは3.08%と控えめですが、欧州におけるイノベーションの成果は他の大陸への技術普及に影響を与え、農業用化学品包装市場の競争構造を形作っています。
ブラジルを中核とするラテンアメリカ、および中東・アフリカ地域を合わせると、世界の売上高の約17%を占めています。ブラジルでは、生物由来の農作物の投入が年率15%以上という驚異的なペースで拡大しており、コールドチェーンの完全性を重視した特殊な包装ニーズが生まれています。一方、湾岸協力理事会(GCC)加盟国では、海水淡水化を利用した点滴灌漑プロジェクトが試験的に実施されており、塩分を含む環境に適した水溶性栄養素パックが必要とされています。現時点では規模は小さいもの、気候変動への耐性を高めるための投資が拡大するにつれ、これらの市場は今後10年間で大幅な成長が見込まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジア太平洋地域における農薬生産量の急増がコンテナ需要を押し上げています
- クローズドループ方式によるIBC再処理に向けた規制の転換
- VOC規制への対応に向けたHDPE-EVOH多層ボトルの急速な普及
- 点滴灌漑による施肥の拡大が、少量入りパウチ形式の普及を後押ししています
- EUのPPWRに基づくスマート追跡・追跡義務
- バイオベースのバリア樹脂における画期的な進歩により、透過性が低下しています
- 市場抑制要因
- 樹脂価格の乱高下が加工業者の利益率を圧迫しています
- 使用後の除染コストが高め
- 国連の危険物規制の変更により、試験コストが上昇しています
- 農場レベルの給水ステーションが使い捨て製品の需要を削減しています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材のタイプ別
- プラスチック
- 金属
- 紙・板紙
- 複合材
- 製品タイプ別
- バッグ・パウチ
- ボトル・容器
- ドラム缶および中間バルクコンテナ
- キャップおよびクロージャー
- 化学別
- 肥料
- 農薬
- 生物製剤
- 助剤および界面活性剤
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Greif, Inc.
- Mauser Packaging Solutions LLC
- Amcor plc
- Mondi plc
- United Caps Holding SA
- Ipackchem Group SAS
- ALPLA-Werke Alwin Lehner GmbH & Co KG
- BERICAP Holding GmbH
- Nexus Packaging Ltd
- P. Wilkinson Containers Ltd
- KSP International FZE
- Novolex Holdings LLC
- NNZ B.V.
- LC Packaging International B.V.
- Sonoco Products Company
- Smurfit Kappa Group plc
- Constantia Flexibles GmbH
- Flex-Pack Engineering LLC
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


