


欧州フリートマネジメント:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Fleet Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124492
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
欧州フリートマネジメントの規模は2025年に80億6,000万米ドルと評価され、2026年の90億1,000万米ドルから2031年までに157億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは11.78%となる見込みです。
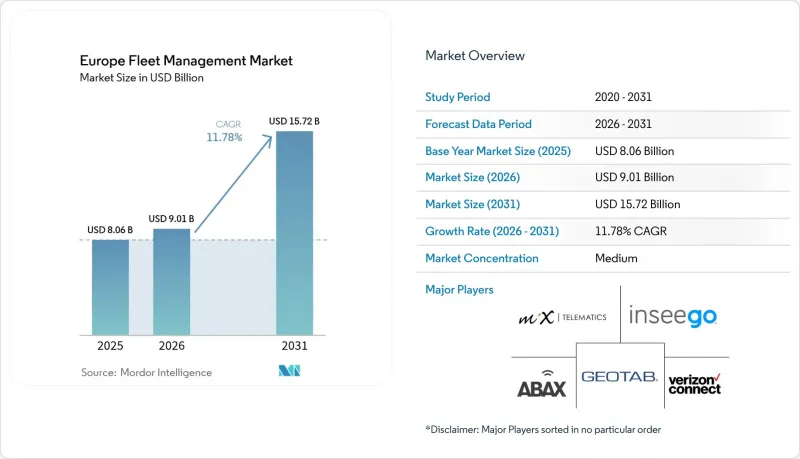
本レポートは、導入形態(オンデマンド型クラウド、オンプレミス)、用途(資産管理、情報管理など)、エンドユーザー業種(運輸・物流、エネルギー・公益事業など)、車両保有台数、車種(小型商用車、大型商用車など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
欧州フリートマネジメントの動向と洞察
EUのスマートタコグラフ第2段階義務化により、コンプライアンスが不可欠に
2025年6月から施行されるこの義務化により、3.5トン以上のすべての商用車は、位置情報および運転時間のデータを継続的に送信することが義務付けられ、定期的なデータダウンロードからリアルタイムの監視へと移行します。1,500ユーロから1万5,000ユーロの範囲で設定された自動課金制度により、事業者は統合型テレマティクス・スイートを導入するほかない状況に追い込まれています。ドイツの大手物流企業は、サービスの中断を回避するため、すでに導入を完了しており、サプライヤーによると、小規模な車両保有事業者からも、単体のタコグラフではなく、複数車両向けのサブスクリプションプランの要望が増えているとのことです。事業者は、すべての車両クラスにわたって一元的に管理できる「シングル・ペイン・オブ・グラス」を好むため、需要は小型バンや社用車のフリートにも波及しており、プラットフォームの総導入数を押し上げています。
Eコマースの成長がラストマイル配送の最適化を加速
2024年には、欧州の売上高に占めるオンライン小売の割合が13.4%に上昇し、小包配送事業者にとってラストマイルのコストは物流費の41%を占めています。消費者が翌日配達を期待するようになったため、小型バンの走行距離は2024年比で23%増加しています。Seurなどの事業者は、AIを活用したスケジュール管理を導入した結果、ルート関連コストを15%削減し、テレマティクスの具体的な投資対効果を実証しました。バルセロナ、マドリード、パリの低排出ガス区域では、配送時間帯の制限により状況がさらに複雑化しており、リアルタイムの規制データが不可欠となっています。したがって、欧州フリートマネジメントは、eコマースの拡大と環境規制の圧力という2つの要因が相まって、位置情報、交通状況、コンプライアンスに関する継続的なデータ提供が求められる状況から恩恵を受けています。
GDPR準拠が導入の複雑さを生む
GDPRの下では、GPS追跡に対する従業員の同意は明示的かつ取り消し可能でなければなりません。また、2024年にドイツで発生したいくつかの裁判事例では、包括的な監視が労働者の権利を侵害することが確認されました。中規模の車両保有企業の場合、法的審査、データ保護責任者、およびソフトウェアの再設計にかかる年間費用は、合計で約12万5,000ユーロに上ります。多国籍の事業者は、規制がより厳しい国境を越える際に、ドライバー用カメラのストリーミングなどの機能を無効にしなければならない場合があり、これによりテレマティクスが約束する効率性が損なわれ、導入スケジュールが長期化することになります。
セグメント分析
クラウドサービスは2025年に欧州のフリート管理市場シェアの63.55%を占め、従量課金制や自動ソフトウェア更新に後押しされ、2031年までCAGR14.56%で拡大を続けています。ドイツテレコムは、マルチテナントアーキテクチャにより、事業者がサーバーの調達や保守の義務を回避できるため、オンプレミス型ホスティングと比較して総所有コスト(TCO)を34%削減できると指摘しています。フリート管理者にとって、弾力性のあるデータストレージは、手動でのスケーリングを必要とせずに季節的なデータ量の変動に対応できます。データ主権に関する懸念から、一部の重要インフラフリートはプライベートサーバーに限定されていましたが、クラウドプロバイダーはGDPR認証を取得したEU拠点のデータセンターを提供することでこれに対応し、コンプライアンス上のギャップを解消しました。
エッジコンピューティングは現在、クラウドモデルの代替ではなく、その延長として機能しています。時間的制約のある運転支援システムの計算は車載プロセッサ上で実行され、一方、集計分析、レポート作成、および無線アップデートは一元化されたハブを通じて行われます。このハイブリッドなアプローチは、レイテンシーとガバナンスの両方の要件を満たしており、欧州のフリート管理市場における新規導入のデフォルトアーキテクチャとして、クラウドの地位を確固たるものにしています。
2025年、資産管理は欧州フリートマネジメント規模の26.72%を占めました。これは、すべての事業者が位置情報や利用状況のデータを重視しているためです。一方、安全およびコンプライアンス関連ツールは、規制当局や保険会社が事故防止に金銭的インセンティブを結びつけていることから、CAGR 14.34%で拡大しています。アリアンツは、車両が能動的なドライバー監視を実施していることを証明した場合、最大15%の保険料割引を提供しており、これにより走行距離の多い宅配サービスにおける導入が加速しています。2050年までに道路死亡事故ゼロを目指すEUの「ビジョン・ゼロ」プログラムでは、AIを活用した疲労検知や死角警報が、いくつかの加盟国において営業許可の必須要件として位置づけられています。現在、ベンダー各社は安全ダッシュボードとタコグラフファイルをセットで提供しており、コンプライアンス報告がシームレスかつ検証可能となるよう確保しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EUのスマートタコグラフ第2段階の義務化(2025年)
- Eコマースを原動力とするLCVの走行距離の急増
- 携帯電話・IoT料金の低下とeSIMの普及
- OEMのオープンAPIを活用したテレマティクスの収益化
- 低CO2排出車両向けEU ETS-2クレジット
- 5G C-V2Xを活用したマイクロ・プラトゥーニングの実証実験
- 市場抑制要因
- GDPRおよびePrivacyのコンプライアンス負担
- AIビデオテレマティクスにおける高い設備投資額
- ばらばらに設定された低排出ガス都市区域
- テレマティクス用チップの供給混乱
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 展開タイプ別
- オンデマンド(クラウド)
- オンプレミス
- 用途別
- アセットマネジメント
- 情報管理
- ドライバー管理
- 安全・コンプライアンス管理
- リスクマネジメント
- オペレーションズ・マネジメント
- エンドユーザー業界別
- 運輸・物流
- エネルギー・ユーティリティ
- 建設
- 製造業
- その他のエンドユーザー業界
- 保有台数別
- 小規模(1~50台)
- 中規模(51~250)
- 大規模(251以上)
- 車両タイプ別
- 小型商用車
- 大型商用車
- バスおよび長距離バス
- 地域(国)別
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- TomTom N.V.(WEBFLEET)
- Verizon Communications Inc.(Verizon Connect)
- Bridgestone Mobility Solutions B.V.(WEBFLEET)
- Masternaut Ltd.(MICHELIN Connected Fleet)
- Geotab Inc.
- MiX Telematics Ltd.
- Trimble Inc.
- Samsara Inc.
- Powerfleet Inc.(incl. Fleet Complete)
- ABAX Group AS
- Teletrac Navman(Vontier Corp.)
- AT&T Inc.
- Chevin Fleet Solutions Ltd.
- Gurtam(Wialon)
- Avrios International AG
- Mapon SIA
- Fleetster GmbH
- Shiftmove GmbH
- Transpoco Telematics Ltd.
- Fleetio(RareStep Inc.)
- Teltonika Telematics UAB
- Ruptela UAB
- Motive Technologies Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日