


自動車用ディファレンシャル:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Automotive Differential - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124412
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、自動車用ディファレンシャル市場の規模は、2025年の211億8,000万米ドルから2026年には222億米ドルへと拡大し、予測期間(2026~2031年)においてCAGR4.61%で推移し、2031年までに278億1,000万米ドルに達すると予測されています。
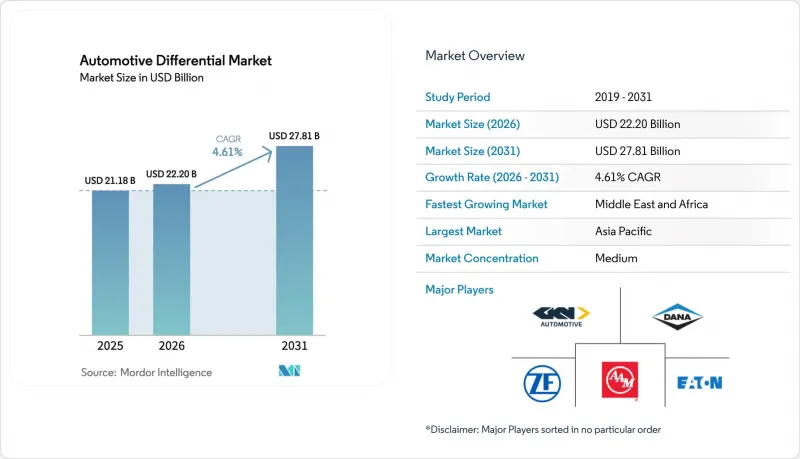
本レポートは、駆動方式別(前輪駆動(FWD)、後輪駆動(RWD)、その他)、車種別(乗用車、小型商用車、その他)、推進タイプ別(内燃機関(ICE)、電気自動車(EV))、コンポーネント別(ディファレンシャルケース、ディファレンシャルベアリング、その他)、地域別(北米、南米、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の自動車用ディファレンシャル市場の動向と洞察
AWD/4WD車の普及率の上昇
北米では、購入者は全輪駆動(AWD)を、安全性の向上、高い再販価値、冬季のトラクション性能の向上と関連付けています。この認識により、プレミアムブランドとメインストリームの自動車ブランドの両方において、AWDの魅力が高まっています。前輪駆動(FWD)からAWDへの移行には、通常、リアディファレンシャルとセンターディファレンシャルの追加が必要となり、この変更により1台あたりの部品点数が3倍になり、平均販売価格が上昇します。トヨタ「RAV4」のような一般用クロスオーバー車には、現在、スタビリティコントロールと連動した電子制御式オンデマンドAWDモジュールが採用されており、この拡大する動向を裏付けています。さらに、商用車改造業者も、業務用ピックアップトラックにパートタイム4WDを採用するケースが増えており、オフロードでの走行に対応するため、堅牢なロック式ディファレンシャルを追加することが多くなっています。セダンの需要が減少しているにもかかわらず、こうした販売台数と装備内容の動向が、自動車用ディファレンシャル市場を後押ししています。
世界の小型と中・大型商用車の生産台数の伸び
2025年、インドでは大型トラックの生産が増加し、中国では中型と大型トラックの両セグメントで著しい成長が見られました。現在、各トラックのシャーシには、堅牢型ハイポイドギアセット、より厚いベアリングスリーブ、潤滑油容量の増加など、機能強化が図られています。これらのアップグレードにより、コンパクトカーと比較して車軸あたりの売上高は3倍に増加しました。点検・整備間隔の延長を重視するフリート事業者は、再生キャリアや純正修理キットを求めて定評のあるサプライヤーに依頼することが多く、それによってリピートビジネスが確保されています。一方、ベトナムやタイの輸出主導型組立メーカーは事業範囲を拡大しており、自動車用ディファレンシャル市場を自国以外にも広げつつあります。
ディファレンシャルの必要性を低減するEVのインホイールモーターアーキテクチャ
Tesla「モデルSプレイド」やLucid「エアドリームエディション」は、4モーター駆動が機械式ディファレンシャルよりも精緻なトルク制御を実現し、同時に質量と摩擦を低減できることを実証しています。Protean Electricは2024年に商用グレードのインホイールハブを出荷し、Elapheは乗用車用の検証プログラムを確保しており、このアーキテクチャが成熟しつつあることを示しています。コストが低下するにつれ、高級EVはセンターキャリアやアクスルキャリアを省略する可能性があり、従来型サプライヤーにとっては構造的なリスクとなり得ます。ディファレンシャルメーカー各社は、デュアルモーターEV用アクスル用の電気機械式トルクベクタリングモジュールを提供することで対抗していますが、市場の転換速度は依然として逆風となっています。
セグメント分析
2025年、全輪駆動(AWD)システムは自動車用ディファレンシャル市場シェアの44.08%を占め、最大の収益源となりました。これは、各車両に通常少なくとも2つのディファレンシャルが搭載され、多くの場合、電子制御式センターユニットも装備されているためです。AWD用自動車用ディファレンシャル市場は、クロスオーバー車への世界のシフトや、アクティブセーフティ規制への対応ニーズを背景に、2031年までCAGR5.92%で成長すると予測されています。AWDの需要は、厳しい冬が購入決定に影響を与えるカナダ、スカンジナビア、アジアの山岳地帯で堅調です。欧州の高級セダンや日本のグランツーリスモは、トルクベクタリング機能を備えたリアディファレンシャルを重視しており、これにより運転感覚が向上し、高価格設定の正当化につながっています。
前輪駆動は、コスト重視のハッチバックやセダンの基盤として、依然として大きなシェアを占めています。コンポーネントの単純さにより平均販売価格は抑えられていますが、世界の販売台数は依然として高水準を維持しており、サプライヤーにとって安定した基盤となっています。後輪駆動は、縦置きレイアウトの利点を活かした高級クーペや商用バンに集中し、顕著なシェアを占めています。パートタイムハブとトランスファーケースを採用する四輪駆動は、フルサイズピックアップトラックや専用オフロード車に牽引され、著しい成長を遂げています。総じて、クロスオーバー車への消費者の嗜好の変化により、1台あたりのデファレンシャル搭載量は増加し続けており、これが自動車用デファレンシャル市場全体を支えています。
2025年時点で、乗用車は自動車用ディファレンシャル市場シェアの56.12%を占めており、ASEANと南米における中産階級の需要増加を背景に、2031年までCAGR6.86%で成長すると予測されています。コンパクトSUVにおける機器の高度化が進んでいるため、2つまたは3つのディファレンシャルを搭載する車両が増加しており、これがドルベース部品価値を押し上げています。一方、小型商用車は大きなシェアを占めています。これは、eコマースにおいて、多軸トラクションシステムを備えた機動性の高い配送用バンが求められているためです。
中型と大型トラックも顕著なシェアを占めています。ただし、これらの車両は、大型のハイポイドギアセット、プラネタリロック、過酷な稼働サイクル下で機能する特殊なシールを採用しているため、単価が最も高くなっています。鉱業と建設セグメントのフリート運営事業者は、長寿命の合成潤滑油や遠隔モニタリング機能を要求しており、その結果、アフターマーケットとサービス収益が安定しています。大量に供給される乗用車と、高付加価値の商用車需要との相互作用により、自動車用ディファレンシャル市場は景気循環を通じて均衡を保っています。
地域別分析
アジア太平洋は2025年、自動車用ディファレンシャル市場において48.35%のシェアを維持しました。これは、自動車生産の主要拠点である中国、日本、韓国が牽引したものです。中国一国だけで、高度トルクベクタリングユニットを搭載した国内組立の高級車モデルに牽引され、地域全体のディファレンシャル需要の大きなシェアを占めました。インドでは、トラック生産の大幅な増加が大型車両用ディファレンシャルの輸入を後押しする一方で、国内の機械加工能力も拡大しています。東南アジア諸国は自由貿易地域を活用して完成車のSUVを世界中に輸出しており、それによって自動車用ディファレンシャル市場における地域の優位性を維持しています。
北米は大きなシェアを占めており、2031年までの年間平均成長率(CAGR)の展望も顕著です。シャーシ1台あたり平均3つのディファレンシャルを搭載するフルサイズピックアップトラックが、収益の堅調さを支えています。メキシコへのギア生産のニアショアリングにより、リードタイムの短縮と為替リスクの低減が図られ、USMCAの現地調達率要件にも合致しています。カナダのアクスル組立工場は「デトロイトスリー」のプログラムに供給を行い、地域の自給自足を確保しています。
欧州では著しい成長が見られ、コーナリング安定性の基準を満たすために電子制御リミテッドスリップユニットを搭載したプレミアムモデルが特徴となっています。厳格なNVHとCO2規制により、サプライヤーは軽量ハウジングや超精密仕上げされた歯面の採用を迫られています。
中東・アフリカは、南アフリカ、トルコ、アラブ首長国連邦における新たな組立ラインの設立により、地域内消費用のSUVとピックアップトラックの生産が現地化されることから、2031年までCAGR6.33%という最も高い成長率が見込まれています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AWD/4WD車の普及率の上昇
- 世界の小型と中・大型商用車の生産台数の伸び
- 先進型(eLSD/トルクベクタリング)ディファレンシャルの採用が急増
- アジア太平洋の乗用車生産台数の拡大と新型車の投入
- テレマティクスを活用した予知保全の需要
- 関税を背景とした北米の歯車生産のニアショアリング
- 市場抑制要因
- ディファレンシャルの必要性を低減するEVのインホイールモーターアーキテクチャ
- 原料(鉄鋼、アルミニウム)の価格変動
- 高精度歯車加工装置の世界的な供給不足
- EUの新たな騒音規制によるNVH適合コストの増加
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 駆動方式別
- 前輪駆動(FWD)
- 後輪駆動(RWD)
- 全輪駆動(AWD)
- 四輪駆動(4WD)
- 車種別
- 乗用車
- 小型商用車
- 中型と大型商用車
- 推進タイプ別
- 内燃機関(ICE)
- 電気自動車(EV)
- コンポーネント別
- ディファレンシャルケース
- ディファレンシャルベアリング
- ディファレンシャルギア
- ディファレンシャルピニオン
- その他
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- American Axle & Manufacturing, Inc.
- GKN Automotive Limited
- ZF Friedrichshafen AG
- Dana Incorporated
- BorgWarner Inc.
- Eaton Corporation plc
- JTEKT Corporation
- Schaeffler AG
- Magna International Inc.
- Continental AG
- Hyundai Wia Corporation
- Musashi Seimitsu Industry Co., Ltd.
- Auburn Gear LLC
- Neapco Holdings, LLC
- Drexler Automotive GmbH
- RT Quaife Engineering Ltd.
- Xtrac Limited
- Bharat Gears Limited
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日


