


バイオ潤滑油:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Bio-Lubricants - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121925
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、バイオ潤滑油の市場規模は、2025年の782.21キロトンから2026年には809.67キロトンへと拡大し、2031年までに962.10キロトンに達すると予測されており、2026年から2031年にかけてCAGR3.51%で成長すると見込まれています。
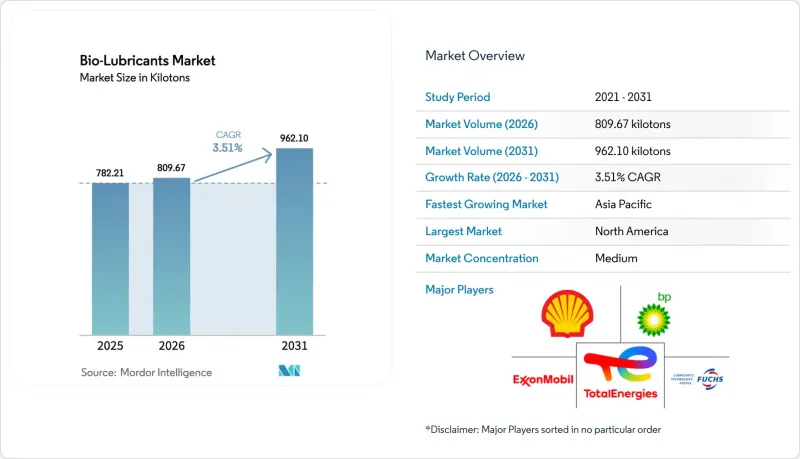
本レポートは、製品タイプ(エンジンオイル、トランスミッションおよび作動油、金属加工液など)、エンドユーザー産業(発電、自動車およびその他の輸送機器など)、基油タイプ(植物油、動物性脂肪、合成エステルなど)、地域(アジア太平洋、北米、欧州など)ごとに分類されています。市場予測は、販売量(トン)ベースで提示されています。
世界のバイオ潤滑油市場の動向と洞察
厳格な環境規制およびエコラベルの義務化
2024年10月は、米国環境保護庁(EPA)が「船舶付随排出法(Vessel Incidental Discharge Act)」の基準を公布し、船舶に対し、油が海に接触するすべての箇所で環境に配慮した潤滑油の使用を義務付けたことで、大きな転換点となりました。同時に、EUのエコラベル制度では、28日以内に60%の最終生分解性と、最低25%のバイオカーボン含有率が義務付けられており、これらは鉱物油製品では満たせない基準です。カリフォルニア州およびワシントン州の州規制は、林業および建設業界の車両群に対しても同様の規則を適用しており、一方、米国農務省(USDA)の「BioPreferred」プログラムは、作動油およびギアオイルに対して連邦政府の優先調達対象を拡大しています。これらの措置が相まって、生分解性配合製品は公共部門の契約におけるデフォルトの選択肢となり、民間サプライチェーンにも急速に波及しています。その結果、潤滑油サプライヤーは、エコラベルの認定を維持し、大規模な入札から排除されないよう、製品ポートフォリオの刷新を加速させています。
生分解性作動油に関するOEM仕様
ボッシュ・レックスロスの2025年版「RE 90221」ガイドラインでは、250 barを超える圧力下で稼働するポンプについて、保証対象を維持するためにHEESまたはHEPG作動油の使用を義務付けています。キャタピラーもこれに追随し、米国森林局の調達で使用されるBF-1およびBF-2規格に、生分解性作動油に関する条項を盛り込みました。日本のメーカー各社は、生態毒性と生分解性の閾値を統合したJCMAS HK規格に準拠しており、二重の在庫を抱えることなく、輸出製品が欧米のコンプライアンス要件を満たすことを保証しています。これらの義務化により、選択権はエンドユーザーからOEMメーカーへと移行し、曖昧さが解消され、導入が加速しています。Vickers 35VQ25およびDenison HF-0プロトコルを用いた実地検証により、エステル系作動油が2,000時間のサイクルにわたって膜強度を維持することが確認され、購入者の信頼が高まっています。
鉱物系潤滑油に対する高い価格プレミアム
バイオ潤滑油は、原料価格の変動やエステル化に必要な特殊な反応装置の影響により、依然として25~45%の価格プレミアムが課されています。2025年に欧州および北米の新規プラントが稼働し、単位コストは低下しましたが、ISO 15380 HEES潤滑油の添加剤処理率は、鉱物油系製品に比べて依然として20~30%高く、原材料コストの削減効果を相殺しています。農業や建設業界の価格に敏感なユーザーは、規制当局が順守を義務付けるか、あるいは実地試験によって初期コストの懸念を解消するほどの長いオイル交換間隔が実証されるまで、導入を先送りすることがよくあります。
セグメント分析
2025年には、トランスミッション油および油圧作動油が販売量の31.26%を占めて首位となり、2026年から2031年にかけてCAGR3.61%で成長すると見込まれています。これは、移動式機器や海洋プラットフォームにおけるHEESの使用義務化に後押しされたものです。これらの潤滑油におけるバイオ潤滑油の市場規模は、漏洩による修復コストが高額となる「油と環境の接触面」を対象とした、EPAのVIDAおよびEUのエコラベル規制の恩恵を受けています。一般産業用オイルは、ISO 14001監査によりプラント運営者が低毒性の代替品への移行を迫られていることから、着実なペースで成長を続けています。
グリース、エンジンオイル、ギアオイルは合わせて大きな市場シェアを占めていますが、風力発電所の運営者が5~7年の点検間隔を優先しているため、グリースの伸びが同グループの中で際立っています。リチウム複合系およびカルシウムスルホネート系の増粘剤は、従来植物油系グリースに欠けていた耐水性を実現し、これによりオフショア分野や食品加工分野での需要を開拓しています。金属加工液は依然として伸び悩んでいます。これは、高速加工における熱負荷が、依然としてほとんどのバイオベース製剤の安定性限界を超えているためです。
地域別分析
北米は2025年の総供給量の36.42%を占め、その背景には、連邦政府の潤滑油予算を生分解性製品に振り向けるよう定めたEPAのVIDA規制およびUSDAのBioPreferred調達規則があります。大西洋沿岸での洋上風力発電所の建設拡大により、合成エステル系ギアボックスオイルの需要が高まっています。一方、カナダの林業規制により、移動式油圧機器での採用が持続しています。メキシコの自動車輸出業者は、米国OEM要件を満たすためにバイオトランスミッションフルードを採用しており、NAFTA回廊の物流網を活用して迅速な供給を実現しています。
欧州もこれに続き、EUエコラベルの基準や「企業の持続可能性報告指令」を活用して、自動車、船舶、機械のサプライチェーンにバイオ潤滑油を組み込んでいます。ドイツ、フランス、英国が需要の大部分を占めており、バルト海および北海の洋上風力発電所では、エステル系グリースが標準仕様として指定されています。2026年に導入予定のEUの炭素国境調整メカニズムは、高炭素排出の輸入品にペナルティを課すことで、低排出の配合製品への調達を促進し、間接的に地域のバイオ潤滑油メーカーを後押しすることになります。
アジア太平洋地域は、中国やインドのインフラプロジェクトにおいて、政府資金による建設現場で生分解性油圧油の使用が義務付けられていることから、4.51%という最も高いCAGRを記録しています。日本のJCMAS規格は、国内の建設用車両における早期導入を促進しており、一方、韓国の造船所では、EPAおよびIMOの指針に準拠するため、輸出船舶にEAL(環境適合潤滑油)の使用を規定しています。東南アジア市場は価格への敏感さにより伸びが緩やかですが、台湾やベトナムにおける洋上風力発電設備の増設では、設計仕様にバイオ潤滑油を組み込むことで、欧州の事例に追随し始めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 厳しい環境規制およびエコラベルの義務化
- 生分解性作動油に関するOEM仕様
- 企業のネットゼロおよびESG関連の調達目標
- 洋上風力発電用ギアボックス向け、長寿命バイオグリースの需要
- 船舶業界からの需要の増加
- 市場抑制要因
- 鉱物系潤滑油に比べて価格プレミアムが高め
- 酸化安定性および熱安定性の制約
- 保存期間の短さと微生物増殖のリスク
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- エンジンオイル
- トランスミッションおよび作動油
- 金属加工用潤滑液
- 一般産業用油
- ギアオイル
- グリース
- プロセスオイル
- その他の製品タイプ
- エンドユーザー産業別
- 発電
- 自動車およびその他の輸送機器
- 重機
- 食品・飲料
- 冶金・金属加工
- 化学品製造
- その他のエンドユーザー産業
- 基油の種類別
- 植物油
- 動物性油脂
- 合成エステル
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Axel Christiernsson
- BP p.l.c.
- Cargill, Incorporated.
- Carl Bechem Lubricants
- Chevron Corporation
- Cortec Corporation
- Croda International plc
- Emery Oleochemicals
- Environmental Lubricants Manufacturing, Inc.
- Exxon Mobil Corporation
- FUCHS
- KCM Petro Chemicals
- Novvi LLC
- PANOLIN AG
- Quaker Chemical Corporation
- Renewable Lubricants Inc.
- RSC Bio Solutions
- Shell plc
- TotalEnergies SE
- Valvoline Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日