


調達分析:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Procurement Analytics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124387
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の調達分析市場の規模は71億1,000万米ドルと推定されており、2025年の57億4,000万米ドルから拡大し、2031年には207億2,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは23.85%となる見込みです。
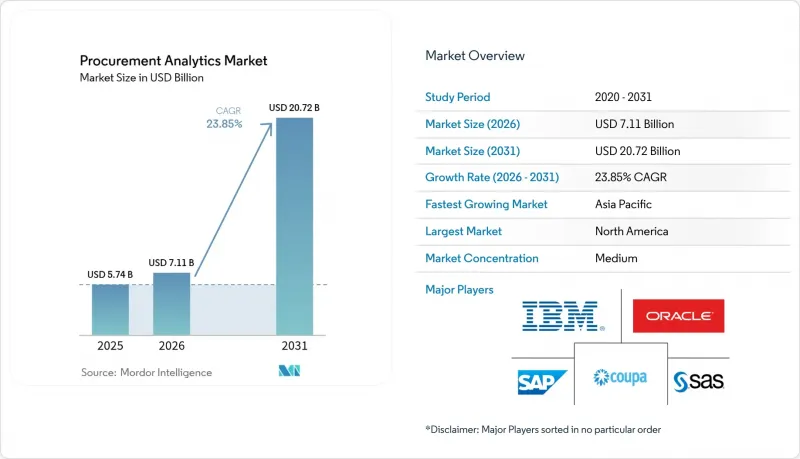
本レポートは、タイプ(ソフトウェアおよびサービス)、導入形態(オンプレミスおよびクラウド)、用途(支出分析、リスク分析、サプライチェーン分析など)、エンドユーザー業界(製造、運輸・物流、小売・Eコマースなど)、組織規模(大企業および中小企業)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の調達分析市場の動向と洞察
SaaSを主軸とした調達スイートのロードマップ
企業は、断片化されたオンプレミス型ツールを廃止し、オンデマンドで拡張可能で、組織全体の支出可視化を実現し、分析導入のスケジュールを加速させる、統合されたクラウドネイティブのスイートへと移行しています。導入の勢いは、エンタープライズグレードのインフラに投資する資金が不足していた中堅企業において最も顕著ですが、現在ではサブスクリプション方式の価格設定や自動更新の恩恵を受けています。稼働開始後、これらのプラットフォームは分散したデータソースを統合し、調達プロセスを最適化し、コンプライアンスをリアルタイムで監視する機械学習モデルの基盤を築きます。あらかじめ構築されたコネクタやローコードインターフェースをバンドルしているベンダーは、価値実現までの時間を短縮し、希少な統合人材への依存を最小限に抑えることができるため、優位性を高めています。
ソース・トゥ・ペイに組み込まれた生成AIコパイロット
発注、契約、サプライヤーパフォーマンスの各ワークフローに組み込まれた生成AIモジュールは、調達業務を事後対応型からインサイト主導型へと変革しています。フォーチュン500企業の導入事例によると、AIに調達文書の起草、自由形式の支出データの分類、交渉の切り札の抽出を任せた結果、処理時間が2桁の削減を達成しています。とはいえ、機密性の高い商業データには厳格なガバナンスが求められるため、モデルへの無制限アクセスを許可している企業はごく一部にとどまっています。これに対し、ベンダー各社は、データ保護責任者の要件を満たしつつイノベーションを阻害しないよう、ポリシーベースのアクセス制御、ローカライズされた言語モデル、およびプラットフォーム内の情報マスキング機能を提供することで対応しています。
調達データエンジニアの不足
企業の58%が、データエンジニアリングの原則とカテゴリー管理の微妙なニュアンスの両方を理解するアナリティクス人材の採用に苦労しています。この人材不足により、過重な負担を負ったチームがデータクレンジング、正規化、モデル保守のタスクを同時にこなさなければならないため、人件費が膨らみ、導入サイクルが長期化しています。一部の企業は、ローコードのデータパイプラインを採用したり、モデル構築プロジェクトをベンダーに外注したりしてこのギャップを埋めようとしていますが、知識の移転は依然として根強いボトルネックとなっています。
セグメント分析
サービス部門の収益基盤は比較的小さいもの、CAGR26.45%で拡大しており、熟練した導入が持続的な成果をもたらすことを企業が認識するにつれ、プラットフォームの成長率を上回っています。アドバイザリーチームは、顧客が社内で再現できないデータモデルのチューニング、サプライヤーのオンボーディング、および変更管理に関するワークショップを実施しています。14の工場にまたがる800社のサプライヤーを連携させたジョンソン・コントロールズのグローバル展開は、必要な統合作業の規模を浮き彫りにしました。したがって、ソフトウェアのシェアは70.62%を占め続けていますが、調達アナリティクス市場におけるサービス部門の規模は急速に拡大すると予測されています。クロストレーニングの取り組み、ベストプラクティスのライブラリ、成果連動型の価格モデルは、手数料を実現されたコスト削減額と連動させることで、サービスの利用をさらに後押ししています。プラットフォームプロバイダーはセルフサービス型の設定ウィザードの強化を続けていますが、データ品質に対する期待の高まりにより、プロフェッショナルサービスの需要は依然として高いままです。アドバイザリー部門を社内に抱えるベンダーは、ライセンスとサービスの双方から収益を得ることができますが、純粋なコンサルティング企業は、複雑なERPの共存や多言語対応のサプライヤー支援キャンペーンを専門としています。プラットフォームの機能が標準化するにつれ、差別化の焦点は、価値実現までの時間を短縮する導入支援ツールやドメイン固有のプレイブックへと移行しています。
2025年の収益のうち64.35%をクラウドが占めており、調達アナリティクス市場における主要な提供モデルとしての地位が確固たるものとなっています。ハードウェアの更新回避、パッチ適用自動化、使用量に応じたスケーリングを考慮すると、経済性はさらに向上します。Weinor社がクラウドスイートを導入した結果、発注サイクル時間が最大41%短縮され、これは正社員1人分の生産性向上に相当します。データの現地保管が義務付けられている規制の厳しい業界では、オンプレミス環境が依然として主流ですが、こうした購入者であっても、機密性の高い記録をプライベートクラウドにホストしつつ、パブリッククラウドのAIエンジンを活用するハイブリッドモデルを好む傾向にあります。エッジ対応アーキテクチャは差別化要因として台頭しており、通信接続が不安定な工場現場でも、ほぼリアルタイムの分析を可能にしています。ハイパースケーラーやコロケーションプロバイダーとの事前認証を取得しているベンダーは、主権に関する制約を満たしつつ、顧客の導入を加速させています。その結果、中小企業がオンプレミス世代を完全に飛び越えるにつれ、調達分析市場におけるクラウド導入のシェアはさらに拡大する見込みです。
地域別分析
2025年、北米は売上高の36.95%を占め、調達分析市場を牽引しました。成熟したクラウドインフラ、専門サービスプロバイダーによる密なエコシステム、そして継続する関税の不確実性が、企業によるリアルタイムのコストモデリングエンジンへの投資を後押ししています。大学や公益事業者の調査によると、サプライヤーの60%以上が関税関連の懸念を表明しており、これによりバイヤーはシナリオプランニング用ダッシュボードの導入を迫られています。重要資材のリショアリングに対する連邦政府の奨励策が新たな側面を加え、補助金追跡と現地調達比率の基準を統合した分析が求められています。アジア太平洋地域は、製造業主導のデジタル化と支援的な電子政府プログラムにより、26.10%のCAGRを達成しています。アジア太平洋地域は最も急速な成長を記録しています。中国や東南アジアにおける政府主導の「製造4.0」助成金は、機械データストリームと調達KPIを連携させる自動化に補助金を支給しています。多国籍OEM企業は、シンガポールの「クラウドファースト」規制を活用するために同国に調達センターを設置し、その後、ASEAN地域の工場全体にシェアードサービスを拡大しています。パブリッククラウドのワークロードに対して従来は慎重な姿勢をとってきた日本のコングロマリットも、国内のプライバシー関連法令を満たしつつ、複数年にわたる購買アーカイブを用いたAIモデルのトレーニングを可能にするソブリンクラウドゾーンを採用しつつあります。欧州の絶対的な支出額は、北米に僅差で続いています。ESGコンプライアンスにより、サプライチェーンの透明性はコスト削減と同様に戦略的な課題として取締役会に持ち込まれています。フランスの「デジタル主権憲章」は、地域内でホストされるスイートへの需要を後押ししており、一方、英国のブレグジット後の関税環境は、調和のとれた関税分類ツールの必要性を高めています。ニアショアリング契約の獲得を目指す東欧の製造業者は、地政学的リスクや物流リードタイムの変動を定量化するリスク分析モジュールに投資しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- SaaSを最優先とした調達スイートのロードマップ
- Source-to-Payに組み込まれた生成AIコパイロット
- 中堅企業向け購入者におけるクラウドネイティブのTCOの経済性
- ESG連動型サプライヤー評価の義務化
- ニアショアリング戦略のための予測リスク分析
- テール・スペンド向けの自律型購買ボット
- 市場抑制要因
- 調達データエンジニアの不足
- ERP統合の枠外で行われる「シャドーIT」への支出
- 国境を越えたホスティングを制限するデータ主権に関する規制
- ジェネレーティブAI用GPUの価格設定により、マルチテナント型コストモデルに課題が生じています
- 業界バリューチェーン分析
- 技術展望
- 規制情勢
- 業界の魅力度-ファイブフォース分析分析
- 供給企業の交渉力
- 買い手の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- タイプ別
- ソフトウェア
- サービス
- 展開別
- オンプレミス
- クラウド
- 用途別
- Spend Analytics
- リスク分析
- サプライチェーン・アナリティクス
- 契約管理
- 需要予測
- サプライヤー・パフォーマンス・マネジメント
- エンドユーザー産業別
- 製造業
- 運輸・物流
- 小売・Eコマース
- BFSI
- IT・通信
- ヘルスケア・ライフサイエンス
- エネルギー・ユーティリティ
- その他のエンドユーザー産業
- 組織規模別
- 大企業
- 中小企業(SME)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- シンガポール
- マレーシア
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- SAP SE
- Oracle Corporation
- IBM Corporation
- SAS Institute Inc.
- Coupa Software Inc.
- Zycus Inc.
- Jaggaer LLC
- GEP Worldwide LLC
- Ivalua Inc.
- Basware Oyj
- Sievo Oy
- SpendHQ LLC
- Proactis Holdings PLC
- Rosslyn Data Technologies PLC
- Simfoni Analytics Ltd.
- Spendscape by McKinsey
- Bridgei2i Analytics Solutions
- Genpact Ltd.
- Accenture PLC
- Deloitte Touche Tohmatsu Ltd.
- Infosys Ltd.
- Capgemini SE
- WNS Global Services
- Xoomworks Procurement
- Infor Inc.
第7章 市場機会と今後の動向
- ホワイトスペースおよびアンメット・ニーズの評価
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


