


クラウドエンドポイント保護:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cloud Endpoint Protection - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124347
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のクラウドエンドポイント保護市場の規模は25億9,000万米ドルと推定されており、2025年の22億7,000万米ドルから成長し、2031年には49億9,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは14.04%となる見込みです。
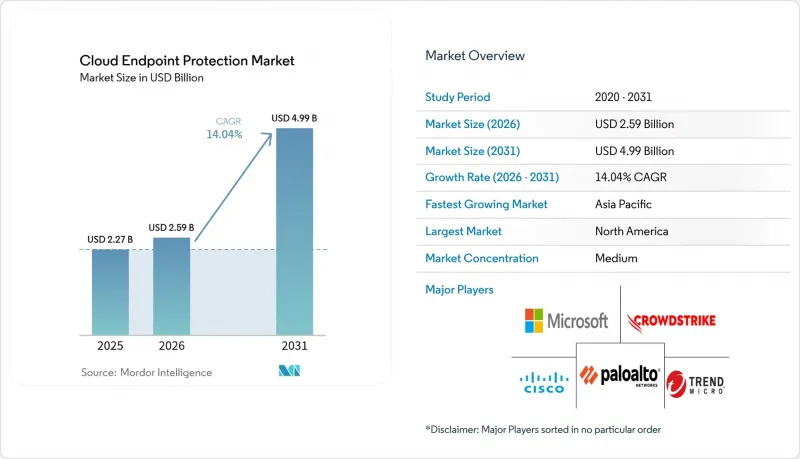
本レポートは、構成要素(ソリューション、サービス)、企業規模(中小企業、大企業)、導入形態(プライベートクラウド、パブリッククラウドなど)、エンドユーザー業界(BFSI、政府機関、医療など)、セキュリティタイプ(アンチウイルス/アンチマルウェアなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のクラウドエンドポイント保護市場の動向と洞察
リモートワークとBYODの普及
ハイブリッド勤務形態の定着により、従来のネットワーク境界は消滅し、セキュリティチームは企業のLANにほとんど接続しないデバイスを保護せざるを得なくなっています。マイクロソフトの「Secure Future Initiative」は、ハイパースケーラーがクラウド資産全体に保護機能を組み込み、あらゆる場所のエンドポイントを保護する方法を示しています。シスコの「ゼロトラスト・アーキテクチャ・ガイド」は、BYOD(Bring-Your-Own-Device)環境におけるデバイスレベルの検証を強調しています。その結果、エンドポイント保護、アイデンティティ、リモートアクセス機能を統合したプラットフォームへの決定的な移行が進み、それによってクラウドエンドポイント保護市場が拡大しています。
高度なサイバー攻撃とデータ侵害の急増
AIを活用する攻撃者は、ディープフェイクによる誘引、既存リソースを悪用するペイロード、多段階型ランサムウェアなどを用いています。Proofpointの調査によると、2024年にアジア太平洋地域(APAC)におけるディープフェイク詐欺に関する通信量が600%急増しました。中国と関連する攻撃者は、パッチが適用されていないエッジデバイスを標的とした5年間にわたる秘密裏のキャンペーンを継続しました。ベンダー各社は、エンドポイントとクラウドワークロード間のテレメトリデータを統合してトリアージを自動化するAI駆動型のXDRでこれに対応しており、クラウド経由で提供されるエンドポイントセキュリティに対する購入者の選好を確固たるものにしています。
サイバー人材の不足がサービスコストを押し上げる
世界的に有能なセキュリティ専門家が不足しているため、インシデント対応やマネージドサービスの請求単価が上昇しており、脅威の量が増加する中で予算が圧迫されています。マイクロソフトは、この逼迫した状況を緩和するため、2025年までに米国の実務者25万人を育成することを約束しました。人件費の高騰は支出の弾力性を抑制し、クラウドエンドポイント保護市場における短期的な成長を鈍化させています。
セグメント分析
ソリューションは、クラウドエンドポイント保護市場において最大のシェアを占め、売上高の62.15%を占めました。中核となる検知、対応、およびマルウェア対策エンジンは依然として不可欠な構成要素ですが、購入者は現在、AIを最優先とする視点からこれらを評価しています。エンドポイント検知・対応(EDR)モジュールは急速に進化しており、CrowdStrike社はアナリストによるトリアージを迅速化するワークフローの自動化について特許を取得しました。対照的に、マネージドサービスは、人材不足や24時間365日の対応を要求する規制監査に組織が苦慮していることから、14.72%という最も高いCAGRを記録しました。
このサービス市場の急成長は、ターンキー型のMDR、統合、およびトレーニングの提供によって支えられています。LevelBlueのMSSP移行ロードマップは、チャネルパートナーがリモートSOC運用を通じて継続的な収益を創出する方法を示しています。ベンダー各社は、ポリシー調整、ゼロトラストのロードマップ策定、コンプライアンス報告といったアドバイザリーサービスをバンドルし、ライフタイムバリューを最大化することで、クラウドエンドポイント保護市場においてサービスを構造的な促進要因として確固たるものにしています。
2025年、大企業はクラウドエンドポイント保護市場のシェアの57.45%を占めました。これは、数百万米ドル規模のセキュリティ予算と、初期段階のイノベーションに対する意欲に支えられたものです。大企業によるパイロット導入は、特にAIを活用した脅威ハンティングの分野において、ベンダーの製品ロードマップを形作る要因となっています。一方、中小企業(SME)はCAGR 16.65%を記録し、SaaS価格設定やSOCのアウトソーシングによって、高度な防御手段が広く普及していることを証明しています。ソニックウォール社は、かつて「大手銀行のみ」と見なされていたEDR機能の、中小企業における採用が拡大していることを確認しています。
コストの予測可能性と迅速な導入により、サブスクリプションモデルは資金に制約のある企業にとって魅力的な選択肢となっています。一方、クラウドコンソールに組み込まれたコンプライアンス自動化機能は、監査に対する不安を和らげます。そのため、中小企業セグメントはクラウドエンドポイント保護市場全体の市場投入戦略を再構築しており、ベンダー各社は、利用量に応じた課金と厳選されたプレイブックを備えたワンクリックパッケージの提供に踏み切っています。
地域別分析
北米は、成熟した規制体制とクラウドセキュリティへの長年にわたる投資により、2025年の売上高の40.35%を占めました。連邦政府のゼロトラスト青写真や大規模なSaaSの導入により、更新サイクルは活発に維持されています。同地域の企業はAI駆動型のXDRプラットフォームを早期に導入し、機能ロードマップを形作り、次世代エンドポイントスイートへの支出を定着させています。ベンチャーキャピタルによる資金調達やサイバーセキュリティスタートアップの集積がイノベーションをさらに促進し、クラウドエンドポイント保護市場における北米の地位を強化しています。
アジア太平洋地域は最も急成長している市場であり、CAGR14.88%で拡大しています。同地域は、マイクロソフトによる22億米ドルのマレーシアAIハブ、アマゾンによる127億米ドルのインド拠点拡充、グーグルによる67億米ドルのシンガポール事業拡大など、ハイパースケーラーからの資本流入の恩恵を受けています。ランサムウェアやディープフェイク詐欺の顕著な急増により、企業は高度なEDRおよびXDR機能の導入を余儀なくされており、これによりアジア太平洋地域はクラウドエンドポイント保護市場の次のフロンティアとなっています。
欧州では、NIS2指令による厳格な罰則を背景に、着実な成長が見込まれています。ドイツ、英国、フランスは、「最先端」のコンプライアンス基準を満たすため、AIを中心としたエンドポイント技術の導入を主導しています。データ主権に関する懸念から、テレメトリのローカライズやデータ居住性の保証を維持できるベンダーへの需要が高まっており、この地域はクラウドエンドポイント保護市場において戦略的に重要な位置を占め続けています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- リモートワークとBYODの普及
- 高度なサイバー攻撃やデータ漏洩の急増
- データ保護およびプライバシーに関する規制上の義務
- SaaSベースのセキュリティモデルがもたらす、コスト削減につながる拡張性
- XDRとAIを活用した自動化の統合により、ROIが向上します
- ゼロトラストの導入により、エンドポイントのアップグレードが加速しています
- 市場抑制要因
- サイバー人材の不足により、サービスコストが上昇しています
- マルチクラウド環境における導入の複雑さ
- 中小企業における価格感応度
- セキュリティツールにおけるテレメトリデータのプライバシーに関する検証
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測(金額ベース)
- コンポーネント別
- ソリューション
- アンチウイルス/アンチマルウェア
- エンドポイント検出・対応(EDR)
- ファイアウォール
- アプリケーション/デバイス制御
- サービス
- マネージドサービス
- コンサルティングおよび統合
- トレーニングおよびサポート
- ソリューション
- 企業規模別
- 中小企業(SME)
- 大企業
- 展開モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- セキュリティタイプ別
- アンチウイルス/アンチマルウェア
- エンドポイント検出・対応(EDR)
- ファイアウォール
- デバイス制御
- フィッシング対策
- アプリケーション制御
- その他
- エンドユーザー産業別
- 銀行・金融サービス・保険(BFSI)
- 政府
- ヘルスケア
- エネルギー・電力
- 小売・Eコマース
- IT・通信
- 製造業
- 教育
- メディア・エンターテイメント
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア
- 中国
- インド
- 日本
- 韓国
- 東南アジア
- その他のアジア諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Bitdefender
- CrowdStrike
- Microsoft
- SentinelOne
- Kaspersky
- Sophos
- VMware
- Cisco
- McAfee
- Trend Micro
- Fortinet
- Broadcom(Symantec)
- Avast
- Palo Alto Networks
- Check Point Software
- Carbon Black
- ESET
- Cybereason
- Malwarebytes
- Trellix
第7章 市場機会と将来の展望



