


受託包装・フルフィルメントサービス:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Contract Packaging And Fulfillment Service - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124286
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、受託包装・フルフィルメントサービス市場の規模は、2025年に1,095億5,000万米ドルと評価され、2026年の1,218億7,000万米ドルから2031年までに2,076億7,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは11.25%となる見込みです。
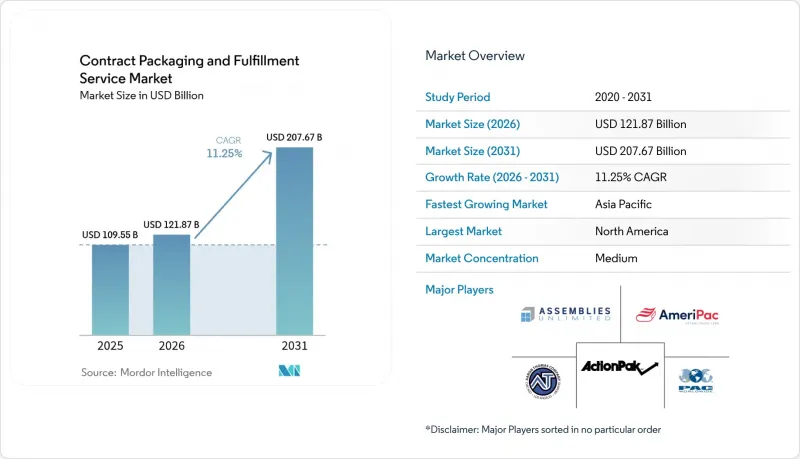
本レポートは、包装材料(紙・板紙、プラスチック、その他)、サービスタイプ別(包装デザイン・試作、受託包装、包装検査、その他)、エンドユーザー(食品、飲料、医薬品、その他)、フルフィルメントチャネル(B2C eコマース、B2B流通、小売在庫補充)、地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の受託包装・フルフィルメントサービス市場の動向と洞察
コスト最適化のための非中核業務のアウトソーシング
メーカーは、限られた資本を製品イノベーションに振り向けつつ、包装ラインを、固定費を複数の顧客に分散させる請負業者に委託しています。現在、一般的なブランドでは、従来型社内ラインから、24時間体制で稼働する自動化されたマルチクライアント施設に移行することで、15~25%のコスト削減を実現しています。製薬企業はこの変化を如実に示しており、カタレント(Catalent)などのプロバイダは、ブリスター包装のシリアライゼーション、コールドチェーン組立、GMP認証ラベル貼付の生産能力を拡充しています。コスト削減に加え、意思決定者は責任の移転を重視しています。専門パートナーがリコールのリスクを負い、ISO文書を維持し、検証済みのプロトコルに基づいて検査機器の校正を行います。2024年のインフレに伴う賃金急騰は、こうした計算をさらに加速させ、社内工場が負担しなければならない人件費、光熱費、コンプライアンス関連の諸経費と比較すると、アウトソーシングにかかる追加費用は控えめなものに見えます。ERP(企業資源計画)プラットフォームと連携した高度コストモデリングソフトウェアにより、現在では総着荷コストのシナリオをリアルタイムで比較することが可能となり、ほとんどの中規模SKUにおいて、包装のアウトソーシングが財務的に優れた選択肢であることが明らかになっています。
即食タイプの飲食品に対する需要の高まり
都市部の消費者は、分量の管理、ガス置換、保存期間の保証が求められる、手軽な食事、ミールキット、一人分のスナックに惹かれています。2024年には即食食品カテゴリーが18%拡大しましたが、販売単位が増えるごとに、気密シール、ガス置換、またはレトルトパウチが必要となり、これらを社内で対応できるブランドオーナーはほとんどいませんでした。受託包装業者は、クリーンルームの拡大、高速成形・充填・シールライン、食品安全規制当局の要件を満たすためのリアルタイム微生物モニタリングを導入して対応しました。バンコクからホーチミン市に至るアジア太平洋の拠点では、共働き世帯や、持ち帰り用商品を好む狭い都市部のキッチンが牽引役となり、最も顕著な急増が見られます。一方、欧米の小売業者は、アレルゲンや栄養成分に関する明確な表示を求めており、これを受けて専門の印刷業者は、シリアライゼーションされた可変データを包装に直接印刷できるデジタル印刷機を導入しています。機能性飲料や栄養補助グミの需要が高まる中、バリアフィルムや分量に応じたブリスター包装が、アウトソーシング需要をさらに押し上げています。
厳格な拡大生産者責任(EPR)規制
改正された欧州の法律により、ブランド所有者は回収、選別、資源回収スキームの費用を負担することが義務付けられ、コンプライアンスコストが包装費の3~5%押し上げられています。受託包装業者は、パレット単位で樹脂識別コード、使用済み製品由来の材料比率、地理的な仕向地データを把握しなければならず、違反した場合は罰金の対象となります。追跡技術であるRFIDタグやブロックチェーン台帳の導入には、資本と熟練したコンプライアンス担当スタッフが必要ですが、小規模なプロバイダは資金調達に苦慮しており、市場シェアはグローバル企業へとシフトしています。米国4州における同様の法令や、日本でのパイロットプログラムにより、管理上の負担はさらに拡大しています。そのため、国境を越える契約には、監査条項、ライフサイクルアセスメント(LCA)の成果物、リサイクル検証などが盛り込まれ、交渉にかかるオーバーヘッドが増加し、プロジェクトの立ち上げが遅れています。コストに敏感なクライアントにとっては、高額なEPR手数料が、包装を多用する設計コンセプトの再考を促す要因となり、課徴金の適用区分を引き下げる新材料が登場するまでは、アウトソーシングされる総量が抑制されることになります。
セグメント分析
プラスチック樹脂は、低コスト、加工性、バリア性の多様性に支えられ、2025年においても受託包装・フルフィルメントサービス市場で54.63%のシェアを維持しました。しかし、このセグメントの圧倒的な地位は、使い捨てプラスチック禁止や再生原料含有率の割当基準といった規制上のモニタリングを招いています。受託包装業者は、今後導入されるEPR手数料の段階区分に合致する、バイオベースポリエチレンや堆肥化可能なポリ乳酸フィルムを認定することで、リスクをヘッジしています。ガラスと金属容器は、伝統やリサイクル性をアピールするプレミアム飲料やコスメシューティカルズ分野で復活を遂げていますが、その重量の重さが排出量目標の達成を複雑にしています。板紙は、eコマース用カートンや成形繊維製メール便容器に後押しされ、再生可能資源の調達と家庭ごみ回収の接点に位置しています。2024年の樹脂価格上昇により、ブランドオーナーは包装の適正化を迫られ、軽量化に伴う耐穿刺性を予測するシミュレーションソフトウェアへの需要が高まっています。
生分解性・堆肥化可能なカテゴリーは、2031年までにCAGR13.22%が見込まれていますが、サプライチェーンの制約は依然として残っています。発酵槽の容量不足、原料価格の変動、廃棄処理インフラの不備は、理論上の持続可能性の利点を損なう可能性があります。そのため、受託包装業者は社内に実験室を設置し、多種多様なバイオポリマーグレードについて、シール強度、移行性、保存期間を検査することで、食品の安全性を損なわないよう確保しています。検査に成功すれば、顧客がカーボンニュートラルを謳う製品を求める中、サプライヤーはプレミアム価格を設定できるようになります。一方、バイオプラスチックではまだ実現できない防湿性ブリスターパックを必要とする医薬品セグメントでは、標準プラスチックグレードが依然として不可欠です。したがって、その進化の道筋は、急激な材料の置き換えではなく、段階的な薄肉化、ハイブリッド構造、循環型リサイクルの流れが融合したものとなります。
2025年には、受託包装が売上高の44.78%という最大のシェアを占めましたが、価格への敏感さと自動化の普及により、利益率は圧迫されています。顧客はデザイン思考をますます重視するようになり、サプライヤーは消費者心理、店頭でのインパクト、再利用のヒントに精通したクリエイティブスタジオの育成を迫られています。包装デザイン・試作はCAGR12.6%を記録すると予測されており、これは単純労働から知的財産や迅速な反復開発への転換を示しています。複合現実(MR)で表現されたデジタルツインにより、マーケターは、1枚の型抜きが印刷機にかけられる前に、店舗の照明下でのブランディング要素をプレビューできるようになり、意思決定サイクルが加速します。
下流プロセスでは、実験室での検証が普及しつつあります。振動、落下、圧縮検査装置は多チャネルでの配送経路を再現し、環境検査室では包装を熱帯の湿度や北極の極寒にさらします。eコマースの普及に伴い法的責任が増大するにつれ、包装検査の収益も拡大しています。フルフィルメントに連動した倉庫業務は依然として不可欠ですが、3PLが共同包装モジュールを内製化し、共同包装業者が隣接する保管スペースを賃借するようになるにつれ、その境界線は曖昧になりつつあります。成功の秘訣は、コンセプトスケッチ、資材調達、プロセス内検査、複数運送業者による発送を、1つの包括的なサービス契約の下に統合することにあります。このような幅広いサービス提供は乗り換えの障壁となり、クライアントが複数年契約の作業明細書に署名することを促し、プロバイダのキャッシュフローを安定させます。
地域別分析
北米は2025年においても39.05%のシェアを維持しました。これは、同地域が成熟したオンライン小売インフラと、社内スタッフよりも専門の包装業者を優先する厳しい環境規制を兼ね備えているためです。時間当たり25米ドルを超える人件費が自動化の導入を後押ししており、現地の税法による手厚い減価償却スケジュールが、継続的な設備更新を促進しています。米国では、医薬品、高級スナック、迅速なプロセス切り替えとゼロ欠陥基準が求められる売れ筋の家電製品に集中しています。カナダでは、世界中に製品を輸出する天然資源加工業者が需要量を増やしており、強化された輸出用木箱や湿気に強いラインボードが必要とされています。
アジア太平洋は、2031年までにCAGR13.28%という最も高い成長率を記録しており、中国の製造業の規模、インドの消費者基盤、東南アジアにおけるデジタルプラットフォームの急成長に支えられています。地方自治体は、新たな食品安全や廃棄物削減に関する指針を満たすため、工場の設備更新を奨励しており、これにより非公式なコパッキング拠点から認証を受けた拠点への移行が促進されています。ロボット技術の導入は欧米の基準には及ばないも、政府の補助金や、トレーサビリティを求める多国籍企業の監査により、その導入は加速しています。日本と韓国は、発売から数時間以内に世界中へ出荷されるゲーム機や高級化粧品セット用の自動キット組み立てにおいて、最先端を走っています。
欧州は、持続可能性の実証の場としての地位を確立しており、「グリーンディール」の枠組みの下で、クレイドルトゥクレイドル認証やカーボンラベリング制度を先駆けて導入しています。ドイツの自動車部品サプライヤーは、耐久性があり再利用可能な緩衝材に依存している一方、フランスの化粧品メーカーは、堆肥化可能なセルロースフィルムの窓を指定しています。スカンジナビア諸国では、繊維ベースボトルの試作が進められており、サービスプロバイダに対し、多材料に関する専門知識の構築が求められています。東欧は、コスト効率の高い労働力と中央欧州の消費市場への近さを強みとしており、ブレグジットによる国境での摩擦を回避したいと考える西欧の多国籍企業から、グリーンフィールド生産拠点の誘致に成功しています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- コスト最適化のための非中核業務のアウトソーシング
- 即食タイプの飲食品に対する需要の高まり
- 3PL倉庫事業への新規参入企業が包装の革新を促進
- サブスクリプションボックス型D2Cブームがもたらす、俊敏なフルフィルメントの必要性
- スコープ3排出量の削減に向けたESG連動型アウトソーシング
- AIを活用したスロット配置とパーソナライズされた包装
- 市場抑制要因
- 厳格な拡大生産者責任(EPR)規制
- 自社内の包装ラインからの競合
- 専門的なフルフィルメントセンターにおける熟練労働力の不足
- 再生材料のコスト変動が利益率を圧迫
- 産業バリューチェーン分析
- 規制状況と基準
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 包装材料別
- 紙・板紙
- プラスチック
- ガラス
- 金属
- 生分解性・堆肥化可能な材料
- サービスタイプ別
- 包装デザイン・試作
- 受託包装
- 包装検査
- 倉庫・フルフィルメント
- その他のサービスタイプ
- エンドユーザー別
- 食品
- 飲料
- 医薬品
- 家庭用・パーソナルケア
- その他のエンドユーザー
- フルフィルメントチャネル別
- B2C eコマース
- B2B流通
- 小売在庫補充
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋の諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Aaron Thomas Company Inc.
- ActionPak Inc.
- Assemblies Unlimited Inc.
- PAC Worldwide Corp.
- AmeriPac LLC
- KANE Logistics LLC
- FW Logistics LLC
- Warren Industries Inc.
- Swan Packaging Fulfillment Inc.
- Multi-Pac Solutions LLC
- Sharp Packaging Services(UDG Healthcare plc)
- Boughey Distribution Ltd
- Budelpack Poortvliet B.V.
- Wasdell Packaging Group Ltd
- Sonoco Products Company
- Deutsche Post DHL Group(DHL Supply Chain)
- Catalent Inc.
- CCL Industries Inc.
- GXO Logistics Inc.
- FedEx Supply Chain Services Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


