


受託包装:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Contract Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121861
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
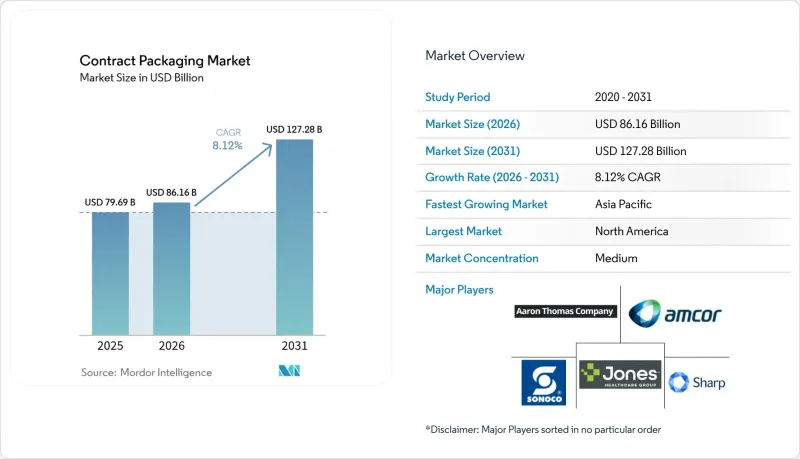
Mordor Intelligenceによると、2026年の受託包装市場の規模は861億6,000万米ドルと推定されており、2025年の796億9,000万米ドルから拡大し、2031年には1,272億8,000万米ドルに達すると予測されています。
2026~2031年にかけては、CAGR8.12%で成長すると見込まれています。
本レポートは、材料タイプ(プラスチック、紙・板紙、その他)、包装タイプ(一次包装、二次包装、三次包装)、サービスタイプ(配合・混合、充填・組立、その他)、エンドユーザー産業(食品、飲料、医薬品、その他)、地域(北米、南米、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の受託包装市場の動向と洞察
競争優位性を獲得するためのアウトソーシング
製薬メーカーは、創薬に資本をますます振り向ける一方で、規制の厳しい包装業務については医薬品受託包装プロバイダに依存しています。2024年に発表された複合製品に関するFDAのガイダンスにより、バリデーション、容器・閉鎖システムの完全性、文書化の要件が強化され、バイオ医薬品メーカーは、ドイツの自動化臨床供給ラインに2,300万ユーロ(2,713万米ドル)を投資したカタレント(Catalent)などの専門業者へのアウトソーシングを促進しています。欧州医薬品庁(EMA)の先進治療用医薬品に関する規制により、状況はさらに複雑化しており、これにより受託包装業者はコンプライアンスリスクと技術刷新を担うことになり、スポンサー企業の上市までの期間を短縮するとともに、高額な施設のアップグレードから解放されています。
eコマースによるSKUの爆発的な増加
消費者直接流通チャネルでは、小ロット生産、頻繁なアートワークの変更、パレット積み小売ではなく宅配ネットワークに合わせた保護設計が求められます。柔軟な製造セルとデジタルジョブチケットにより、受託包装業者はセットアップコストを膨らませることなく、1シフトあたりの切り替え回数を増やすことができます。食品ブランドは、季節限定フレーバーや限定商品にこの俊敏性を活用しており、一方で同じ生産ラインで、オンライン小売業者の排出量削減目標に沿ったエコフレンドリー材料にも対応しています。最新のワークフローソフトウェアは、トレーサビリティデータを収集し、それを企業資源計画(ERP)システムに連携させることで、監査要件を満たし、リコールのリスクを低減します。
厳格な越境規制遵守
FDAと欧州の規制が異なっているため、プロバイダはバリデーションプロトコル、ラベル形態、監査証跡を重複して作成せざるを得ません。PPWRの設計基準が米国の食品接触基準と衝突する場合があり、その結果、二重の在庫管理や配合変更が必要となります。中小規模の企業は、必要な品質管理チーム、ERPモジュール、シリアライゼーションインフラへの資金調達に苦慮しており、世界の入札への参加が制限されています。
セグメント分析
プラスチックは、確立されたサプライチェーンのおかげで2025年の売上高の54.78%を占めましたが、再生材料含有率の割当やブランドの取り組みにより、バイオベースと複合材料のCAGRは9.12%で加速しています。この変化に伴い、押出成形設備のアップグレード、相溶化剤に関するノウハウ、多層ラミネートを使用せずに保存期間を維持できるバリアコーティングが求められています。PPWRの期限が近づくにつれ、植物由来ポリマーへの受託包装市場規模の配分が拡大し、配合に関する専門知識を持つプロバイダには価格面での優位性がもたらされると考えられます。
技術的な複雑さにより、競合間の格差は拡大しています。自社内にラボを保有するプロバイダは、移行検査、シール強度検査、保存期間検査を迅速に実施し、承認サイクルを短縮しています。生分解性ソリューションに関する特許出願件数は2024年に34%増加しており、急速なイノベーションを裏付けるとともに、利益率の維持には材料セグメントにおけるリーダーシップが極めて重要であることを示唆しています。
一次包装は2025年の売上高の56.89%を占め、FDAとEMAが要求する厳格な接触面バリデーションにより、CAGR8.96%が見込まれています。受託包装における市場シェアの優位性は、容器・閉鎖システムの完全性、抽出物と溶出物の検査に起因しており、小規模な社内チームではこれらを経済的に実施できないことが多いためです。
二次包装は、世界的に段ボールやカートンの加工能力が増加していることから利益率の圧迫に直面していますが、改ざん防止、ブランドメッセージの発信、シリアライゼーションの観点からは依然として不可欠です。三次包装は自動化とともに進化しており、ロボットパレタイザーや倉庫用ロボットが、空間利用率を向上させる人間工学に基づいた再設計を推進しています。
地域別分析
北米は、成熟した医薬品アウトソーシングと高度自動化の導入に支えられ、2025年の売上高の38.55%を占めました。アジア太平洋の受託包装市場規模は、中国の包装生産量の8.7%増と製造業支援施策に後押しされ、CAGR11.03%で拡大しています。インドにおけるワクチン生産量の急増や、日本における医療機器承認制度の改革も、同地域の需要をさらに押し上げています。
欧州の成長はPPWR(プラスチック包装廃棄物規制)への準拠が中心となっており、リサイクル可能な基材やデジタルトレーサビリティインフラへの投資を促進しています。南米、中東・アフリカは、物流の近代化や規制の調和に左右される、長期的な成長機会を秘めています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 競争優位性を獲得するためのアウトソーシング
- eコマースによるSKUの爆発的な増加
- 新規バイオ医薬品の包装における製薬アウトソーシング
- 自動化とロボット技術による単位当たりのコスト削減
- 持続可能性を背景とした基材の転換
- 地政学的リスクを軽減するためのニアショアリング
- 市場抑制要因
- 厳格な越境規制遵守
- 自社内の包装ラインとの競合
- 樹脂とエネルギー価格の変動
- リサイクル材料含有率の目標と供給量の不一致
- 産業バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 材料タイプ別
- プラスチック
- 紙・板紙
- 金属
- ガラス
- バイオベース・複合材料
- 包装タイプ別
- 一次包装
- 二次包装
- 三次包装
- サービスタイプ別
- 配合・混合
- 充填・組立
- 包装・ラベル貼付
- フルフィルメント・ロジスティクス
- その他
- エンドユーザー産業別
- 食品
- 飲料
- 医薬品
- 化粧品・パーソナルケア
- 産業
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amcor plc
- Sonoco Products Company
- Aaron Thomas Company, Inc.
- Jones Healthcare Group Inc.
- Sharp Packaging Services LLC
- Pharma Tech Industries Inc.
- Reed-Lane Inc.
- Multipack Solutions LLC
- UNICEP Packaging LLC
- Stamar Packaging Inc.
- Budelpack Poortvliet BV
- Complete Co-Packing Services Ltd.
- Catalent Inc.
- PCI Pharma Services
- CCL Industries Inc.
- Smurfit WestRock
- Green Packaging Asia Ltd.
- Nulogy Corporation
- Graphic Packaging Holding Co.
- AptarGroup Inc.
- DHL Supply Chain(Co-Packing Division)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


