


欧州のテレマティクス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Telematics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124255
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、欧州のテレマティクス市場規模は、2025年の導入台数2,449万台から2026年には2,816万台へと拡大し、2026年から2031年にかけてCAGR14.97%で推移し、2031年までに5,663万台に達すると予測されています。
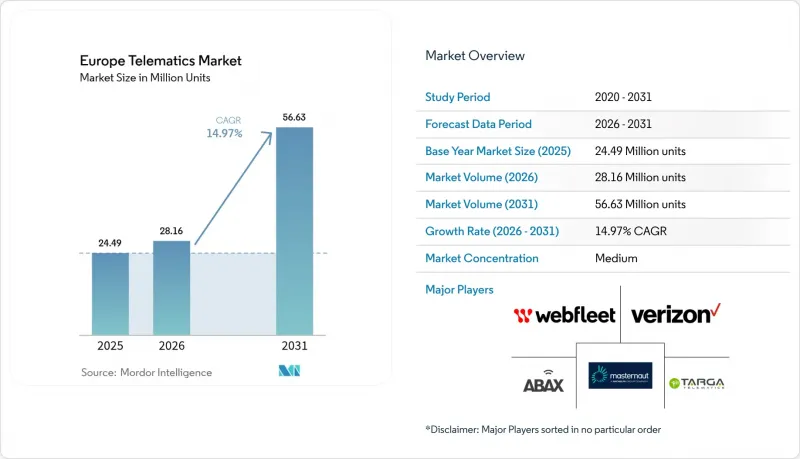
本レポートは、車両タイプ(商用車および乗用車)、ソリューションタイプ(フリート管理および資産追跡など)、技術(組み込み型、テザード型/スマートフォン連携型、アフターマーケット用ブラックボックス)、導入形態(OEMラインフィットプラットフォームおよびアフターマーケットサービスプロバイダー)、地域別に分類されています。市場予測は数量(台数)ベースで提示されています。
欧州のテレマティクス市場の動向と洞察
EUのeCallおよびスマートタコグラフの規制遵守スケジュール
欧州のテレマティクス市場は、2.5トン以上のバンにおける次世代eCallへの対応およびスマートタコグラフ2の搭載を規定した、EUの整合された指令により直接的な後押しを受けています。ハードウェアの更新サイクルは、2026年7月のタコグラフ導入期限と2027年1月の4G/5G eCallへの移行時期に集中しており、これによりプロバイダーは需要を確実に把握できるだけでなく、コンプライアンス対応モジュールを利益率の高い分析サービスとセットで販売することが可能になります。事業者がこれらの変更不可能なマイルストーンに対応するために調達を統合するにつれ、ソリューションベンダーは利害関係者からの反対が少なくなり、予算承認も明確になるという恩恵を受け、その結果、長い販売ファネルが実質的に短縮され、欧州のテレマティクス市場全体での販売台数増加ペースが加速しています。
組み込み型コネクティビティ・プラットフォームへのOEMの急速な移行
OEM各社は現在、コネクテッドカーのデータを、顧客のライフサイクル全体にわたる収益化のための戦略的資産と捉えています。Targa Telematicsとフォルクスワーゲングループのような提携関係は、構造的な転換を示しています。ラインフィット型モジュールが車両に標準装備されることで、フリートの導入が効率化され、毎週の機能更新が可能になり、アフターマーケットのデバイス故障に起因するサポート問い合わせが減少します。また、組み込みチャネルにより、独自の診断機能、無線(OTA)アップデート、エネルギー管理制御が可能となり、販売後も長期にわたり収益源を拡大します。その結果、欧州のテレマティクス市場では、OEMデータの取り込みと分析による価値向上を大規模に実現できるプロバイダーへの評価が高まっています。
混在するフリートにおける高い後付けおよび統合コスト
欧州のフリートでは、同一仕様の車両をまとめて購入することはほとんどなく、車齢、メーカー、エンジン技術は多岐にわたります。異種のブラックボックス型デバイスを導入すると、データのサイロ化やサポート対応の煩雑化を招き、特に利益率が低い個人事業主にとっては大きな負担となります。統合費用はハードウェアにとどまらず、ドライバーのオンボーディング、ファームウェアの更新、そしてレガシーCANバスの特異性への対応などが、限られた運転資金を消費します。その結果、小規模なフリートは導入を先送りしたり、規制上の最低要件に限定したりしており、短期的には欧州テレマティクス市場のCAGRの潜在的な伸び率を押し下げる要因となっています。
セグメント分析
2025年、商用車は欧州テレマティクス市場シェアの64.21%を占め、燃料費の削減、ルート遵守、および運転行動の改善を通じて、予測可能なROIをもたらしました。規制に基づく報告要件が、汎欧州回廊における貨物輸送能力の拡大と連動しているため、需要は堅調に推移しており、欧州テレマティクス市場の規模は、堅固で重厚な基盤の上に安定して築かれています。バスおよび長距離バスは、電動化された公共交通車両がバッテリーの充電状態の監視や車庫での充電管理を必要とするため、追加収益をもたらしています。これらは、従来のチケット発券システムでは対応できない業務です。
乗用車は、現時点では市場規模は小さいもの、組み込み型SIMの普及や使用量連動型保険(UBI)が消費者セグメントを開拓することで、2031年までにCAGR16.79%という最も高い成長ペースを記録する見込みです。有効なUBI契約数は、2023年の1,300万件から2028年には1,760万件へと増加する見込みであり、これにより、安全運転に対して具体的な保険料割引を適用する保険数理モデルへ、新たなデータが大量に流入することになります。小型商用車(LCV)は、乗用車の電子技術を吸収しつつ、ビジネスレベルの物流指標も満たすことで、両者の橋渡し役を果たしており、予測期間を通じて持続的な2桁の導入率を確保しています。
2025年、欧州のテレマティクス市場規模のうち37.12%をフリート管理および資産追跡プラットフォームが占めており、これは燃料費、メンテナンススケジュールの最適化、および注意義務の遵守に関する成熟した価値実証を反映しています。機能の継続的な拡充、動画を活用したドライバー指導、貨物温度の検証、およびマルチモーダルなダッシュボード統合により、大手物流事業者間での契約更新率は高い水準を維持しています。
一方、保険および利用量ベースのテレマティクス分野は、保険数理モデルが静的な人口統計データからリアルタイムの行動スコアリングへと移行するにつれ、CAGR15.61%で成長率のトップを占めています。イタリアだけでも950万件の有効な保険テレマティクス契約があり、そのベストプラクティスがドイツ、英国、フランスへと広がっています。安全・セキュリティのサブセクターは、eCallの導入義務化を追い風として成長しており、OEM各社が予知保全用コードライブラリをサードパーティの開発者に公開するにつれて、リモート診断の普及が進み、欧州のテレマティクス市場全体でソリューションの選択肢が広がっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EUのeCallおよびスマートタコグラフの適合スケジュール
- OEMによる組み込み型コネクティビティ・プラットフォームへの急速な移行
- Eコマースとラストマイル物流の最適化が後押ししています
- フリート所有者にとってのコネクティビティおよびセンサーコストの低下
- 次世代(4G/5G)eCall移行の義務化
- HDVのCO2排出量監視規制が、エコドライブ分析を後押ししています
- 市場抑制要因
- 混合車両編成における改修および統合コストの高さ
- データプライバシーおよびGDPRに起因するベンダーの責任リスク
- 2G/3Gのサービス終了により、ハードウェアの早期更新が余儀なくされています
- テレマティクス分野におけるデータサイエンス人材の不足
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 車両タイプ別
- 商用車(LCV、MCV、HCV、バス)
- 乗用車
- ソリューションタイプ別
- 車両管理および資産追跡
- 安全・セキュリティ(eCall、SVT)
- 保険/ 走行距離ベースのテレマティクス
- インフォテインメントおよびナビゲーション
- 遠隔診断および予知保全
- 技術別
- 組み込み
- 有線型/ スマートフォン連携型
- アフターマーケット用ブラックボックス
- 展開モード別
- OEMラインフィット・プラットフォーム
- アフターマーケット・サービス・プロバイダー
- 国別
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- オランダ
- スウェーデン
- ノルウェー
- デンマーク
- フィンランド
- ポーランド
- ロシア
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Webfleet Solutions B.V.
- Targa Telematics S.p.A.
- Verizon Communications Inc.(Verizon Connect)
- ABAX UK Ltd.
- Masternaut Limited
- Gurtam Inc.
- MiX Telematics Limited
- Mercedes-Benz Group AG
- Volvo Group
- Scania AB
- MAN Truck and Bus SE
- DAF Trucks N.V.
- Robert Bosch GmbH
- Continental AG
- Trimble Inc.
- CalAmp Corp.
- Geotab Inc.
- Teletrac Navman Group Ltd.
- AddSecure AB
- Microlise Group PLC
- Trakm8 Holdings PLC
- OCTO Telematics S.p.A.
- Transics International BVBA
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


