


加圧輸液バッグ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Pressure Infusion Bags - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 114 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124176
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
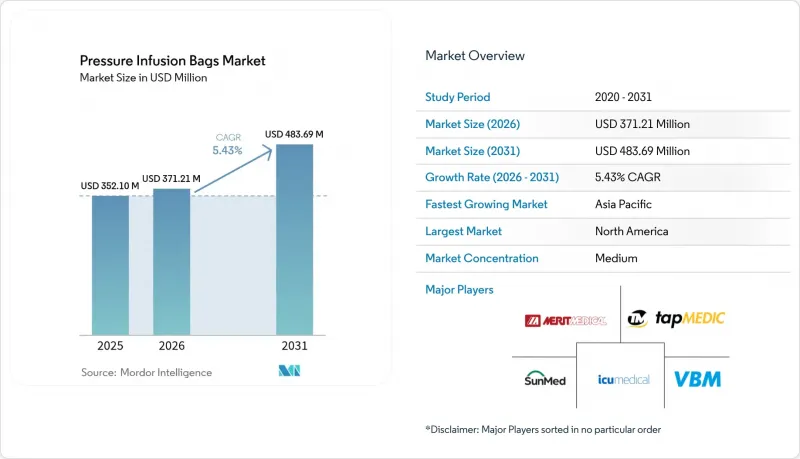
Mordor Intelligenceによると、2026年の加圧輸液バッグの市場規模は3億7,121万米ドルと推定されており、2025年の3億5,210万米ドルから拡大し、2031年には4億8,369万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR5.43%で成長すると見込まれています。
本レポートは、製品タイプ(再利用可能、使い捨て)、素材(ナイロン、ポリウレタン、その他の素材)、圧力範囲(250~300 mmHg、その他)、用途(血液および薬剤注入、侵襲的圧力モニタリング、その他)、エンドユーザー(病院および診療所、その他)、地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界の加圧輸液バッグ市場の動向と洞察
慢性疾患および外傷症例の増加
外傷センターからは、迅速かつ大量な輸液を必要とする複雑な多発外傷の症例が増加しており、信頼性の高い加圧式投与システムが求められています。戦闘負傷者の治療においても、この必要性は顕著です。米国国防総省の「ゴールデンアワー」イニシアチブでは、過酷な環境下でも2日間連続稼働が可能な加圧補助装置が重視されています。『2024年戦術的戦闘負傷者救護ガイドライン』では、出血性ショックに対して、携帯型加圧システムを活用した早期の静脈内または骨内アクセスが推奨されています。これと並行して、人口動態の変化、高齢化、都市部での移動に伴う負傷の増加により、世界中の民間救急部門における本製品の消費量が拡大しています。
手術室(OR)および救急部門(ED)における使い捨て加圧バッグの急速な普及
再利用可能なカフの不適切な再処理に起因する集団感染が発生したことを受け、病院の感染管理委員会では使い捨てバッグが広く支持されるようになりました。B. Braun社のDUPLEXプラットフォームは、投薬ミス発生率を54%低減し、1回あたりの投薬準備サイクルを約4分短縮しました。このメリットは、大量傷病者事案においてさらに顕著になります。人手不足により再処理コストが上昇する中、使い捨て製品は魅力的な総コスト構造を提供し、かつてはわずかな価格プレミアムと見なされていたものが、運用上のコスト削減につながっています。
低所得地域における熟練した輸液療法士の不足
ネパールの看護学校では指導体制の弱体化が報告されており、卒業生は複雑な輸液プロトコルに対応できる準備が整っていません。この傾向は、資源の乏しい医療システムを持ついくつかの国々でも繰り返されています。世界中で、造影剤アレルギーの管理に関する正式な研修を受けている医療従事者はわずか31.1%に過ぎず、高度な医療機器の使用を制限するスキルギャップが浮き彫りになっています。
セグメント分析
使い捨てバッグは2025年の売上高の69.22%を占め、加圧輸液バッグ市場における感染管理の優先度を裏付けています。このシェアは、院内感染に伴う法的責任の増大と、保険者からの罰則を反映したものです。こうした動向の下、使い捨て加圧輸液バッグの市場規模は2031年までCAGR6.08%で拡大すると予測されており、コストに敏感な地域においても再利用可能なカフに取って代わる見込みです。
現在、病院では、滅菌担当スタッフの労力、オートクレーブのメンテナンス、訴訟にかかる隠れたコストを、使い捨てバッグの明快な経済性と照らし合わせて評価しています。多傷者対応訓練において、救急部門からは、外傷用カートに使い捨てバッグが予めセットされていた場合、患者の受け入れ・搬出サイクルが20%短縮されたとの報告がありました。その結果、メーカー各社は、品質保証を維持しつつ単位コストの差を縮めるため、生産の自動化を進めています。
ナイロンは、その確立された生体適合性と優れたコストパフォーマンスにより、2025年には売上高の43.85%を占めました。しかし、臨床環境におけるDEHP含有PVCの段階的廃止を求めるEU指令を背景に、PVCフリーのバイオポリマーはCAGR6.97%を記録しています。この勢いにより、PVCフリー製品は加圧輸液バッグ市場において最も急成長しているセグメントとなっています。
大学病院のサステナビリティ担当チームは、ライフサイクルにおける二酸化炭素排出量の削減や焼却時の排出量低減を理由に、入札においてバイオポリウレタン製バッグを指定するケースが増えています。サプライヤーは、価格変動の激しいナイロン原料からの脱却を図り、原料の多様化を進めています。これにより、地政学的リスクをヘッジし、コスト構造を安定させると同時に、環境配慮型製品の認証を推進しています。
地域別分析
北米は、手厚い保険償還制度、堅調な軍事医療予算、およびスマート輸液技術の急速な普及に支えられ、2025年の売上高の37.10%を占めました。米国の購入者は、ICU滞在期間の短縮を奨励する一括支払いインセンティブの恩恵を受けており、これにより輸液関連の合併症を軽減する医療機器への投資が促進されています。カナダの国家調達イニシアチブも同様に、連邦政府の環境目標に沿って、使い捨てのPVCフリー代替品へと移行しつつあります。
アジア太平洋地域は、2031年までの年間平均成長率(CAGR)が5.89%と、各地域の中で最も高い伸びを記録しています。これは、中国やインドにおける病院建設プログラム、およびインドネシア、ベトナム、フィリピンでの手術件数の増加に後押しされています。中国の複数のメーカーがクラスIII医療機器の認証を取得しており、研究開発(R&D)上の制約があるにもかかわらず、国内競合を激化させ、輸出拡大への意欲を後押ししています。各地域の規制当局は、ASEAN医療機器指令の下で連携し、市場参入の円滑化を図っていますが、償還モデルが地域ごとに異なるため、依然として地域に即した市場参入戦略が求められています。
欧州は加圧輸液バッグ市場で大きなシェアを占めており、持続可能性や品質に関する指令が調達基準を形作っています。ドイツのDRG(診断関連群)に基づく病院財政制度は、術後の回復期間を短縮する高品質な製品の購入を後押ししています。フランスのエコデザイン令は生体高分子製バッグの採用を加速させており、一方、英国の病院はブレグジット後も引き続きEUの技術ファイルに準拠しています。中東では、特にUAEやサウジアラビアにおいて、最先端の外傷センターへの資金提供が行われています。一方、南アフリカでは地域的な流通体制が整備され、既存の医薬品流通チャネルを通じて近隣諸国へ加圧輸液キットを供給しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疾患および外傷症例の増加
- 手術室および救急部門における使い捨て加圧バッグの急速な普及
- 外来・現場医療および軍医分野の拡大
- 統合型圧力監視バルブへの技術的移行
- 持続可能性への取り組み:PVCフリーかつリサイクル可能なバッグ素材への推進
- AIを活用した閉ループ輸液システムにより、バッグの処理能力が向上します
- 市場抑制要因
- 低所得地域における熟練した点滴療法担当者の不足
- 厳格なISO 8536-8粒子状物質/圧力規制への準拠コスト
- 医療用ナイロンおよびPU樹脂のサプライチェーンにおける変動性
- エラストマー製および無針式加圧デバイスとの競合
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- リユーザブル
- ディスポーザブル
- 素材別
- ナイロン
- ポリウレタン
- シリコーンコーティング複合材
- PVCフリーのバイオポリマー
- 圧力範囲別
- 250~300 mmHg
- 301~400 mmHg
- 400 mmHg以上
- 用途別
- 輸血・薬剤注入
- 侵襲的圧迫モニタリング
- 急速な輸液療法
- 造影剤注入
- エンドユーザー別
- 病院・クリニック
- 外来手術センター・外来診療センター
- 在宅介護・長期介護
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Merit Medical Systems
- ICU Medical Inc.
- VBM Medizintechnik GmbH
- Biegler GmbH
- SunMed
- Tapmedic LLC
- Armstrong Medical(Eakin Healthcare)
- Sarstedt AG & Co. KG
- Fairmont Medical
- Spengler SAS
- Ecomed
- Baxter International
- B. Braun Melsungen AG
- Fresenius Kabi
- Smiths Medical
- Terumo Corp.
- Medline Industries
- 3M Health Care
- Codan US Corp.
- Vogt Medical Vertrieb
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 114 Pages
- 納期
- 2~3営業日


