


医療用特殊バッグ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Medical Specialty Bags - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2116073
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
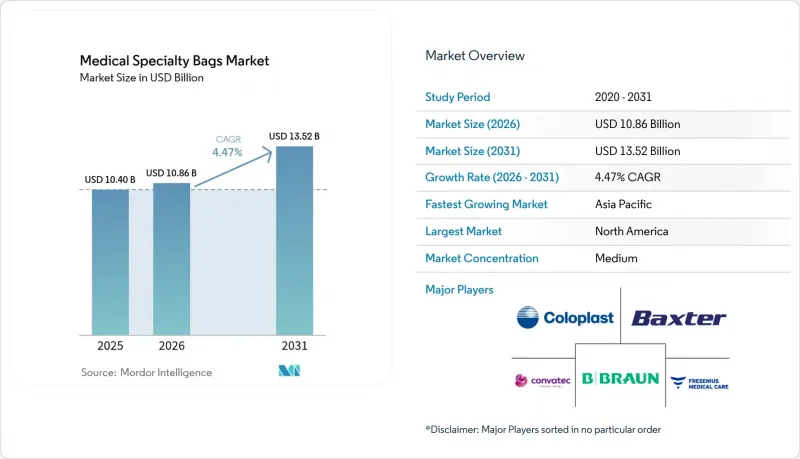
Mordor Intelligenceによると、2026年の医療用特殊バッグ市場の規模は108億6,000万米ドルと推定されており、2025年の104億米ドルから拡大し、2031年には135億2,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは4.47%となる見込みです。
本レポートは、製品別(輸液バッグ、オストミーバッグ、滅菌収集・ドレナージバッグ、持続的通院腹膜透析(CAPD)バッグなど)、素材別(PVC、PE・PPなど)、エンドユーザー別(病院、外来・デイケアセンターなど)、地域別(北米、欧州など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の医療用特殊バッグ市場の動向と洞察
慢性疾患および外科手術の負担の増加
大腸がんや炎症性腸疾患の有病率は上昇し続けており、世界中で恒久的および一時的なストーマ造設件数が増加しています。病院では再入院のリスクを低減するためにパウチシステムの標準化が進められており、ストーマ周囲の皮膚の健全性を高める漏れ防止型オストミーキットの需要が促進されています。メーカー各社は、装着時間と快適性を向上させるためにハイドロコロイドやシリコーンの結合層を追加し、患者のアドヒアランス向上を図っています。退院時支援プログラムでは、患者にポーチのメンテナンス方法を指導しており、これにより医療用特殊バッグ市場における継続的な需要がさらに定着しています。こうした動向により、選択的手術の実施率が変動する場合でも、市場の基礎的な成長が維持されています。
在宅腎臓治療におけるCAPDの普及加速
アジア太平洋地域およびラテンアメリカの公的保険機関は、入院病床の逼迫を緩和し、生活の質を向上させるため、在宅透析への保険適用を拡大しています。「Carry Life UF」プラットフォームは、正確な血糖値調整によって限外ろ過とナトリウム除去を増加させ、患者が目標の体液範囲を維持できるよう支援することを示しています。トレーニング用アプリや遠隔モニタリングにより合併症の発生率を低く抑えることができるため、臨床医は治療の初期段階から持続性腹膜透析(CAPD)を推奨するようになっています。CAPD用溶液およびドレナージバッグのメーカーは、複数年にわたる供給契約を確約するキットバンドリング政策の恩恵を受けています。その結果、CAPDは医療用特殊バッグ市場において、依然として最も急成長している製品ラインとなっています。
新興国における保険償還の格差
施術件数は増加しているもの、低所得地域の多くの公的保険では、高度なオストミー用キットやCAPDキットの費用を全額償還しておらず、患者は費用の相当部分を自己負担せざるを得ない状況にあります。自己負担の重さが、高品質で肌に優しい素材の採用を妨げ、グローバルサプライヤーの収益拡大の可能性を阻んでいます。保険制度の近代化は進められていますが、医療予算に対するインフレ圧力が補助金の交渉を長期化させています。現地の販売業者は低コストのPVC製品を好む傾向があり、環境に優しいポリマーの採用を遅らせています。将来的には、段階的な価格設定モデルや民間保険の加入者層の拡大により、この格差は縮小するかもしれませんが、当面の間、医療用特殊バッグ市場へのマイナス影響は続く見込みです。
セグメント分析
2025年においても、大腸がん手術や炎症性腸疾患による切除手術によりストーマ形成件数が安定して推移したことから、オストミーバッグは医療用特殊バッグ市場で32.02%のシェアを占め、依然として最大の製品ラインとなりました。病院では、装着期間を延長し、ストーマ周囲の皮膚炎の発生率を低下させ、予定外の通院を減らす多層バリアフィルムが好まれています。主要なOEMメーカーは、幅広いサイズ範囲のクローズドエンド型およびドレナージ可能なタイプを供給しており、これがグループ契約に基づく一括購入を促進しています。患者の解剖学的構造に合わせて3Dプリントされた凸型ベースプレートなど、継続的な技術革新により、シール性の向上が図られ、医療用特殊バッグ市場全体におけるブランドロイヤリティが高まっています。
対照的に、CAPDバッグの製品ポートフォリオは、8.23%のCAGRで最も急速な拡大を記録しており、これは在宅腎臓療法に対する保険者側のインセンティブを反映したものです。新しい低グルコース溶液は、膜の寿命を延ばし、糖尿病患者の治療適応範囲を拡大します。すぐに使用可能なツインコンパートメントバッグは、スパイク操作の手順を最小限に抑え、液交換時の腹膜炎リスクを低減します。インドとベトナムにある地域製造拠点は、リードタイムを短縮し、樹脂不足時にも供給の継続性を確保します。臨床専門家向けの教育プログラムが浸透するにつれ、CAPDの普及曲線はインスリンポンプの動向と類似しており、大都市圏を超えて持続的な成長が見込まれます。
地域別分析
北米は2025年に世界の売上高の35.82%を占め、その背景には、堅調な保険適用範囲と、新型バッグの導入を加速させる迅速な承認プロセスが挙げられます。同地域におけるASC(外来手術センター)の急増は、小規模な処置室に収まるコンパクトな麻酔・ドレナージセットへの需要を後押ししています。一方、ハリケーンによる工場の操業停止は、点滴バッグ生産における地理的な冗長性の重要性を浮き彫りにしています。カナダにおける使い捨てプラスチック削減に向けた国家戦略により、堆肥化可能なオストミーポーチのパイロットプログラムが加速しており、メキシコのマキラドーラ回廊では、国内および米国の施設双方に低コストのPVC製ユニットが供給され、国境を越えた供給の回復力が強化されています。
アジア太平洋地域は、高齢化と国民皆保険の拡大に後押しされ、CAGR8.16%という最も高い成長率を記録しました。中国における数量ベースの調達により平均販売価格には下落圧力がかかっていますが、高い単位処理量によりサプライヤーの利益率は維持されています。日本の在宅透析普及率は15%を超えており、RFIDチップを搭載した自動交換用バッグセットに対するアーリーアダプター層の需要が生まれています。インドでは、州の保険制度を通じて低所得層向けのストーマケア用品に補助金が支給されており、ストーマユーザーの基盤が拡大しています。東南アジアの医療機器パークは外国直接投資を呼び込み、輸液バッグやドレナージバッグの現地供給を促進するとともに、同地域を医療用特殊バッグ市場における製造の拠点として確固たるものにしています。
欧州は引き続き安定した需要源となっており、厳格な環境指令により、DEHP可塑化PVCからリサイクル可能またはバイオベースのフィルムへの転換が進められています。ドイツや北欧諸国の病院では、入札にライフサイクル指標を組み込み、検証済みのカーボンフットプリント開示を行っているベンダーを優遇しています。フランスにおける在宅栄養ソリューションの保険償還は、調剤自動化に対応した多層EVA/PPバッグの販売を後押ししています。英国では、充填レベルデータを地域看護師に送信し、予定外の通院を減らすスマートオストミーポーチに関するパイロット研究に資金を提供しています。全体として、欧州大陸における持続可能性へのインセンティブと生活の質(QOL)に基づく償還を組み合わせた政策により、医療用特殊バッグ市場は引き続き1桁台半ばの成長を維持しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性疾患と手術による負担の増大
- 在宅腎臓ケアにおけるCAPDの急速な普及
- PVCフリーおよびリサイクル可能なポリマーへの移行
- 外来・デイケアセンターの拡大
- AIを活用した生産ラインの品質管理
- 病院におけるRFID/IoTタグ付きスマートバッグへの需要
- 市場抑制要因
- 新興国における償還格差
- 新規ポリマーの規制承認プロセスが長期化する
- 医療用樹脂の価格変動
- 使い捨て製品に対するESGへの注目が高まっています
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品別
- 静脈内(IV)輸液バッグ
- オストミーバッグ
- 滅菌済み採集・排液バッグ
- 持続性外来腹膜透析(CAPD)バッグ
- 麻酔・蘇生バッグ
- 血液および血液成分用輸血バッグ
- その他
- 素材別
- PVC
- PEおよびPP
- EVAおよびその他の共重合体
- シリコーンおよびTPU
- バイオベース/堆肥化可能なポリマー
- エンドユーザー別
- 病院
- 外来・デイケアセンター
- 在宅医療
- 長期ケア施設
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Ambu A/S
- B. Braun Melsungen AG
- Baxter International Inc.
- Coloplast A/S
- ConvaTec Group plc
- Hollister Incorporated
- Kawasumi Laboratories Inc.
- Macopharma SA
- Nolato AB
- Danaher Corporation(Pall Corporation)
- Cardinal Health Inc.
- Fresenius Medical Care AG & Co. KGaA
- BD(Becton, Dickinson and Company)
- Terumo Corporation
- ICU Medical Inc.
- Teleflex Inc.
- Poly Medicure Ltd.
- Weigao Group Medical Polymer Co.
- Renolit SE
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日


