


埋め込みセキュリティ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Embedded Security - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 158 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124158
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、組み込みセキュリティ市場の規模は、2025年の92億3,000万米ドル、2026年の101億1,000万米ドルから、2031年までに159億5,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は9.54%となる見込みです。
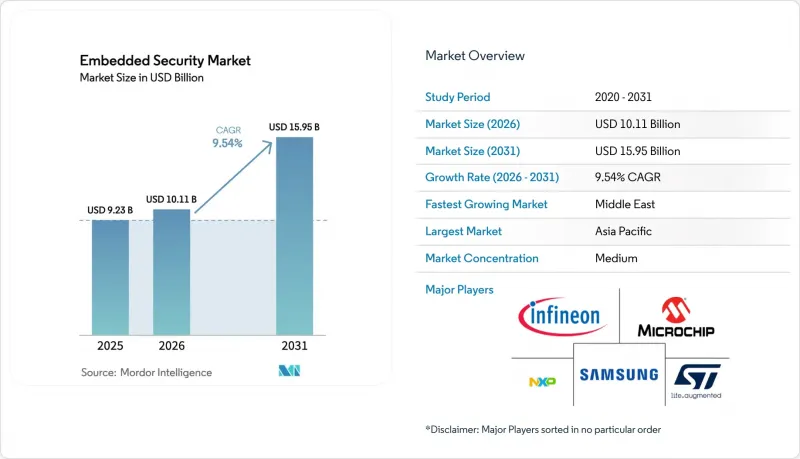
本レポートは、コンポーネントの種類(ハードウェア、ソフトウェア、サービス)、用途(決済、認証、コンテンツ保護など)、エンドユーザー産業(自動車、医療、民生用電子機器、通信、航空宇宙・防衛など)、導入形態(オンプレミス、クラウド)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の組み込みセキュリティ市場の動向と洞察
自動車用ECUにおける急速な電動化とADASの普及
バッテリー式電気自動車プラットフォームには最大100個の電子制御ユニット(ECU)が組み込まれており、各ユニットはセキュアブート、暗号化されたファームウェア更新、および認証済みの無線(OTA)パッチのサポートが必須となっています。ティア1サプライヤーがバッテリー管理およびゾーン型アーキテクチャにAURIX TC4xデバイスを組み込む中、インフィニオンは自動車用セキュリティコントローラの売上高が年率18%成長していることを確認しました。テスラの「Hardware 4」のような集中型コンピューティング設計は、暗号処理ワークロードを集約し、車両1台あたりの半導体付加価値を高めています。先進運転支援(ADAS)センサーは、イーサネットバックボーンを介して安全上重要なデータを交換するため、OEM各社は侵入検知ファームウェアを搭載したセキュアゲートウェイを導入しています。ステランティスとSTマイクロエレクトロニクスは、専用のセキュアエレメントを組み込んだV2G(車両からグリッドへ)モジュールを共同開発しており、双方向充電が車内を超えてセキュリティの範囲を拡大していることを示しています。
EMVCoによるカードおよびPOS端末向けの非接触決済要件
EMVCoの「Contactless Kernel 3.0」では、2025年1月以降に出荷される新しい決済端末に対し、リレー攻撃の緩和策と生体認証の実装が義務付けられており、NFCコントローラを搭載したデュアルインターフェースのセキュアエレメントの採用が求められています。マスターカードによると、非接触決済の普及率は欧州で78%、アジア太平洋地域で65%であるのに対し、北米は42%にとどまっており、ハードウェアの更新が迫られています。PCI PTS 7.0は同時に物理的改ざんに関する規制を強化しており、端末ベンダーは汎用プロセッサから認定されたセキュアチップへの移行を迫られています。NXPは、インドのRuPayカードの導入やブラジルのPixの拡大に伴い、セキュア決済用ICの売上高が前四半期比で12%増加しました。組み込み型セキュアエレメントは、eSIM対応スマートフォンにおけるトークン化されたウォレットの基盤ともなっており、このセグメントの出荷台数は2024年に12億台に達しました。
コストに敏感なIoT分野における汎用マイクロコントローラとの高い平均販売価格(ASP)格差
セキュアMCUの価格は1.50~3米ドルであるのに対し、汎用部品は0.30~0.50米ドルであり、この価格差がコンシューマー向けIoTの粗利益率を圧迫しています。Arm TrustZoneを統合したSTM32L5およびSTM32U5デバイスが利用可能であるにもかかわらず、スマートホームアクセサリーにおける搭載率は25%を下回ったままです。また、静止電流が大きいため、バッテリー寿命が最大30%短縮されます。マイクロチップ社のPIC32CM LS00(価格0.85米ドル)はこの格差を縮めていますが、それでも製品の再認証が必要となります。
セグメント分析
2025年には、ハードウェア分野における組み込みセキュリティ市場の規模が総収益のほぼ半分に達しましたが、組織が12~18か月に及ぶコモン・クライテリア評価に直面する中、サービス分野の伸びがより急速になっています。成熟した決済およびSIMセグメントではハードウェアの利益率が圧縮されている一方で、ポスト量子対応のセキュアエレメントやTPMは、絶対的な収益を堅調に維持しています。静的解析ツールや鍵管理ミドルウェアなどのソフトウェアツールは、かつてターンキー型ファームウェアに有利だったギャップを埋め、OEMが知的財産を維持できるようにしています。
サービスの成長は、サイドチャネルの専門家や認定評価者の不足を反映しており、コンサルティングの日当を2,000米ドル以上に押し上げています。タレス、ランバス、シノプシスは現在、ライフサイクル管理、認証関連資料、セキュリティ監査を定期的なパッケージに組み込んでおり、シリコンの販売とサブスクリプションの境界線を曖昧にしています。プラットフォーム・アズ・ア・サービス(PaaS)の提供が成熟するにつれ、組み込みセキュリティ市場では、チップ、ファームウェア、クラウドダッシュボードを単一の契約に束ねたハイブリッドな収益モデルがさらに普及しつつあります。
決済分野は2025年においても売上高の36.64%を占め、組み込みセキュリティ市場を牽引し続けていますが、フィッシング対策としてパスキーの採用が義務付けられていることを背景に、認証分野は2桁の成長軌道をたどっています。政府やサイバー保険会社は、単一要素認証によるログインに対してますます厳しい措置を講じており、これにより企業はFIDO2ハードウェアトークンやデバイスに紐付いた鍵の採用を進めています。コンテンツ保護用ハードウェアは、スタジオが信頼実行環境(TEE)内のソフトウェアベースのマルチDRMへと移行するにつれて需要が安定し、従来のセットトップボックスへの需要は減少しています。
認証市場の成長は、管理コンソールにパスキーを必須とするクラウドプロバイダーや、電子カルテへの多要素認証アクセスを求める医療改革によってさらに加速しています。この変化は、従来の鍵と格子ベースの鍵の両方を保存できるハードウェアとの相乗効果を生み、将来を見据えた投資の価値を高めています。その結果、認証に関連する組み込みセキュリティ市場の規模は、特に非接触決済の普及が遅れている地域において、この10年の終わりまでに決済市場との差を縮める見込みです。
地域別分析
2025年、アジア太平洋地域は組み込みセキュリティ市場の売上高の40.42%を占めました。台湾と韓国は最先端のセキュアエレメント用ウェハーを供給している一方、中国の「多段階保護スキーム(MLPS)」により国内の暗号技術IPの使用が義務付けられ、現地の需要を押し上げています。市場規模は大きいもの、スマートフォンや決済カードの普及が成熟段階にあるため、追加的な販売量の伸びが鈍化し、同地域の成長は緩やかになっています。
中東はCAGR11.52%で最も急速に成長している地域であり、その原動力となっているのは、5億米ドルを超えるサウジアラビアのNEOMスマートシティ契約と、重要インフラへのハードウェア暗号化を義務付けるUAEのサイバーセキュリティ法令です。プロジェクトはスマートグリッド、自動運転交通、国民IDシステムなどに及び、産業用、民生用、公共用デバイスを横断するセキュアエレメントの需要創出につながっています。
北米と欧州は合わせて売上高の約45%を占めています。両地域とも、自動車および決済エコシステムが成熟しているため成長は鈍化していますが、ポスト量子技術のパイロットプロジェクトや産業用IoTの改修において主導的な役割を果たしています。欧州の「サイバーレジリエンス法」はセキュアエレメントの組み込みを義務付けていますが、供給はアジアのファブに依存しているため、地政学的リスクにさらされています。米国では、防衛規制により調達先がDMEA(米国国防総省)が信頼するファウンドリに限定されており、供給は逼迫していますが、出所の透明性は確保されています。南米とアフリカは依然として初期段階の市場です。ブラジルの「Pix」決済やナイジェリアのCBDC「eNaira」には局所的な機会がありますが、世界の順位を変えるほどの規模には至っていません。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動車用ECUにおける急速な電動化とADASの普及
- EMVCoによるカードおよびPOS端末向けの非接触型決済の義務化
- スマートホームおよび産業分野におけるIoTエッジノードの拡大
- 長寿命コントローラ向けのポスト量子暗号移行ロードマップ
- ハードウェアによる信頼の基盤を義務付けるEUサイバーレジリエンス法
- デジタルバッテリーパスポートがセキュアエレメントの需要を創出
- 市場抑制要因
- コスト重視のIoT分野における汎用マイクロコントローラとの平均販売価格(ASP)の大きな格差
- 業界別の規格のばらつき(GlobalPlatform対TCG)
- サプライチェーンにおける「ゴーストファウンドリ」リスクが、適格な供給源を制限しています
- セキュアエレメントのファームウェア検証スキルセットの不足
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
- 主要業績評価指標
第5章 市場規模と成長予測
- コンポーネントタイプ別
- ハードウェア
- ソフトウェア
- サービス
- 用途別
- 決済
- 認証
- コンテンツ保護
- その他の用途
- エンドユーザー産業別
- 自動車
- ヘルスケア
- 家庭用電子機器
- 電気通信
- 航空宇宙・防衛
- その他のエンドユーザー産業
- 展開別
- オンプレミス
- クラウド
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Infineon Technologies AG
- NXP Semiconductors NV
- STMicroelectronics NV
- Microchip Technology Inc.
- Samsung Electronics Co.
- Texas Instruments Inc.
- Renesas Electronics Corp.
- Qualcomm Inc.
- Broadcom Inc.
- Lattice Semiconductor Corp.
- Synopsys Inc.
- Arm Ltd.
- Rambus Inc.
- Verimatrix SA
- Thales Group
- G+D Mobile Security GmbH
- Idemia Group
- Karamba Security Ltd.
- Trillium Secure Inc.
- ESCRYPT GmbH
- Sectigo Ltd.
- Mocana Corp.
- Intellias Ltd.
- Winbond Electronics Corp.
- Nuvoton Technology Corp.
- IAR Systems AB
- Secure-IC SA
- PQShield Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 158 Pages
- 納期
- 2~3営業日


