


モーター監視:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Motor Monitoring - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124090
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、モーター監視市場の規模は、2025年の24億5,000万米ドルから2026年には26億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.82%で推移し、2031年までに36億4,000万米ドルに達すると予測されています。
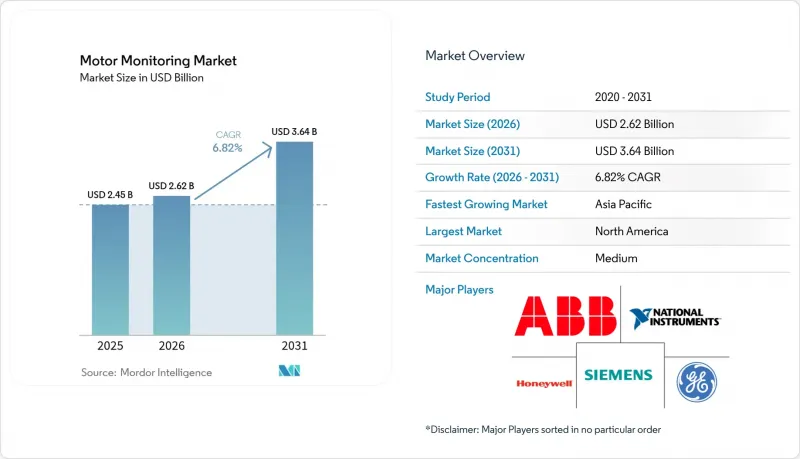
本レポートは、提供(ハードウェア、ソフトウェアなど)、展開、監視手法(振動解析、モーター電流シグネチャなど)、エンドユーザー産業(石油・ガス、エネルギー・電力など)、モータータイプ(ACモーター、DCモーターなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のモーター監視市場の動向と洞察
予知保全プラットフォームの導入拡大
現在、予知保全プラットフォームでは、振動、電流、音響、熱の各データを機械学習モデルと組み合わせることで、91%の異常検出精度を実現し、故障を30~50%削減しています。鉄鋼メーカーでは40時間前の故障予測を実現しており、鉱業事業者からは、予期せぬ操業停止を回避したことで9倍の投資収益率が得られたとの報告があります。クラウド分析により、生のセンサーデータが予防的な作業指示書に変換され、予備部品の在庫や時間外労働を削減できるようになるにつれ、その経済的メリットはさらに明確になってきています。
ワイヤレス・バッテリーレスセンサーネットワークへの急速な移行
モーターの磁場からマイクロワット単位の電力を得るエネルギーハーベスティング設計により、バッテリー交換や配線が不要となり、ライフサイクルコストが大幅に削減されます。TDKのi3などの商用モジュールは、オンボードのエッジAIを統合することで稼働寿命を50%延長すると同時に、産業施設全体に自己修復型メッシュネットワークを構築します。これらの配線不要なノードにより、アクセスに多大なコストや危険を伴う船舶の機関室や海洋掘削施設でのモニタリングが可能になります。
初期投資(CAPEX)の高さとROIの不確実性
本格的な導入には、センサー、ゲートウェイ、統合に10万米ドル以上かかることが多く、メンテナンスコストを10~40%削減できる可能性があるにもかかわらず、この負担が中規模の工場にとって導入の妨げとなる場合があります。事例研究によると、初期のモデルでは設備が変更された際にデータにずれが生じることがあり、アルゴリズムの再学習に追加費用が必要となるため、投資回収期間が長引くことがあります。ベンダー各社は、コストを重視する購入者の財務リスクを軽減するため、サブスクリプション型のサービスや段階的なパイロット導入といった対応策を講じています。
セグメント分析
企業が統合、分析、ライフサイクル最適化のために外部の専門家に依頼するようになるにつれ、サービス分野はCAGR9.34%の見通しを示しています。ハードウェアは2025年の収益の68.45%を占め続けていますが、複雑なマルチベンダー環境では、現在、センサーの調達よりもデータの解釈が優先されています。エマーソンによるNIの82億米ドルでの買収は、継続的なモニタリングをより広範なオートメーション契約に組み込む、利益率の高いサービス収益源への転換を強調するものです。
ハードウェアメーカー各社は、ゲートウェイ、クラウドコネクタ、マネージドダッシュボードをバンドルすることで、ソリューションプロバイダーとしての再定位を進めています。リーガル・レックスノード社の「Perceptiv」プラットフォームは、フィールドセンサーと分析機能を統合しており、これにより予想される故障を55%削減し、機械の寿命を40%延ばすことが報告されています。価値がコンポーネントからインサイトへと移行するにつれ、機器、ソフトウェア、サポートを包括するハイブリッドなビジネスモデルが、モーター監視市場全体で標準となりつつあります。
2025年においても、オンプレミス型アーキテクチャは収益シェアの73.10%を維持しました。これは、重要なプラントでは、遅延やデータ主権の観点から、依然としてローカル制御が好まれているためです。とはいえ、サイバーセキュリティ基準が成熟し、5Gネットワークによってバックホールコストが低減されるにつれ、クラウド導入はCAGR11.75%という最も高い成長率を示しています。ハネウェルとベライゾンの提携により、メーターにセルラーインテリジェンスが組み込まれ、使用量データが分析ハブへ安全にストリーミングされるようになり、勢いを増しているハイブリッドなエッジ・クラウドアプローチが示されています。
学術調査では、クラウドとSCADAの連携における4つの一般的な脆弱性--共有リソース、内部者による脅威、安全性の低いプロトコル、接続性のギャップ--が指摘されていますが、ゼロトラストアーキテクチャやネットワークベースの侵入検知システムの導入により、リスクは軽減されつつあります。メーカー各社は、安全上重要なデータの処理をローカルで行う一方、ディープラーニングのワークロードやフリートのベンチマークをクラウドにオフロードする傾向が強まっており、このパターンにより、モーター監視市場全体において稼働時間を損なうことなくスケーラビリティが向上しています。
地域別分析
アジア太平洋地域は、2031年までのCAGRが9.98%と、最も力強い成長見通しを示しています。中国の「スマート製造2025」計画などの政府政策がセンサーの改修を後押ししており、国内ベンダーは現地の需要を取り込むため、コスト競争力のあるプラットフォームを相次いでリリースしています。シーメンスの「China Acceleration 2.0」や三菱電機の「Lingling」ブランドによる新製品ラインは、この市場に向けた特化型戦略の好例であり、モーター監視市場における勢いをさらに強めています。北米は、厳格なエネルギー効率規制や、電力網およびデータセンターのレジリエンス(耐障害性)への投資により、2025年においても34.70%のシェアを占め、売上高で首位を維持しています。シュナイダーエレクトリックが米国内の5つの工場に7億米ドルを投じて行う拡張計画は、エネルギー、水道、製造業の各セクターにおいて状態監視型メンテナンスを優先する連邦政府のインフラプログラムを支援するため、サプライヤーが生産の現地化を進めている実例を示しています。欧州では、持続可能性に関する規制や循環型経済の目標を原動力として、着実な需要が見られます。SKFの「Infinium」ベアリング(レーザー金属堆積法により無期限の再利用が可能)は、欧州のサプライヤーがモニタリングソリューションを資源効率とどのように結びつけているかを示しています。南米や中東・アフリカの新興地域では、過酷な稼働環境下での稼働時間を向上させるため、鉱業や公益事業プロジェクトにおいてモニタリング技術が導入されており、モーター監視市場の世界の拡大を後押ししています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 予知保全プラットフォームの導入拡大
- ワイヤレス・バッテリーレス・センサーネットワークへの急速な移行
- IIoTとデジタルツインアーキテクチャの統合
- 世界のモーター効率規制の強化
- センサーに組み込まれたエッジAI診断用チップ
- 洋上風力発電用タービンにおけるドライブトレインの継続的な監視に対する需要
- 市場抑制要因
- 初期設備投資(CAPEX)の高さとROIの不確実性
- 当該分野に精通した信頼性エンジニアの不足
- クラウドベースの監視におけるサイバーセキュリティリスク
- データの所有権/複数ベンダーが関与するプラント間における相互運用性の紛争
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 提供別
- ハードウェア
- ソフトウェア
- サービス
- 展開別
- オンプレミス
- クラウド
- 監視手法別
- 振動解析
- モーター電流シグネチャ
- サーモグラフィー
- 石油分析
- 超音波および音響
- モータータイプ別
- 交流モーター
- DCモーター
- サーボモーターおよびステッピングモーター
- エンドユーザー産業別
- 石油・ガス
- エネルギー・電力
- 自動車
- 鉱業・金属
- 食品・飲料
- 化学品
- 航空宇宙・防衛
- その他の産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- GCC
- トルコ
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd.
- Siemens AG
- General Electric Co.
- Emerson Electric Co.
- Honeywell International Inc.
- Schneider Electric SE
- Rockwell Automation Inc.
- Mitsubishi Electric Corp.
- National Instruments Corp.
- Banner Engineering Corp.
- SKF Group(Baker Instrument Co.)
- Fluke Corp.
- Iris Power LP
- Dynapar Corp.
- Koncar Electrical Engineering Institute Inc.
- Baker Hughes Co.
- Artesis A.S.
- Analog Devices Inc.
- Teledyne FLIR LLC
- WEG S.A.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日