


ディーゼル燃料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Diesel As Fuel - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124449
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ディーゼル燃料市場の規模は2025年に2,532億9,000万米ドルと評価され、2026年の2,631億9,000万米ドルから2031年までに3,100億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは3.33%となる見込みです。
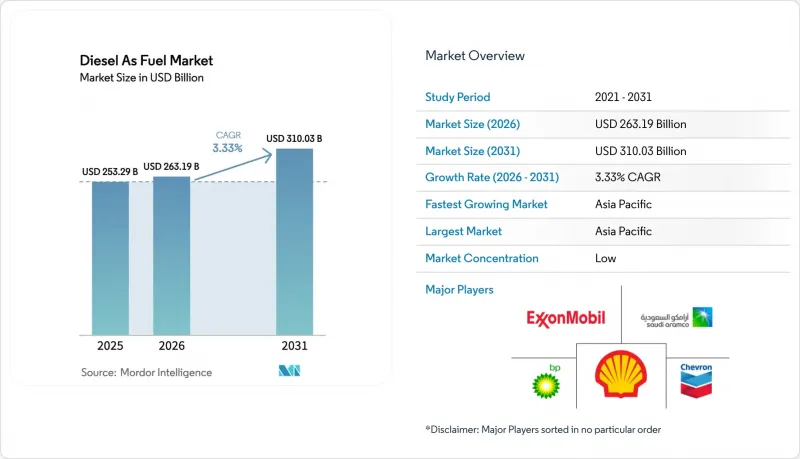
本レポートは、グレード(超低硫黄ディーゼル、低硫黄ディーゼル、高硫黄ディーゼル、バイオディーゼル混合燃料、合成ディーゼル)、用途(輸送、船舶、産業・建設、農業、発電)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場規模・予測は、金額(米ドル)ベースで提示されています。
世界のディーゼル燃料市場の動向と洞察
アジアの新興国におけるトラック・バス車両数の急速な増加
インド、インドネシア、ベトナムにおける商用車の登録台数は2025年に11%増加し、Eコマースやコールドチェーン物流が大都市圏を超えて拡大するにつれ、GDPの伸び率を上回りました。インドの「バラトマラ」高速道路計画により4,200 kmの高速道路が整備され、事業者による、トンキロ当たり18%多くの燃料を消費する大型トラックの導入が促進されました。ASEAN諸国におけるユーロV排出ガス規制の導入遅れにより、バス市場ではディーゼルエンジンが依然として主流であり、少なくとも2029年までは需要が堅調に推移する見込みです。中国の「一帯一路」回廊を通じて、ディーゼル燃料を動力源とする貨物輸送が中央アジアへ流入しており、同地域では充電インフラが未整備なため、液化天然ガス(LNG)に比べて30%のコスト優位性が維持されています。これらの要因が相まって、地域全体の需要を押し上げ、ディーゼル燃料市場に構造的な追い風をもたらしています。
データセンターの拡張に伴う非常用電源需要の急増
ハイパースケーラー各社は2025年に18ギガワットのデータセンター容量を稼働させましたが、99.999%の稼働率を保証するためには、1メガワットあたり約120万リットルのオンサイトディーゼル貯蔵が必要です。Amazon Web ServicesやMicrosoft Azureは現在、発電機試験中の粒子状物質排出を制限するため、セタン価50以上のULSD(超低硫黄ディーゼル)を指定しており、これにより業界全体の調達基準が引き上げられています。インドやサハラ以南のアフリカの一部など、電力網の信頼性が依然として低い地域では、発電機セットが連続運転されており、施設あたりの年間使用量は800万リットルを超えています。国際エネルギー機関(IEA)は、2028年までデータセンターのバックアップ用ディーゼル需要が年率9.2%で増加すると予測しており、広範な脱炭素化政策にもかかわらず、ディーゼル燃料市場の回復力を裏付けています。
都市バス車両の急速な電動化
深セン市は2024年に、1万6,000台のバスをすべてバッテリー式電気バスに転換し、年間3億4,500万リットルのディーゼル燃料を削減しました。この取り組みは他の主要都市でも模倣される基準となりました。ロンドン市は、2030年までのディーゼル車段階的廃止計画の一環として、2025年に500台の電気式2階建てバスを発注しました。2025年の世界の都市部におけるバス調達のうち、電気バスが28%を占めました。これは2022年の12%から増加したもので、バッテリーコストが1kWhあたり100米ドルを下回ったことや、充電ネットワークが整備されたことが要因です。一方、長距離路線や地方路線では、航続距離の制限により依然としてディーゼル車への依存が続いており、この二極化により都市部の需要は圧縮される一方で、都市周辺部での成長は持続しています。これにより、ディーゼル燃料市場には複雑な影響が及んでいます。
セグメント分析
規制当局が排出基準の厳格化に合意したことから、硫黄含有量15 ppm未満のULSDが2025年の需要の67.5%を占めました。15~500 ppmの低硫黄ディーゼル燃料は、製油所資産への投資が不十分な市場で依然として残っていますが、高硫黄グレードは2028年までに3%未満のニッチ市場へと縮小する見込みです。B5からB20までのバイオディーゼル混合燃料は、ブラジルのB15義務化、EUの再生可能エネルギー割当、米国の州税制優遇措置を背景に、年率7.5%のペースで拡大しています。バイオディーゼル混合燃料の市場規模は、2031年までに720億米ドルに達すると予測されており、従来の超低硫黄ディーゼル(ULSD)と並んでその存在感を拡大していく見込みです。合成ディーゼルは依然としてパイロット規模にとどまっていますが、2025年に12億米ドルのベンチャー資金が調達されたことは、商用化への道筋を示唆しています。
ULSDのプレミアム価格設定により、1バレルあたり2~3米ドルの水素化処理コストが相殺され、高度な脱硫能力を持つ精製業者に利益をもたらしています。脂肪酸メチルエステルの混合は、酸化安定性を維持する高セタン価の基油への需要を牽引しており、水素化分解設備を備えたプラントの利益率向上に寄与しています。合成ディーゼルはライフサイクル排出量が85%低いため、炭素強度上限が課された車両フリートにとって規制遵守の手段として位置づけられていますが、生産コストが1.80米ドル/リットルであることから、現時点では高付加価値のニッチ市場での採用にとどまっています。全体として、燃料グレードの移行は、環境規制がディーゼル燃料市場内の価値構造をどのように再構築しているかを示しています。
地域別分析
アジア太平洋地域は2025年の世界消費量の42.1%を占めており、2031年まで年率3.9%の成長が見込まれています。インドでは、高速道路の拡張や「専用貨物回廊(Dedicated Freight Corridor)」プロジェクトにより、ディーゼルトラックがサービスが行き届いていない地域へと導入されています。一方、現地の精製業者は、バーラト・ステージVI基準に準拠するため、超低硫黄ディーゼル(ULSD)の生産能力を12%拡大しました。中国の一線都市では、電気バスの普及に伴い需要が減少傾向にありますが、充電インフラが未整備であるため、都市間貨物輸送では依然としてディーゼル燃料の依存度が高い状況が続いています。ASEAN諸国、特にインドネシアとベトナムでは、ユーロIII規格のエンジンが引き続き合法であることや、Eコマースによる車両台数の増加により、成長が維持されています。オーストラリアの鉱業セクターは高セタン価ディーゼル燃料の需要を支えており、地域全体で脱炭素化の圧力が高まる中でも消費量を維持しています。
欧州では、炭素価格制度、低排出ガス区域、車両の電動化により乗用車の消費量が縮小し、年間1.8%の縮小が見込まれています。ドイツ、フランス、英国が減少を主導していますが、大型トラックや船舶用バンカー燃料が総需要を安定させています。EUの「再生可能エネルギー指令III」により、バイオディーゼル・合成ディーゼルの導入が促進され、ドイツとオランダがパイロットプラントの大半を擁しています。北米は、米国・メキシコ・カナダ間の回廊における堅調な貨物輸送と、データセンターのバックアップ需要の高まりにより、2.1%の成長が見込まれます。2025年には、東海岸の製油所閉鎖により留出油の在庫が逼迫し、過去最高の輸入を招くとともに、サプライチェーンの脆弱性が浮き彫りになりました。
南米と中東が成長の拠点として台頭しています。ブラジルではB15混合燃料の義務化と機械化農業が需要を押し上げ、アルゼンチンではヴァカ・ムエルタ・シェール層のブームにより、掘削作業向けのディーゼル需要が高まっています。サウジアラビアとアラブ首長国連邦(UAE)は、原料コストの優位性を活かし、国内需要を満たすとともにアフリカや南アジアへの輸出を拡大するため、超低硫黄ディーゼル(ULSD)の生産能力を増強しています。サハラ以南のアフリカは依然として未開拓の市場であり、発電機、灌漑、鉱業の動力源としてディーゼル燃料が利用されていますが、インフラの不足が拡大の足かせとなっています。南アフリカにおけるユーロV基準への移行により品質基準は引き上げられましたが、主要都市以外では規制の施行状況にばらつきがあり、完全な順守には至っていません。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジアの新興国におけるトラック・バス車両数の急速な増加
- データセンターの拡張に伴う非常用電源への需要の急増
- パンデミック後の世界海運貨物トンマイルの回復
- 政府による超低硫黄ディーゼル燃料(ULSD)の導入義務化
- 欧州における合成e-ディーゼルの実証事業の増加
- 鉱業部門における石炭から高セタン価ディーゼル混合燃料への移行
- 市場抑制要因
- 都市バス車両の急速な電動化
- OECD諸国における厳格な炭素価格制度
- AIによる最適化されたルート計画が、長距離輸送におけるディーゼル燃料の使用量を削減
- 化石燃料精製事業からの投資家による投資撤退が増加
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- グレード別
- 超低硫黄ディーゼル(15 ppm未満)
- 低硫黄ディーゼル(15~500 ppm)
- 高硫黄ディーゼル(500 ppm超)
- バイオディーゼル混合燃料(B5~B20)
- 合成ディーゼル
- 用途別
- 輸送
- 海事
- 産業・建設
- 農業
- 発電
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向(M&A、提携、PPA)
- 市場シェア分析(主要企業の市場順位・シェア)
- 企業プロファイル
- Exxon Mobil
- Chevron
- Shell
- BP
- TotalEnergies
- Saudi Aramco
- Sinopec
- PetroChina
- Rosneft
- Lukoil
- ENI
- Petrobras
- Kuwait Petroleum
- QatarEnergy
- Indian Oil Corp
- Bharat Petroleum
- Reliance Industries
- Valero Energy
- Marathon Petroleum
- SK Energy
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日