


マイクロインバーター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Micro Inverter - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124071
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、マイクロインバーターの市場規模は2026年に49億3,000万米ドルとなり、2031年までに113億9,000万米ドルに達すると予測されており、予測期間中はCAGR18.23%で拡大すると見込まれています。
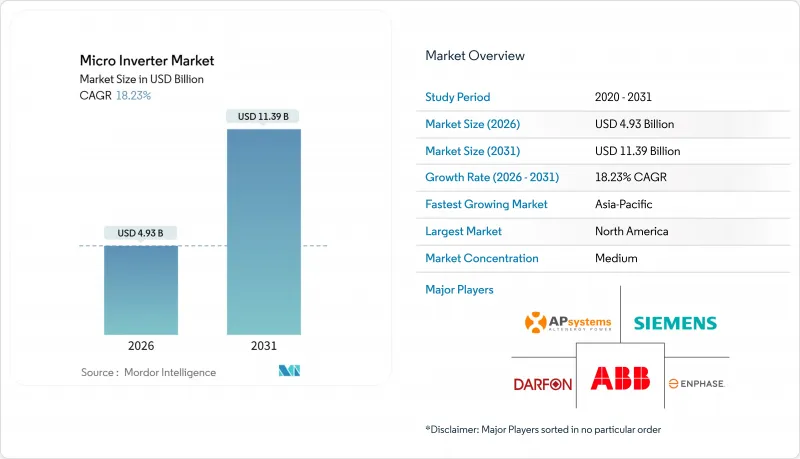
本レポートは、相数(単相および三相)、通信技術(有線および無線)、構成要素(ハードウェア、ソフトウェア、サービス)、販売チャネル(直接販売(OEM/オンライン)、間接販売(販売代理店/設置業者))、用途(住宅用屋上、商業・産業用屋上、太陽光発電所/ユーティリティ規模)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のマイクロインバーター市場の動向と洞察
NEC 690.12の防火安全要件
NEC 690.12を施行している米国の管轄区域では、屋上太陽光発電システムに対し、緊急信号発生から30秒以内に導体電圧を安全なレベルまで低下させることを義務付けており、これにより従来のストリングインバーターは事実上使用できなくなっています。マイクロインバーターは、各パネルがモジュールレベルで絶縁されているため、追加のシャットダウンボックスや配線が不要となり、デフォルトでこの規則を満たしています。VDE-AR-N 4105などの欧州規格もこれらの要件を反映しており、ドイツやフランスでも同様のアーキテクチャが採用されつつあります。急速シャットダウンへの準拠は、現在では設置業者にとっての購入基準となっており、規制の施行が構造的な成長の原動力となっています。規制に準拠したハードウェアとデジタル試運転ツールをセットで販売するベンダーは、確固たるニッチ市場を切り開いていますが、規制の施行が遅れている市場では、普及率が依然として低迷しています。
600 W超の両面受光型PVモジュールの普及
300 Wの片面パネルから600 Wおよび700 Wの両面モジュールへの主流の移行により、ストリング接続されたアレイにおいて顕著なミスマッチ損失が生じています。マイクロインバーターは、各モジュールで最大電力点(MPP)を追跡することでこの問題を軽減し、日陰や汚れによる差異で失われるはずだったエネルギーの5~8%を回収します。これに対し、メーカー各社は入力電流および電圧の許容範囲を引き上げることで対応しています。Enphase社のIQ9は640Wのモジュールに対応しており、設置業者は定格を下げることなく次世代パネルを組み合わせることができます。商業用屋上に天窓や空調設備が追加されるにつれ、エネルギー効率向上の議論が活発化しており、2020年代半ばにかけて、高出力モジュール向けの最適なソリューションとしてマイクロインバーターが位置づけられるでしょう。
1 kW超の三相ユニットの不足
商業用屋上は208 Vまたは480 Vの三相回路で稼働していますが、ほとんどのカタログでは依然として500 W未満の単相モデルが上限となっています。APsystems社は2024年に1.8 kWの三相マイクロインバーターを発売しましたが、生産量は限定的であり、競合他社は利益率の高いストリング型製品を優先していました。この供給不足により、設置業者は回路の定格を超える負荷をかけるか、ストリング方式に戻らざるを得ず、100 kWを超えるシステム規模におけるマイクロインバーターの普及を遅らせています。技術的な課題、複雑なゲートドライバ、大型のフィルタバンク、高電圧用シリコンなどにより、部品コストが約30%増加しており、新しいファブが部品不足を解消するまでは、規模の経済が実現されるのは先送りされることになります。
セグメント分析
2025年においても、単相型デバイスは住宅向け需要の大部分を占め続け、マイクロインバーター市場シェアの53.44%を占めました。このセグメントの導入実績は、プラグアンドプレイ方式の配線、簡素な許認可手続き、および北米と欧州全域にわたる成熟したサプライチェーンの恩恵を受けています。しかし、三相ユニットは2031年までCAGR18.77%で成長する見込みであり、大型小売店、倉庫、軽工業施設の屋上において、より高いエネルギー密度が求められるにつれて、マイクロインバーター市場におけるシェアを拡大していくでしょう。100 kWを超えるプロジェクトでは、208 Vおよび400 Vのネットワーク間で負荷をバランスよく分散させるこのアーキテクチャが評価されており、中性点電流を低減し、電圧調整を改善しています。
また、商業用設置業者からは、オーストラリアやカリフォルニア州における系統支援義務についても言及されています。これらは分散型無効電力注入を推奨するものであり、三相マイクロインバーターは集中型設計よりもきめ細かくこの機能を実現しています。とはいえ、製品の供給不足や20~30%の価格プレミアムが普及の妨げとなっており、一部のEPC企業は、日陰にならない面ではストリングインバーターを併用し、複雑な天窓エリアにマイクロインバーターを限定して設置するハイブリッド方式を採用しています。炭化ケイ素(SiC)パワーステージの量産化が可能で、1 kWを超えるSKUの認定を取得できるサプライヤーは、今後2年間で蓄積された需要を取り込む可能性が高いでしょう。
有線データプラットフォームは2025年に59.83%のシェアを確保しました。これは、無線干渉の影響を受けにくいことや、重要インフラ環境におけるサイバーセキュリティ強化ガイドラインへの準拠が評価されたためです。しかし、Zigbee、Wi-Fi、サブGHzメッシュなどの無線リンクは、2031年までCAGR18.72%で成長すると予測されており、マイクロインバーター市場におけるシェアを拡大していく見込みです。改修作業チームによると、特に改修に多大な労力を要するスペイン瓦の屋根において、配管工事が不要になることで、設置時間が最大20%短縮されると報告されています。
Enphase社の「Envoy-S」ゲートウェイは、2.4 GHzメッシュネットワークを介して数百台のインバーターを統合し、住宅所有者のルーターを経由せずに、暗号化されたデータを直接クラウドサーバーへ送信します。ブロードバンド接続が不安定なオーストラリアやインドの農村部では、セルラーバックホールの利用が拡大しています。とはいえ、大型産業用機器の近くではRFの混雑や妨害のリスクが依然として存在するため、大規模な商業プロジェクトでは、コア監視には電力線通信(PLC)を、補助モジュールには無線通信を組み合わせたハイブリッドトポロジーへの移行が進んでいます。
地域別分析
北米は2025年、マイクロインバーター市場で36.94%のシェアを維持しました。これは、NEC(日本電気)の急速遮断規則や、太陽光発電と蓄電システムの改修における投資回収期間を短縮する連邦政府の税制優遇措置に後押しされたものです。カリフォルニア州、ニューヨーク州、マサチューセッツ州が設置台数でトップを占めた一方、オンタリオ州などのカナダの州では、入居者への請求にパネルレベルの電子機器を利用するコミュニティソーラーのパイロット事業が検討されました。エンフェーズ社は、ブランド認知度と、ハードウェア、モニタリング、バッテリーをバンドルした直販モデルの恩恵を受け、北米売上高の約75%を占めました。
アジア太平洋地域は、中国、インド、オーストラリアが分散型太陽光発電政策を推進する中、2031年までCAGR19.27%を記録し、他の地域を凌駕する見込みです。中国の「二酸化炭素排出ピークアウト・カーボンニュートラル」目標と各省の補助金により、都市部の屋根設置プログラムが加速し、HoymilesやEnvertechといった国内メーカーは輸入品より低価格で製品を提供し、現地調達クレジットを獲得することができました。インドは2026年までに40GWの屋上太陽光発電容量を目標としており、密集した都市部での日陰の影響を軽減するためにマイクロインバーターに依存しています。オーストラリアの厳格なAS/NZS 4777.2系統接続規格では、電圧維持機能および無効電力支援が要求されていますが、これらは最新のマイクロインバーターに標準装備されている機能であり、プレミアムモデルの導入率を支えています。
欧州では、ドイツの「バルコニーソーラー」ブーム、フランスのエネルギー転換ロードマップ、そして英国のスマート・エクスポート・ギャランティを背景に、着実な成長が続いています。ドイツでは2025年に、組み込み型マイクロインバーターを備えたプラグインキットの設置数が50万台を突破しました。スペインやイタリアなどの南欧市場では、依然として安価なストリング型ソリューションを優遇する手厚い固定価格買取制度(FIT)の影響により普及ペースは鈍化していますが、自家消費を促進する改正規則により、その差は縮小すると予想されます。中東およびアフリカ地域は、熱的ディレーティングや住宅経済の脆弱さにより、依然として発展途上の段階にとどまっていますが、アラブ首長国連邦や南アフリカでのパイロットプロジェクトは、関心の高まりを示しています。南米における勢いはブラジルに集中しており、通貨の変動にもかかわらず、ネットメータリング制度の改革が屋上太陽光発電の導入を後押ししています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 米国および欧州におけるNEC 690.12防火基準に後押しされたMLPEの急速な普及
- 600 W超の両面型太陽光発電モジュールの普及に伴い、パネルごとの最適化が必要となっています
- 住宅用蓄電システムへのマイクロインバータの統合
- ドイツとオランダにおける「バルコニーソーラー」の設置件数の急増
- 高度な系統支援機能を義務付ける電力会社の受入容量に関する方針
- プラグイン型太陽光発電機器の標準化(DIN VDE V 0126-95)により、1 kW未満のDIYセグメントが拡大しました
- 市場抑制要因
- 1 kWを超える三相マイクロインバーターのSKUが不足しているため、商業的な普及が制限されています
- 砂漠気候における熱的ディレーティングと信頼性の問題
- ベンダーロックイン型の独自通信プロトコル
- SiC/GaNチップの供給制約により、BOMコストが上昇しています
- 業界バリューチェーン分析
- 技術展望
- 規制情勢
- ポーターのファイブフォース分析
- 価格分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- フェーズタイプ別
- 単相
- 三相
- コミュニケーションテクノロジー別
- 有線
- ワイヤレス
- コンポーネント別
- ハードウェア
- ソフトウェア・サービス
- 販売チャネル別
- ダイレクト(OEM/オンライン)
- 間接販売(販売代理店/設置業者)
- 用途別
- 住宅用屋上
- 商業・産業用屋上
- 太陽光発電所/ 大規模発電所
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Enphase Energy Inc.
- Altenergy Power Systems
- ABB Ltd.
- Darfon Electronics Corp.
- Siemens AG
- Hoymiles Power Electronics
- Delta Energy Systems
- SMA Solar Technology AG
- SunPower Corp.
- Zhejiang Envertech Corp.
- Omnik New Energy
- AEconversion GmbH and Co. KG
- Sparq Systems Inc.
- Sensata Technologies Inc.
- EnluxSolar Co. Ltd.
- Chilicon Power LLC
- Northern Electric Power
- ReneSola Power
- Tigo Energy Inc.
- SolarEdge Technologies Inc.
第7章 市場機会と将来の展望



