


コンシューマーIoT:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Consumer IoT - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日
- 商品コード
- 2124060
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、コンシューマー向けIoT市場は2026年に2,041億8,000万米ドルに達し、2031年までに3,690億8,000万米ドルに達すると予測されています。
これは、当該期間におけるCAGRが12.57%であることを示しており、現在の市場規模と将来の市場価値の両方において、力強い上昇傾向が確認されています。
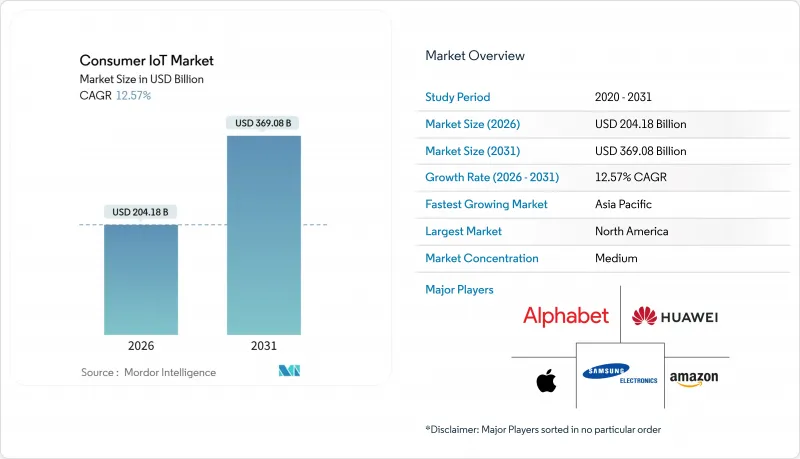
本レポートは、製品タイプ(ハードウェア、ソフトウェア、サービス)、接続技術(Wi-Fi、Bluetooth/BLE、Zigbee/Z-Wave/Thread、セルラー、超広帯域)、用途(ホームオートメーション、コンシューマー向けウェアラブル、家電製品、ヘルスケア機器など)、販売チャネル(オンライン、オフライン)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のコンシューマーIoT市場の動向とインサイト
接続デバイスの普及とセンサー価格の下落
2025年末までに、Thread認証製品の数は1,100件を超え、これにより、モーションセンサー、温度センサー、湿度センサーの単価が0.50米ドルを下回りました。これにより、基本的なスマートプラグやドアセンサーの小売価格が20米ドル未満に抑えられています。TSMC、インテル、サムスンによるアリゾナ州およびテキサス州でのファウンドリー生産拡大により、年間合計100万枚以上のウェーハスタートが追加され、マイクロコントローラのリードタイムが安定し、供給へのアクセスが拡大しました。Bosch Sensortec社のBHI360およびBHI380センサーハブは、オンチップの機械学習機能を統合しており、ウェアラブル機器やノードにおける外部プロセッサの負荷を軽減し、バッテリー寿命を延長します。こうしたコスト効率の向上に加え、ISO/IEC 30141リファレンスアーキテクチャの採用により、エンジニアリングのオーバーヘッドが削減され、差別化の焦点はソフトウェアベースのサービスへと移行しています。
5GおよびLPWAN接続の展開
GSMAの集計によると、2024年初頭時点で世界の5G接続数は16億件に達しました。一方、エリクソンは2025年末までに人口の60%をカバーする見通しを示しており、リアルタイムの健康モニタリングや没入型アプリケーションに必要な10ミリ秒未満の遅延を実現します。Skyloはクアルコム、サムスン、グーグル、ガーミンと提携し、プレミアムスマートフォンやウェアラブル端末に衛星メッセージング機能を組み込むことで、地上通信の死角を埋め、緊急時の通信を支援しています。Orange Europeは2025年11月、海上および高山地域向けに衛星SMSサービスを導入しました。SemtechのHL78 LoRa Edgeモジュールは、LPWANとGNSS測位を組み合わせることで、資産追跡装置のバッテリー寿命を5年以上へと延長します。Thread 1.4では、「スリーピー」エンドデバイスが導入され、常時接続のWi-Fiと比較して消費電力を最大40%削減し、地方や低電力環境での導入に役立ちます。
データプライバシーとサイバーセキュリティに関する懸念
欧州データ保護委員会は、2018年以降、GDPRに基づく罰金として45億ユーロ(51億米ドル)を科しており、これには2023年5月にMetaに科された12億ユーロ(13億6,000万米ドル)の罰金も含まれています。これにより、IoTベンダーはデータ保存の現地化や権限管理フレームワークの改良を迫られています。ユーロスタットの調査によると、2024年にはEU市民の7%が、セキュリティへの懸念を導入の障壁として挙げており、低所得世帯ではその割合が12%に上昇しています。2025年12月に開始されたFDAのTEMPOパイロットプログラムでは、医療機器の申請者に対し、サイバーセキュリティ脅威モデルおよびソフトウェアの部品表の提出が義務付けられています。小規模なベンダーは、不釣り合いなコンプライアンスコストに直面しており、法的負担を吸収できるプラットフォーム事業者を中心とした業界再編が加速しています。
セグメント分析
ベンダー各社が、単発のハードウェア販売から、ファームウェアの更新、予知保全、利用状況分析を含むサブスクリプション・バンドルへと事業モデルを転換しているため、サービス市場は2026年から2031年にかけてCAGR13.21%で拡大しています。2025年にはハードウェアがコンシューマーIoT市場シェアの47.62%を維持したもの、サービス市場の規模はハードウェア市場よりも急速に拡大しており、これは継続的な収益が初期投資による利益率の圧迫を上回っていることを示しています。Amazonのプレミアムプラン「Alexa+」や、GoogleのGeminiベースのNestカメラ向けクラウドストレージは、プラットフォームがハードウェア所有者を長期的な加入者へと転換させる仕組みを如実に示しています。EUのエネルギー効率規制により、消費データを集約し、自動的な負荷削減をトリガーするダッシュボードソフトウェアが推進されており、シュナイダーエレクトリックの「Wiser Energy」プラットフォームがその一例です。
ハードウェアの出荷台数は依然として極めて重要です。なぜなら、デバイスの普及こそが、サービスの導入率を支える基盤となるからです。ボッシュ・センサーテック社の統合センサーハブによるコスト削減や、米国のファウンドリによるウェハー生産能力の増強により、エントリーレベルの価格は低く抑えられていますが、コモディティ化が進むことで利益率は圧迫されています。ISO/IEC 30141規格は、リファレンスアーキテクチャの標準化を加速させ、統合コストを削減するとともに、ソフトウェアおよびサービスプロバイダーが提供する分析、クラウドホスティング、AI機能といった分野へ利益を誘導しています。
2025年には、レガシーなルーターの普及基盤とWi-Fi 7へのマルチギガビットアップグレードにより、Wi-Fiが導入の43.44%を占めました。しかし、ウルトラワイドバンド(UWB)は2031年までにCAGR13.62%を記録すると予測されており、自動車用キーフォブからセンチメートル単位の位置測位を可能にするスマートフォンへと、その利用範囲を拡大しています。UWB対応デバイスのコンシューマーIoT市場規模は、特にデジタルキー、資産追跡、空間オーディオの分野で急速に拡大しており、その成長により、屋内ナビゲーション分野においてかつては揺るぎない地位を築いていたWi-Fiの存在感が徐々に薄れつつあります。FCC Part 15およびETSIのコンプライアンス要件では、ベンダーが製品設計の初期段階で対応しなければならない放射制限が定められていますが、FiRaコンソーシアムのグローバルメンバーは、認証のハードルを下げるリファレンスデザインを共有しています。
BluetoothおよびBLEは、ウェアラブル端末やヘッドフォンにおいて膨大な出荷台数を維持していますが、常時稼働による電力消費が、バッテリー消費に敏感なエンドポイントの制約となっています。Threadのような低消費電力メッシュ規格は、センサーやドアコンタクトに有益です。特にThread 1.4では、バッテリー寿命を著しく延長する「スリーピー」エンドデバイスが導入されました。セルラー通信のNB-IoTやLTE-Mはモビリティ使用事例に対応しており、一方、Skyloの衛星オーバーレイ技術は、メッセージングの範囲を地上波の通信エリア外へと広げ、遠隔地のセキュリティデバイスやアドベンチャー向けウェアラブル端末での採用を拡大しています。
地域別分析
2025年、北米は世界売上高の37.89%を占めました。これは、スマートホーム導入に対する最大15%の保険割引や、米国「インフレ抑制法(Inflation Reduction Act)」に基づくスマートサーモスタットへの連邦税額控除に支えられたものです。カリフォルニア州の「タイトル24(Title 24)」のような州の規制では、新築住宅に負荷管理制御装置の設置が義務付けられており、これによりインテリジェントデバイスの普及がさらに進んでいます。カナダの公益事業者は、リベートや時間帯別料金制度を通じて同様のインセンティブを提供しており、一方、メキシコではニアショアリングのブームや国境を越えた電子商取引により、中所得世帯がコンシューマーIoT市場に参入しています。
アジア太平洋地域は、2031年までにCAGR14.11%で拡大すると予測されており、地域別では最も速いペースとなります。シャオミは2024年に1億台以上のスマートホームデバイスを出荷し、積極的な価格設定によって中国における参入障壁を引き下げました。インドの「デジタル・インディア」プログラムは、ブロードバンドへの補助金を支給し、国内の組立ラインを育成することで、コネクテッドデバイスへのアクセスを拡大しています。韓国の5Gカバー率は95%を超え、国内大手であるサムスンやLGによるAI搭載家電の急速な普及を後押ししています。日本では認知度は高いもの所有率は低く、Matter認証の普及にもかかわらず、相互運用性や価値の認識が普及の妨げとなっています。
欧州の動向は、「エネルギー効率指令2023/1791」と直接結びついており、同指令は2030年までにエネルギー消費量を11.7%削減することを義務付け、事実上、すべての新築建物にスマートメーターの設置を義務付けています。2024年に採択された「修理の権利」に関する法律は、機器の寿命を延ばし、ハードウェアの買い替えによる売上よりもソフトウェア更新による収益を促進しています。北欧諸国は、ほぼ全国をカバーするブロードバンドと環境意識の高い消費者の恩恵を受けていますが、イタリアやスペインでは、国家エネルギー計画を通じてスマートメーターの導入を加速させています。GDPRや今後導入されるAI規制により、コンプライアンスへの要求が高まっており、これは既存企業にとって有利に働いています。
南米市場は依然として発展途上ですが、ブラジルやアルゼンチンにおける都市部の中産階級の拡大という恩恵を受けています。中東およびアフリカは、国家主導のスマートシティ・メガプロジェクトに依存しています。UAEは、2031年までに1,000件の技術導入に110億AED(30億米ドル)を割り当てており、これにはアブダビとドバイですでに稼働している60万台のスマートメーターが含まれています。サウジアラビアの「ビジョン2030」や南アフリカの送電網近代化イニシアチブも、地域ごとの需要を後押ししています。世界銀行のデータによると、湾岸協力理事会(GCC)加盟国では5Gのカバー率が90%を超え、モバイルブロードバンドの速度も100 Mbpsを上回っており、これが将来の普及を後押ししています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- コネクテッド・コンシューマー・デバイスの普及とセンサー価格の低下
- 5GおよびLPWAN接続の展開
- スマートホーム・エコシステムの急速な普及
- AIを活用した音声アシスタントの統合
- リスク軽減型IoTデバイスに対する保険連動型インセンティブ
- エネルギー価格に牽引されるスマートホーム・エネルギー管理への需要
- 市場抑制要因
- データプライバシーおよびサイバーセキュリティに関する懸念
- Matterの展開にもかかわらず、相互運用性の断片化
- 半導体の供給変動と価格圧力
- 電子廃棄物、修理の権利、およびエコデザイン規制の影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 製品タイプ別
- ハードウェア
- ソフトウェア
- サービス
- コネクティビティテクノロジー別
- Wi-Fi
- Bluetooth/BLE
- Zigbee/Z-Wave/Thread
- セルラー
- 超広帯域(UWB)
- 用途別
- ホームオートメーション
- 民生用ウェアラブル機器
- 家庭用電子機器
- 医療機器
- 自動車
- その他の用途
- 流通チャネル別
- オンライン
- オフライン
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Apple Inc.
- Amazon.com Inc.
- Alphabet Inc.(Google)
- Samsung Electronics Co. Ltd.
- Microsoft Corp.
- Sony Group Corp.
- LG Electronics Inc.
- Huawei Technologies Co. Ltd.
- Xiaomi Corp.
- Bosch Sensortec GmbH
- Cisco Systems Inc.
- Intel Corp.
- IBM Corp.
- Honeywell International Inc.
- Schneider Electric SE
- Hewlett Packard Enterprise
- AT&T Inc.
- Comcast Corp.
- ADT Inc.
- Ring LLC
- Arlo Technologies Inc.
- Garmin Ltd.
- Fitbit LLC
- Qorvo Inc.
- Signify N.V.
- Ecobee Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 167 Pages
- 納期
- 2~3営業日


