


エチレンカーボネート:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Ethylene Carbonate - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123978
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、エチレンカーボネートの市場規模は、2025年の11億3,000万米ドルから2026年には12億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR9.12%で推移し、2031年までに19億1,000万米ドルに達すると予測されています。
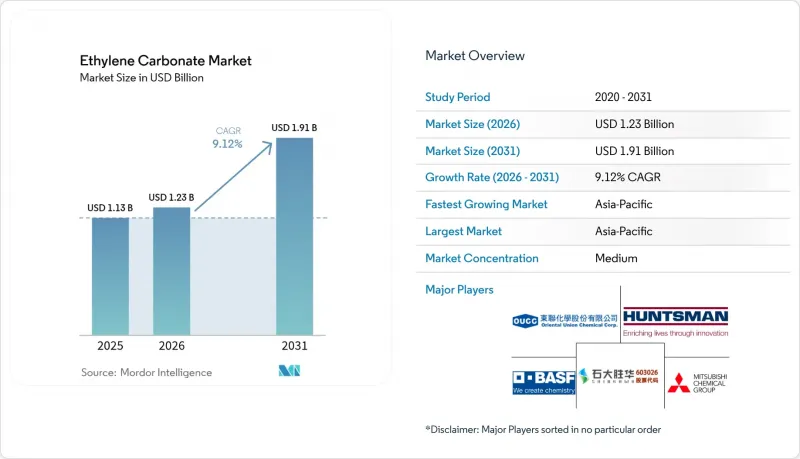
本レポートは、形態(固体、液体)、用途(リチウムイオン電池、潤滑剤、医療製品、中間体および薬剤、その他の用途)、エンドユーザー産業(自動車、製薬、石油・ガス、その他のエンドユーザー産業)、および地域(アジア太平洋、北米、欧州、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで示されています。
世界の炭酸エチレン市場の動向と洞察
EV向け高エネルギー密度リチウムイオン電池への需要急増
世界の電気自動車(EV)の普及には、急速充電性能を実現しつつ、セル電圧を4.4 V以上に維持できる電解質システムが求められています。エチレンカーボネートは、グラファイト負極を溶媒の共挿入から保護する安定したSEI層を形成します。この特性は、プロピレンカーボネートを代替品とした場合と比較して、容量低下が著しく少ないことを示したSkoltechの調査によって実証されています。そのため、自動車メーカーや電池メーカーは、供給契約に長期的な引取条項を盛り込み、短期的な価格変動から需要を保護しています。乗用車、商用車、固定型蓄電システムにおけるバッテリーの導入が拡大するにつれ、この累積的な効果が予測CAGRを3.20パーセントポイント押し上げる見込みです。
プレミアム工業用・自動車用潤滑油の成長
金属加工用、エンジンオイル、風力タービンのギアボックス向けの高性能潤滑油では、200°Cを超える温度でも粘度を維持する極性カーボネート系添加剤の採用がますます増えています。油脂化学由来の炭酸塩に関する実験室データによると、エチレンカーボネートの短い炭素鎖が優れた溶解性と皮膜形成特性を付与し、極圧耐性を高めていることが確認されています。OEMによるオイル交換間隔の20,000 kmへの延長により、配合あたりの添加剤使用量が増加しており、これはバッテリー分野以外においても、利益率向上につながる着実な需要の拡大につながっています。
エチレンオキシド原料価格の変動
原料コストは、非統合型メーカーにとって変動生産コストの大部分を占めています。現在の市場低迷期において、世界のエチレン生産能力のかなりの割合が閉鎖のリスクにさらされており、価格の変動が激化し、炭酸塩製造業者の利益率が低下しています。自社でエチレンオキシド製造設備を保有する生産者はリスクをヘッジしていますが、小規模な下流企業に供給する商社は利益率の急激な変動に見舞われており、これが同セクターのCAGRを2.10パーセントポイント押し下げています。
セグメント分析
固体セグメントは、2025年に売上高の51.60%を占め、引き続き主導的な地位を維持しました。これは、純度99%以上のフレークを世界中に輸送し、現地での溶解に供する、数十年にわたる物流ネットワークに支えられています。一方、液体バッテリーグレードの溶液は、水分が管理され、水分が20ppm未満にろ過された状態で納入されるため、汚染のリスクを伴う工場内での取り扱い工程が不要となり、2031年までCAGR9.55%で拡大しています。この構造的な転換により、サプライヤーは加工マージンを確保できると同時に、ギガファクトリーの電解液ラインにおける自動充填が可能になります。固体製品は、ドラム缶や袋による取り扱い速度がボトルネックとならないバルク産業用途において引き続き重要であり、規模は大きいが緩やかな成長を続ける市場基盤を維持することになります。
99.0%のテクニカルグレードの固形物と99.7%のバッテリーグレードの液体との間の性能格差は、結晶化やイオン交換による精製が上流工程に組み込まれるにつれて縮小しており、バッテリー以外の分野における液体の対象となる市場シェアが拡大しています。米国ハンツマン社が最近、テキサス州のE-GRADE精製ラインに投資したことは、欧米のサプライヤーが、高純度で付加価値の高い製品を供給することで市場シェアを守っていることを示す好例です。これに対し、アジアの競合他社は、運賃を10~12%削減できるISOタンクによるバルク輸送で対抗しており、2031年にかけて形態を巡る競争が激化しています。
地域別分析
アジア太平洋地域の「化学品から電池への統合回廊」は、2025年に世界売上高の54.05%を占め、2031年までCAGR9.48%を記録すると予想されています。これは、コスト優位性を支える中国本土における2,600万トンのエチレンクラッカー計画生産能力に後押しされたものです。現地の炭酸塩メーカーは通常、ギガファクトリーの近くに工場を立地させており、これにより輸送時間を2~3日短縮できるほか、自動車業界のトレーサビリティプロトコルに準拠したオンコール型の品質保証ラボを併設しています。日本のエチレン生産量は2024年に35年ぶりの低水準を記録しましたが、これは国内のバッテリープロジェクトが拡大しているにもかかわらず、高付加価値の特殊化学品へのシフトが進んでいることを反映しており、その結果、中国の地域的な生産優位性がさらに拡大しています。
北米では、ハンツマン社が国内最大の供給業者であるにもかかわらず、バッテリーグレードの炭酸塩は依然として構造的な供給不足が続いています。「インフレ抑制法」による米国の電池工場への優遇措置が、数年にわたる引取契約を誘発しており、これにより太平洋横断の供給リスクが部分的にヘッジされています。しかし、シェールガスの恩恵を受けるエタンクラッカーがポリエチレンを優先するため、原料コストは高くなっており、炭酸塩メーカーは指数連動型のプレミアムを支払ってエチレンオキシドを確保する必要があります。
欧州の厳格なREACH規制はコンプライアンスコストを押し上げつつも、完全に文書化された素材にはプレミアムが保証されています。BASFが米国で6カ所のケアケミカル工場を再生可能電力のみで稼働させるとの公約は、成熟市場において、サステナビリティへの取り組みがソフトな差別化要因として世界的に活用されつつあることを浮き彫りにしています。一方、中東・アフリカおよび南米は、総販売量に占める割合は小さいもの、石油化学製品の多角化プログラムや電気自動車(EV)の輸入浸透率の拡大を通じて、成長の余地を秘めています。ISOタンクや地域ごとの在庫ハブを活用した物流の柔軟性は、これらの新興市場において収益性の高いシェアを獲得するための鍵であり続けています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EV向け高エネルギー密度リチウムイオン電池の需要が急増しています
- 高級工業用および自動車用潤滑油の成長
- アジアにおける電池生産能力の拡大
- より安全な電解質溶媒に対する有利な規制
- 固体電池前駆体の需要の台頭
- 市場抑制要因
- ECの健康および環境毒性分類
- エチレンオキシド原料価格の変動
- ジメチルカーボネートおよびプロピレンカーボネートのブレンドによる代替
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- フォーム別
- 固体(純度99%以上のフレーク)
- 液体(バッテリーグレード溶液)
- 用途別
- リチウムイオン電池
- 潤滑剤
- 医療用製品
- 中間体および薬剤
- その他の用途
- エンドユーザー産業別
- 自動車
- 医薬品
- 石油・ガス
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- BASF SE
- Guangzhou Tinci Materials Technology Co., Ltd.
- Huntsman International LLC
- Liaoning Honggang Chemical Co., Ltd.
- Merck KGaA
- Mitsubishi Chemical Group Corporation
- OUCC
- Shandong Lixing Advanced Material Co., Ltd.
- Shandong Senjie Cleantech Co.,Ltd.
- Shenzhen Xinzhoubang Technology Co., Ltd.
- Shida Shenghua New Materials Group Co., Ltd.
- TOAGOSEI CO.,LTD.
- ZIBO DONGHAI INDUSTRIES CO.,LTD.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日