


超薄型ガラス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Ultra-Thin Glass - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123796
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、超薄型ガラス市場の規模は、2025年に141億8,000万米ドル、2026年に157億1,000万米ドルとなり、2031年までに268億7,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR11.34%で成長すると見込まれています。
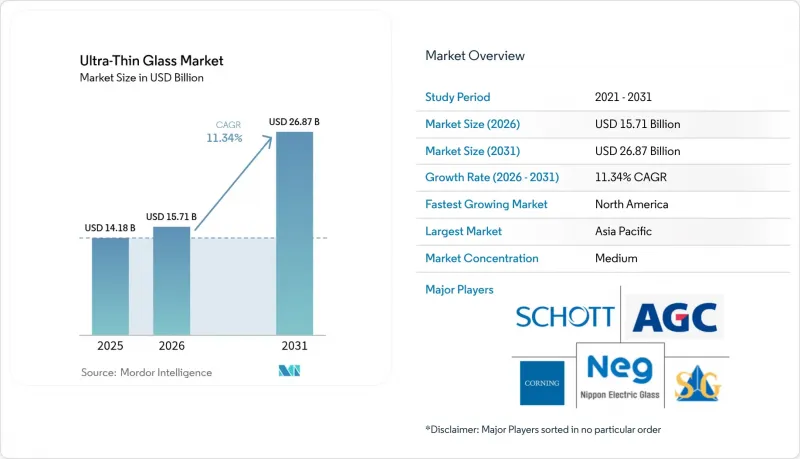
本レポートは、ガラスタイプ(アルミノケイ酸塩、ホウケイ酸塩、ソーダ石灰、その他)、製造プロセス(フュージョンドロー、ダウンドロー、フロート、ロール・トゥ・ロール)、用途(半導体基板、タッチパネル、センサー、自動車、その他)、エンドユーザー(家庭用電子機器、自動車、その他)、および地域(アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の超薄型ガラス市場の動向と洞察
民生用電子機器からの需要拡大
2025年には、ディスプレイ下センサーやエッジ・トゥ・エッジ・タッチモジュールへの堅調なアップグレードサイクルに牽引され、民生用電子機器が市場規模の大部分を占め、二桁の成長を後押ししました。新しい「Corning Gorilla Armor 2」を搭載したサムスンの「Galaxy S25 Ultra」は、表面反射率の著しい低減を実現しました。この革新により、競合するOEM各社も同様の0.4ミリメートルの基板の採用を追求するようになりました。これに続き、ノートPCベンダーも現在、超薄型ガラスパネルを採用し、従来使用されていた黄変しやすいポリイミドフィルムから移行しつつあります。しかし、このセグメントの動向は変化しつつあり、AIアクセラレータ向けの半導体基板が市場シェアを拡大し始めています。これらの先進パッケージング用途は、平均販売価格が高いだけでなく、アルカリフリーの化学組成を採用しています。これにより、112 GbpsのSerDesレーンの保護が確保され、収益の重点が、こうした性能が極めて重要なグレードへと微妙にシフトしています。
折りたたみ式スマートフォンおよびノートパソコンにおける急速な普及
折りたたみ式フォームファクターの登場により、超薄型ガラスの経済性は革命的な変化を遂げました。サムスンディスプレイは、8.6世代OLED生産ラインを展開しており、2026年に発売が予想されるAppleの折りたたみ式iPhone向けに、折り目がつかないパネルを供給する予定です。リスクを軽減するため、中国のパネルメーカー各社は、マイクロフロート式ソーダ石灰ガラスカバーの開発で協力しています。これらの革新的なカバーは、優れた耐久性を誇り、コスト面でも大きな優位性を持っています。一方、コーニング社は、180度開くノートPCのヒンジ用に特別に設計された「ウィロー(Willow)」ロール・トゥ・ロール・ホウケイ酸ガラスのライセンシング契約を締結しました。その結果、業界の注目は、単にヒンジの耐久性を確保することから、歩留まり管理の最適化へと移りつつあります。特に注目すべきは、フロートおよびマイクロフロート生産ラインの双方が、大衆市場向けの折りたたみ型デバイス分野において、価格と信頼性のバランスが取れた「最適な水準」に近づきつつあることです。
高純度原材料と精密加工によるコスト高
鉄分含有量が50ppm未満の電子グレードのシリカ、高純度アルミナ粉末、およびプラチナ・ロジウム製炉の価格が高騰しているため、コストが上昇しています。2025年には、シリカのスポット価格が急騰し、特にヘッジ契約を結んでいないフロートラインの利益率に影響を与えました。高温で稼働するフュージョン・ドロー炉では、定期的にるつぼの交換が必要となります。さらに、イオン交換法やレーザーパターニング技術では、ソーダ石灰ガラスと比較して、アルミノケイ酸塩カバーに大幅な割増価格が求められます。欧州のメーカーは、天然ガス料金の高騰による圧力の高まりに苦慮しています。SCHOTT社がマインツで行った電気溶解設備の改修は一定の緩和をもたらしていますが、エネルギー価格の変動を完全に防ぐことはできません。
セグメント分析
ソーダ石灰系超薄型製品は、2025年の売上高の46.09%を占めており、高歩留まりで厚さ100μm未満を実現するマイクロフロート生産ラインに支えられ、CAGR 12.10%で成長すると予測されています。アルミノケイ酸塩ガラスは、折りたたみ式デバイスのカバー材として主流を占めており、800 MPaを超える表面圧縮強度により、ひび割れなく20万回の折りたたみに耐えることが保証されています。ホウケイ酸ガラスおよびアルカリフリーガラスは半導体基板を支える基盤となっており、3.5 ppm/°C未満の低膨張率により、高速相互接続を保護しています。リチウムアルミノケイ酸塩ガラスは、膨張率がほぼゼロであることから、HUD(ヘッドアップディスプレイ)用光学素子において依然としてニッチな存在です。ISO 12543-4の耐久性試験では、自動車用積層板においてホウケイ酸ガラスが優れており、コストは高いもの、プレミアムOEM各社は高級モデルへの採用を進めています。そのため、中国のフロートガラスメーカーは、中級電子機器向けとしてソーダ石灰ガラスの生産規模を大幅に拡大している一方、特許を多数保有する既存企業は、高利益率のアルミノケイ酸ガラスおよびホウケイ酸ガラスの分野を維持しています。
フロート法およびマイクロフロート法による生産量は、2025年の総生産量の50.68%を占め、生産能力の拡大により、2031年までのCAGRは12.89%になると見込まれています。マイクロフロートラインのコストはフュージョンドロー法に比べて大幅に低いため、最適な稼働率を前提とすれば、投資回収期間を短縮することが可能です。しかし、ガラスインターポーザーや折りたたみ式カバーなど、欠陥が許されない特定の用途においては、依然としてフュージョン法やダウンドロー法に依存しています。この傾向は、これらの方法では溶融ガラスが耐火物表面と接触しないという事実に起因しています。例えば、SCHOTT社のダウンドロー法によるホウケイ酸ガラスは、厚さ20μm、表面粗さ0.5 nm未満を実現しています。スズ浴フロート法では、溶融ガラスが表面に接触することで約2 nmの凹凸が生じるため、こうした性能は達成できません。一方、スリットドロー法やロール・トゥ・ロール法は、急成長するフレキシブルエレクトロニクス市場に対応しています。特に、コーニング・ウィロー社は曲面OLED照明の先駆者であり、フラウンホーファー研究所は太陽光発電モジュール用のリールへのコーティングを行っています。その結果、プロセスの選択は、許容可能な不純物濃度と設備投資とのバランスを取る作業へと進化しており、サプライチェーンの細分化が進んでいます。
地域別分析
アジア太平洋地域は、韓国のOLED投資や、規模の経済を強化する中国のフロート法設備の改修に支えられ、2025年の売上高の49.59%を占めました。北米は、CHIPS法に基づくファブ建設や自動車の軽量化義務化に後押しされ、2031年までのCAGRは11.91%となっています。主要企業が先進パッケージングの需要を牽引する一方、AGCのメキシコ・トラスカラ工場は米国のOEMメーカーに製品を供給しています。著しい市場シェアを占める欧州は、自動車用ガラス需要や厳格なエコデザイン規制の影響を受けています。SCHOTTによる電気溶解設備の改修は、エネルギー価格の変動リスクを軽減するだけでなく、CO2排出量の削減にも寄与しています。一方、BMWなどのOEM各社は、2027年までに設定された車両群の目標を達成するため、超薄型ルーフを採用しています。南米および中東・アフリカ(MEA)地域は依然として発展途上ですが、太陽光発電の取り組み、特に2028年以降に焦点が当てられる100μmのホウケイ酸ガラスカバーの需要から恩恵を受ける見込みです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 家電製品からの需要の拡大
- 折りたたみ式スマートフォンやノートパソコンの急速な普及
- フレキシブルOLEDおよびマイクロLEDディスプレイ生産ラインの進展
- 自動車用ガラスおよびHUDにおける軽量化のニーズ
- チプレット・パッケージング用ガラス・インターポーザー
- 市場抑制要因
- 高純度原材料および精密加工にかかる高コスト
- 大面積の取り扱いにおける脆化および歩留まりの低下
- 0.3 mmを超えるガラス廃棄物のリサイクルルートが限られている
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- ガラスタイプ別
- アルミノケイ酸塩(例:ゴリラ、ドラゴントレイル)
- ホウケイ酸/アルカリフリー
- ソーダ・ライム超薄板
- その他(リチウム・アルミノケイ酸塩など)
- 製造プロセス別
- フュージョンドロー
- ダウンドロー/オーバーフロー
- フロートおよびマイクロフロート
- スリットドロー/ロール・トゥ・ロール
- 用途別
- 半導体基板
- タッチパネルディスプレイ
- 指紋センサー
- 自動車用ガラス
- その他の用途(自動車用ディスプレイおよびガラスなど)
- エンドユーザー産業別
- 家庭用電子機器
- 自動車
- バイオテクノロジー
- その他のエンドユーザー産業(エネルギー・電力など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- AGC Inc.
- Central Glass Co., Ltd.
- Changzhou Almaden Co., Ltd.
- Corning Incorporated
- CSG Holding Co., Ltd.
- Emerge Glass
- Fraunhofer
- Irico Group New Energy Company Limited
- Nippon Electric Glass Co., Ltd.
- Nippon Sheet Glass Co., Ltd.
- Nitto Denko Corporation.
- OFILM
- Samsung
- SCHOTT AG
- Taiwan Glass Ind. Corp.
- Tunghsu Optoelectronic Technology
- Xinyi Glass Holdings Limited.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日