


化合物管理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Compound Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123795
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、化合物管理市場の規模は、2025年に4億7,000万米ドル、2026年に5億4,000万米ドルとなり、2031年までに10億8,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR14.87%で成長すると見込まれています。
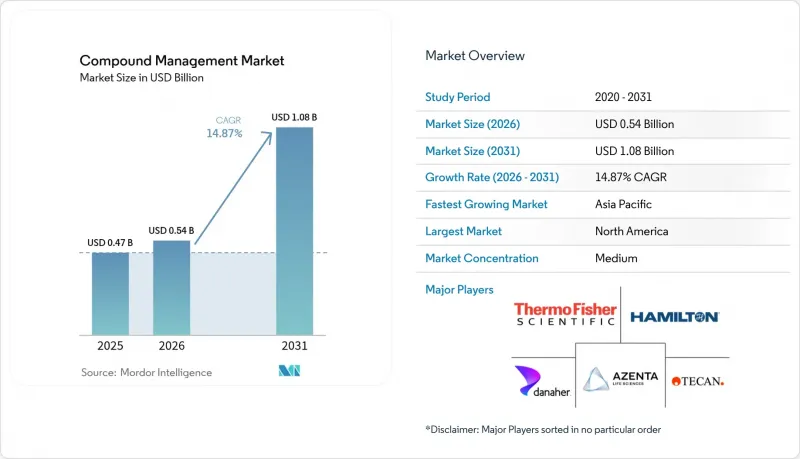
本レポートは、タイプ(製品[自動化コンパウンド/サンプル保管システムなど]、サービス)、サンプルタイプ(化合物、生体試料)、用途(創薬、遺伝子合成など)、エンドユーザー(製薬会社など)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界の化合物管理市場の動向とインサイト
AIを活用したハイコンテンツスクリーニングプラットフォームの拡大
機械学習モデルを組み込んだ高度なイメージングシステムにより、ヒットからリードへの所要時間が最大40%短縮され、数分以内に384ウェルプレートを搬送できるロボット冷凍庫への需要が高まっています。2024年に導入されたMolecular Devices社の「ImageXpress HCS.ai」は、6週間で120万化合物の腫瘍学スクリーニングを可能にしました。ZEISS社は2025年に「arivis Cloud」を投入し、RESTful APIを介して3D解析と化合物データベースを連携させ、構造活性相関に関するリアルタイムの知見を提供しています。PhenoProfilerなどのオープンソース・パイプラインは、82%の精度で生物活性を予測することでAIによる選別を検証し、試薬消費量を半減させています。Automataのようなスタートアップ企業は、手動での移し替えを70%削減するスケジューラーを統合しています。これらの進歩が相まって、支出は静的な保管設備から統合型創薬スイートへとシフトしています。
急増する生物製剤および細胞・遺伝子治療のパイプライン
米国遺伝子・細胞治療学会(ASGCT)の集計によると、2025年第1四半期の進行中のプログラム数は4,418件で、前年同期比12%増加しました。極低温環境における精度管理は極めて重要です。WuXi Biologics社は、マスターセルバンクの増殖過程における汚染を抑制するため、2024年に自動バイアル解凍システムを3基導入しました。エボテック(Evotec)とハロザイム(Halozyme)による1,500万ユーロの提携は、不活性な保存条件を必要とする高濃度バイオロジクスを対象としています。ノバルティス(Novartis)はアイソモーフィック・ラボ(Isomorphic Labs)と提携し、AIによって設計された数千の抗体配列を迅速にアーカイブしています。したがって、構築物の量が増加するにつれ、拡張性があり、バーコードを活用した化合物管理ソリューションへのニーズが高まっています。
-80°CおよびLN2自動保管システムの高額な設備投資
完全自動化された極低温システムは1台あたり150万~300万米ドルの費用がかかり、売上高が5,000万米ドル未満のCROにとっては障壁となっています。Azenta社の「BioStore III」は、バリデーション前の価格で250万米ドル近くですが、Brooks社の従来型「SampleStore」ではクリーンルームの改修が必要となり、プロジェクト総費用に30~40%の追加費用が発生します。6タンク構成のLN2アレイの場合、冗長性確保のための予算が200万米ドルを超えることもあります。ヘラエウス社のリース・トゥ・オーナー(Lease-to-own)モデルは負担軽減につながりますが、知的財産(IP)の機密性が高いライブラリについてはスポンサー側が所有権を望むため、導入が進んでいません。そのため、資本集約度の高さから、需要は資金力のある企業に集中しています。
セグメント分析
2025年の売上高のうち58.55%を製品が占め、その中心はロボット式冷凍庫、液体ハンドラー、在庫スキャナーです。しかし、CROがかつて社内で担っていた管理業務を引き受けるにつれ、サービスはハードウェアを上回り、2031年までCAGR16.25%で成長すると見込まれます。Tecan社の「Fluent」やHamilton社の「Microlab STAR」に代表される自動保管システムは、人為的ミスを95%削減し、コモディティ化によって利益率が縮小している中でも需要を維持しています。スポンサー企業は資本をAI分析に再配分しており、外部のバイオレポジトリがコールドチェーンインフラの資金調達を担うようになっています。
検体保管契約により、固定費である減価償却費が変動手数料へと転換され、4時間以内の対応が保証されています。BioAscentのエディンバラ拠点の拡張により1,200万バイアル分の保管スペースが追加された一方、Syngeneのバンガロール施設は米国価格より40%安い料金設定となっています。こうしたモデルにより、ハードウェアの販売が頭打ちとなる中でも、化合物管理サービスの市場規模は拡大しています。
2025年には化学化合物が52.53%を占めましたが、細胞・遺伝子治療の普及に伴い、生体試料の市場はCAGR17.75%で拡大する見込みです。各治験薬には数千本のクライオバイアルが発生し、これらは-80°Cまたは液体窒素(LN2)中で保管され、保管履歴のメタデータが記録されなければなりません。WuXi Biologicsは、マスターセルバンクの汚染を低減する自動バイアル解凍システムを導入しました。また、酵素を用いた遺伝子合成を行うスタートアップ企業も、プラスミドの保管需要を押し上げています。
エナミン社の「REAL」のような仮想カタログは、低分子化合物の物理的な保管スペースを削減し、化学品の保管量の増加を鈍化させています。一方、集団コホートや希少疾患レジストリにより、バイオサンプルの保存期間が50年に延長され、化合物管理業界全体で冷凍庫の容量計画の重要性が高まっています。
地域別分析
北米は、リアルタイムの温度アラートを義務付けるFDAのガイダンスや、Automataなどのラボ自動化スタートアップへの多額のベンチャー資金に後押しされ、2025年の売上高の38.23%を占めて首位となりました。2024年にOlinkを31億米ドルで買収したサーモフィッシャーのような大手企業は、空間生物学アッセイを保管ワークフローに統合しており、同地域の優位性をさらに強めています。カナダとメキシコは、CROのサテライト拠点として成長しており、BioAscent社は2027年までにトロントに500万バイアル規模の施設を建設する計画です。
欧州では、2025年6月に発効する統一されたAnnex 11の枠組みが恩恵をもたらし、多国間のバイオレポジトリ・ネットワークの構築が促進されています。エボテック社やロンザ社は、この地域の勢いを示す好例であり、特にロンザ社は冷凍庫のアップグレードにより、排出量を12%削減しました。ドイツ、英国、フランスは引き続き主要市場であり、一方、スイスや北欧諸国は遺伝子合成や精密バイオバンキングを専門としています。
アジア太平洋地域は、2031年までに16.42%という最も高いCAGRで推移する見込みです。WuXi AppTecのような中国のCDMOは、2024年に38億9,000万米ドルの売上高を報告しており、世界のスポンサーに対応するため、自動化されたバイアル解凍スイートを導入しています。インドのSyngene社は、FDA準拠の保管サービスを40%低いコストで提供しており、多国籍企業の臨床試験を誘致しています。横河電機のRAPID-Labシステムは、日本の従来のERPフレームワークと互換性があり、導入を容易にしています。シンガポールや台湾の新興クラスターは、モジュール式の自動化と有利な規制を武器に、投資を呼び込んでいます。
中東・アフリカ、南米を合わせたシェアは小さいもの、拡大傾向にあります。ブラジルの国立がん研究所は2024年にバイオバンクを近代化し、南アフリカのCSIRは2025年に遺伝子合成ユニットを開設しました。サプライチェーンの脆弱性や人材不足が短期的な成長を制限している一方で、長期的には追い上げの可能性を生み出しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIを活用したハイコンテンツスクリーニングプラットフォームの拡大
- 急増するバイオ医薬品および細胞・遺伝子治療のパイプライン
- サンプルライブラリの専門バイオリポジトリへの委託
- 規制市場におけるコールドチェーンの自動化義務化
- ロボットを活用したライフサイエンスインフラへのベンチャーキャピタル資金の流入
- ESGを原動力とした実験室運営の脱炭素化
- 市場抑制要因
- -80°Cおよび液体窒素(LN2)対応の自動倉庫における高い設備投資額
- クラウドLIMSにおけるデータ整合性およびサイバーセキュリティ上のリスク
- 新興拠点における複合管理スキルの不足
- 極低温保存用実験室グレードのCO2/N2の供給の不安定さ
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- タイプ別
- 製品
- 自動化コンパウンド/サンプル保管システム
- 自動液体処理システム
- その他の保管・搬送システム
- サービス
- 製品
- サンプルタイプ別
- 化合物
- 生体試料
- 用途別
- 創薬
- 遺伝子合成
- バイオバンキング
- その他の用途
- エンドユーザー別
- 製薬会社
- バイオ医薬品企業
- 委託研究機関(CRO)
- 学術機関および政府機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abcam Compound Libraries
- AXXAM S.p.A.
- Azenta Life Sciences
- Beckman Coulter Life Sciences
- BioAscent
- Biosero
- Brooks Automation(SampleStore)
- Evotec SE
- FluidX(Azenta)
- Hamilton Company
- Heraeus CryoPac
- HighRes Biosolutions
- Inheco GmbH
- LiCONiC AG
- NEXUS Cryogenic Solutions
- SPT Labtech
- Tecan Trading AG
- Thermo Fisher Scientific
- Titian Software
- WuXi AppTec
- Yokogawa RAPID-Lab
- Ziath
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日