


即飲型プロテイン飲料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Ready-to-Drink Protein Beverages - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123741
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
即飲型(RTD)プロテイン飲料の市場規模は2025年に19億6,000万米ドルと評価され、2026年の21億1,000万米ドルから2031年までに30億6,000万米ドルに達すると予測されており、予測期間のCAGRは7.70%です(2026年~2031年)。
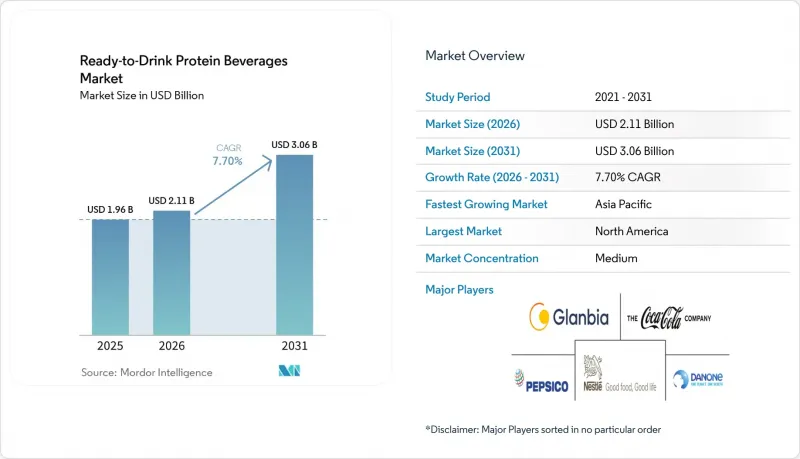
本レポートは、タンパク質の種類(ホエイ、カゼイン、大豆など)、タンパク質源(動物由来、植物由来)、包装形態(ボトル、缶、カートン/パウチなど)、流通チャネル(スーパーマーケット/ハイパーマーケット、薬局/ドラッグストアなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の即飲型プロテイン飲料市場の動向と洞察
消費者の健康志向とウェルネス意識の高まり
消費者の健康意識とウェルネスへの関心の高まりが、即飲型(RTD)プロテイン飲料市場の成長を牽引しています。肥満、糖尿病、心血管疾患などの生活習慣病への懸念から、消費者は自身の健康についてますます知識を深めています。この意識の高まりは、より健康的な食習慣につながり、体重管理、筋肉の健康、そして全体的なウェルネスをサポートする機能性食品や飲料の消費増加をもたらしています。米国疾病予防管理センター(CDC)によると、2021年8月から2023年8月までの成人の肥満有病率は40.3%でした。特に40~59歳の成人におけるこの高い肥満率は、ウェルネス志向の製品に対するニーズの高さを示しており、即飲型プロテイン飲料への消費者の関心を高めています。公衆衛生上の取り組みにもかかわらず肥満率が横ばいであることは、体重管理、筋肉の健康、そして全体的なウェルネスをサポートする、手軽な栄養製品の需要が継続していることを示しています。
フィットネスやアクティブなライフスタイルの普及拡大
フィットネスやアクティブなライフスタイルの普及拡大が、即飲用(RTD)プロテイン飲料市場の成長を牽引しています。体系的な運動への参加やジムの会員数の増加により、筋肉の回復、エネルギーの補給、身体能力の向上をサポートする便利な栄養製品の需要が生まれています。即飲用(RTD)プロテイン飲料は、高品質なタンパク質を手軽に入手できる源であり、ワークアウト前後に効率的な栄養摂取を必要とするフィットネス愛好家のニーズを満たしています。ヘルス&フィットネス協会(HFA)によると、2024年には、6歳以上のアメリカ人の約7,700万人(米国人口の25%に相当)が、ジム、スタジオ、またはフィットネス施設の会員となっていました。フィットネススタジオ、ジム、多目的クラブの増加と、利用率の上昇が相まって、筋肉増強、体重管理、回復をサポートするプロテインサプリメントへの需要が高まっています。即飲型(RTD)のプロテイン飲料は、忙しいスケジュールに合わせて栄養補給を行いたいアクティブな消費者に特に人気があります。
価格の変動と原材料費の高騰
原材料価格の変動性と高コストが、世界の即飲型(RTD)プロテイン飲料市場の成長を制約しています。この業界は、ホエイ、大豆、乳由来成分などの主要原料に依存していますが、これらの価格は気候条件、サプライチェーンの混乱、貿易政策の変化によって変動します。こうした価格変動は生産コストを押し上げ、メーカーが製品の品質を確保しつつ競争力のある価格を維持することを困難にしています。米国農務省(USDA)によると、2025年の全乳価格は100ポンドあたり22米ドル、2026年は100ポンドあたり21.65米ドルと予測されています。こうした高騰した乳価は、乳由来の原料を使用するプロテイン飲料メーカーのコスト構造に直接影響を及ぼします。価格の不安定さは、利益率を低下させることで市場の成長に悪影響を及ぼし、メーカーは小売価格を引き上げて消費者の購入機会を制限するか、あるいはコスト上昇分を吸収して財務実績に悪影響を与えるかのいずれかを選択せざるを得なくなります。さらに、正確なコスト予測が困難であるため、メーカーは供給計画や戦略的な事業運営において課題に直面しています。
セグメント分析
ホエイプロテインは、確立された乳業インフラと、牛乳由来のタンパク質に対する消費者の親しみやすさに支えられ、2025年においても60.85%のシェアで市場をリードし続けています。米国農務省の報告によると、米国の乳製品生産量は2,272億ポンドに達しており、牛乳の脂肪分および脱脂固形分含有量の高さにより、ホエイプロテインの安定した供給が確保されています。この乳製品生産の基盤により、メーカーは需要に確実に応えることが可能となっています。ホエイプロテインの市場での地位は、その栄養プロファイル、高い生体利用率、および筋肉回復への効果に由来しており、これらはフィットネス愛好家や健康志向の消費者に支持されています。
エンドウ豆タンパク質は、2026年から2031年にかけてCAGR8.74%が見込まれており、最も高い成長の可能性を示しています。この成長は、植物由来の食事の普及拡大と、アレルゲンを含まない特性によるもので、乳製品に過敏な方や乳糖不耐症の方を惹きつけています。イエローフィールドピースを原料とするこのタンパク質は、低アレルゲン性の形で必須アミノ酸を提供し、乳製品や大豆などの一般的なアレルゲンに代わる選択肢となっています。ヴィーガン、ベジタリアン、フレキシタリアンの食生活が拡大していることに加え、環境や倫理的な配慮も相まって、持続可能な選択肢としてのエンドウ豆タンパクへの需要が高まっています。消費者は、心血管の健康への効果、体重管理効果、筋肉維持効果などを理由にエンドウ豆タンパク質を選んでいます。
2025年時点では、動物性タンパク質が市場シェアの70.55%を占めており、その主な要因は、確立されたサプライチェーンと、乳由来成分に対する消費者の受容性にあります。乳業のインフラは、ホエイやカゼインといった高品質なタンパク質を安定的に供給しています。これらのタンパク質は、完全なアミノ酸プロファイルと高い生体利用率を備え、筋肉の増強や回復に対する効果が実証されています。こうした伝統的なタンパク質源に対する消費者の嗜好は、その親しみやすさ、科学的に実証された健康効果、そして粉末、即飲飲料、栄養補助食品など様々な形態で入手可能であることに起因しています。クリーンラベル、牧草飼育、オーガニック製品といった選択肢におけるイノベーションにより、その市場での地位はさらに強固なものとなっています。
植物由来タンパク質は、食生活の嗜好の変化や環境意識の高まりを背景に、2026年から2031年にかけてCAGR8.33%という急速な成長を遂げています。エンドウ豆、大豆、レンズ豆、米由来のタンパク質は、アレルゲンを含まない特性や、ヴィーガン、ベジタリアン、フレキシタリアンの食事スタイルとの相性の良さから、人気が高まっています。温室効果ガスの排出、土地利用、水消費量など、畜産が環境に与える影響に対する消費者の懸念が、植物由来の代替品の拡大を後押ししています。さらに、カナダ農業・農産食品省によると、2023年のインドにおける豆乳生産には19.5メートルトンの植物由来タンパク質原料が使用されており、植物由来の乳製品代替品市場における大豆タンパク質の重要性が浮き彫りになっています。
地域別分析
2025年、北米は世界のタンパク質飲料市場をリードし、38.40%という大きなシェアを占めています。この主導的地位は、根付いたフィットネス文化と、一人当たりの消費量を押し上げるプレミアムな機能性飲料に対する消費者の受容性に起因しています。同地域の高度な小売インフラは多様な流通チャネルを支えており、消費者は健康志向の製品に対してプレミアム価格を支払う意欲を示しています。このような市場環境は、特にクリーンラベル、植物由来、低糖質の製品において、継続的なブランド開発と製品革新を後押ししています。北米市場では米国とカナダが主導的な地位を占めており、フィットネスの動向、健康意識の高まり、そしてフィットネスクラブの会員率の高さが、プロテイン飲料の普及を牽引しています。
アジア太平洋地域は、2026年から2031年にかけてCAGR8.89%と予測され、最も急速に成長する地域として浮上しています。経済発展と中産階級の拡大が、この成長を牽引しています。中国、インド、日本、オーストラリアにおける健康意識の高まり、フィットネスや高タンパク食の普及、都市化が、市場の拡大を支えています。メーカー各社は、植物由来やクリーンラベルの製品を含め、現地の好みに合わせた風味のプロテイン飲料を開発することで、地域ごとの嗜好に対応しています。政府による健康増進プログラム、ジム会員数の増加、そして持続可能なライフスタイルに対する消費者の関心が高まっていることも、市場の成長をさらに加速させています。
欧州は、確立された規制の枠組みと、機能性飲料およびその健康効果に対する消費者の高い意識により、成熟した安定した市場を維持しています。南米、中東・アフリカでは、都市化、可処分所得の増加、健康意識の高まりに牽引され、新たな成長の可能性が見られます。高タンパク食品への需要の高まりや、飲食品産業の拡大が、スポーツ栄養やサプリメントへの関心の高まりと相まって、市場の発展を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 消費者の健康意識やウェルネスへの関心の向上
- フィットネスやアクティブなライフスタイルの普及が進んでいます
- 手軽で外出先でも利用できる栄養ソリューションへの需要の高まり
- 植物由来の食事やヴィーガン食の消費者層の拡大
- 市場における継続的な製品革新
- 食事代替製品および体重管理製品の需要の高まり
- 市場抑制要因
- 価格の変動と原材料費の高騰
- 代替品の存在と激しい市場競争
- 厳格な規制要件およびコンプライアンス基準
- 味と食感の最適化における製品開発の課題
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タンパク質タイプ別
- ホエイ
- カゼイン
- 大豆
- エンドウ豆
- その他のソース
- タンパク源別
- 動物由来
- 植物由来
- 包装タイプ別
- ボトル
- カン
- カートン/ パウチ
- その他
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- 薬局/ドラッグストア
- 専門小売業者
- オンラインリテール
- その他チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Abbott Nutrition
- Glanbia PLC
- PepsiCo Inc.
- The Coca-Cola Company
- Post Holdings Inc.(Premier Nutrition)
- Danone SA
- Nestle S.A.
- Halen Brands Inc.
- Koia Inc.
- Labrada Nutrition
- Simply Good Foods Company(Atkins)
- Aloha
- AltCo
- The Hut Ltd(My Protein)
- Soylent Nutrition Inc.
- Ripple Foods PBC
- MusclePharm Corp.
- Optimum Nutrition(ON)
- Transparent Labs
- Unjury Protein
第7章 市場機会と将来の展望



