


医療用画像ワークステーション:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
Medical Imaging Workstations - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123692
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、医療用画像ワークステーションの市場規模は2025年に82億米ドルと評価され、2026年の87億2,000万米ドルから2031年までに118億9,000万米ドルに達すると予測されており、予測期間(2026~2031年)におけるCAGRは6.41%となる見込みです。
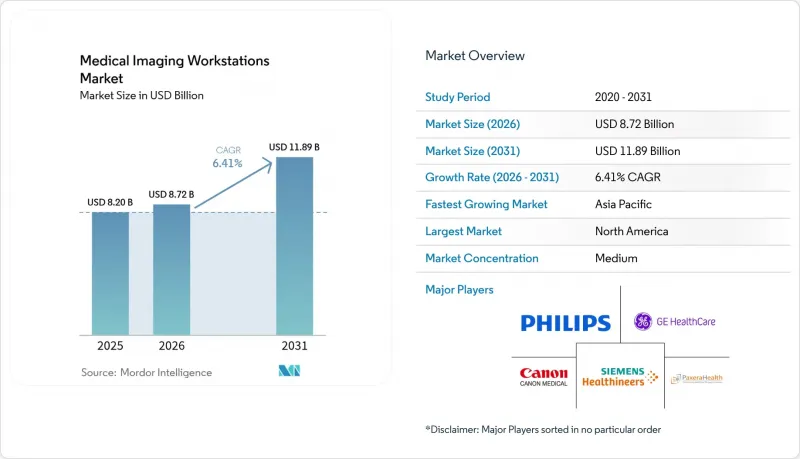
本レポートは、コンポーネント(可視化ソフトウェア、ディスプレイユニット、その他)、モダリティ(コンピュータ断層撮影(CT)、磁気共鳴画像法(MRI)、その他)、利用形態(シッククライアントワークステーション、シンクライアント/Webストリーミングワークステーション)、エンドユーザー(病院、その他)、地域(北米、欧州、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の医療用画像ワークステーション市場の動向と洞察
イメージングモダリティにおける急速な技術進化
光子計数CT、全身MRIスクリーニング、コーンビーム乳房CT、自律型超音波診断装置が相まって、ワークステーションの更新サイクルごとに求められる計算能力の上限を引き上げています。光子計数スキャナーは、放射線被ばくを最大80%削減する一方で、生データの量を4倍に増加させるため、リアルタイムの3D再構成をサポートするGPUが求められます。GE HealthcareとNVIDIAの提携は、ベンダー各社が画像取得レイヤーにAI推論を組み込んでいる実態を示しており、その結果、ワークステーションソフトウェアは自動セグメンテーション、トリアージ、品質管理を統合的に管理することが求められています。PrenuvoのAI搭載全身MRIプラットフォームは、多臓器分析への移行を後押ししており、ベンダー各社に対し、より高いスループット、大容量のキャッシュ、マルチモニター対応のエルゴノミクスを備えたワークステーションの設計を迫っています。
新興市場における画像検査件数の増加
アジア太平洋の全体で継続的に実施されているCTとMRIの導入プログラムは、画像処理機能のアップグレードに対する追随的な需要を生み出しています。人口の高齢化により、特に高度後処理を必要とする腫瘍学と心臓イメージングにおける1人当たりのスキャン率が上昇しています。Canonメディカルのインド戦略は、保健省がハードウェアの更新サイクルと並行して画像アーカイブシステムの導入に資金を提供している中所得国へと、メーカーがより広範に軸足を移していることを示しています。エチオピアでは、テレラジオロジーの導入により患者の待ち時間が71%短縮されたことが、シンクライアントワークステーションが遠隔地の病院と限られた数の放射線科医をどのように結びつけているかを如実に示しています。そのため、オンサイトのITチームを持たない医療機関にとって、拡大性の高いクラウドアクセスは、購入の重要な判断基準となっています。
プレミアムワークステーションの高い初期費用とライフサイクルコスト
設備投資予算は、依然として支援インフラよりも直接的な患者ケア用機器に優先的に配分されています。複数年のサービス契約やソフトウェアの更新を含めると、総所有コスト(TCO)は初期価格の2倍になることがよくあります。小規模な医療機関では、認定された再生ハードウェアを検討していますが、そうした安価な製品には最新のGPUが搭載されていないことが多く、AIのパフォーマンスが制限されてしまいます。サブスクリプション型ソフトウェアは資本支出の急増を緩和できますが、7年間の期間で見た場合、累積費用が永久ライセンスの費用を上回ることもあります。放射線科における診療報酬の減少は、財務面の精査を厳しくし、調達サイクルを長期化させています。
セグメント分析
可視化ソフトウェアは2025年の収益の57.12%を占めており、機能が特注のハードウェアではなくコードに組み込まれるようになったことを示しています。ベンダーがアルゴリズムのライセンスとディスプレイの購入を切り離し、迅速な無線アップデートを可能にするにつれて、その優位性はさらに拡大すると考えられます。サブスクリプション型のAIセグメンテーションプラグインは、継続的な収益源を生み出し、機能の導入までのリードタイムを短縮します。対照的に、ディスプレイユニットは7.54%という最も高いCAGRを記録しています。これは、4Kと8K解像度により、微小石灰化や肺結節の読影における診断の不確実性が低減されるためです。6メガピクセルの解像度とUSB-Cドッキング機能を備えたEIZOの「RadiForce RX670」は、ケーブルの乱雑さを最小限に抑える人間工学的メリットの好例です。
コンポーネントの統合も調達動向を左右しています。シンクライアント構成により、価値はローカルGPUから集中処理ノードへと移行する一方で、自動キャリブレーションや快適照明機能により、ディスプレイの平均販売価格(ASP)は上昇しています。遠隔読影を目指す施設が増える中、病院情報システムに組み込まれたゼロフットプリントのビューアは、専用グラフィックカードへの最後の依存を解消します。その結果、医療用画像ワークステーション市場におけるソフトウェアの割合は、いかなるハードウェア項目よりも急速に拡大し続けると考えられます。
コンピュータ断層撮影(CT)ワークステーションは、多臓器対応機能や光子計数技術のアップグレードを背景に、2025年の売上高の30.28%を占めました。このセグメントは、単一のCTビューアで外傷、腫瘍学、心臓疾患の症例に対応できることから、企業レベルの標準化の恩恵を受けています。一方、マンモグラフィープラットフォームは、全国的な検診プログラムの拡大や3Dトモシンセシスの普及に伴い、7.82%という最も高いCAGRを記録しています。コーンビーム乳房CTによる乳房圧迫の排除は、データ負荷をさらに増加させ、ワークステーションの更新投資を正当化する要因となると考えられます。
MRIワークステーションは、設置上の制約を緩和するヘリウムフリー磁石の登場により、勢いを増しています。従来はハードウェアコンソールに依存していた超音波診断は、現在ではクラウドベース後処理を活用し、生のシネループから自動測定値を抽出できるようになりました。核医療ワークステーションの革新は、デジタル検出器に依存しており、これにより再構成時間が短縮され、被ばく線量が低減されると同時に、全身PET撮影が可能になります。
地域別分析
北米は2025年の売上高の37.32%を占めており、米国とカナダの医療機関は、AIトリアージツールや自律型画像取得技術の早期導入者であり続けています。この地域は、高度処置に対して報酬が支払われる明確なCPTコードの恩恵を受けており、病院はワークステーションへの投資を迅速に回収することができます。成熟したベンダーエコシステムがイノベーションサイクルを加速させており、すでに300以上のFDA承認済みAIアルゴリズムが統合可能となっています。
アジア太平洋は、進行中の病院建設、政府主導のクラウドヘルスケアプログラム、急速な人口の高齢化を背景に、CAGR8.02%の展望が示されています。中国では、郡立病院と三次医療機関を結ぶ省レベルの遠隔放射線診断ハブの拡大が続いており、一方、インドの「アユシュマンバーラト」計画により、地方都市での診断件数が増加しています。多くの新規施設では、従来型PACSをスキップし、開設当初からクラウドネイティブのアーカイブを導入しており、ローカルのIT要員を最小限に抑えるシンクライアントアーキテクチャが好まれています。
欧州では、「欧州ヘルスデータスペース(European Health Data Space)」イニシアチブが越境画像交換を促進し、病院に相互運用可能なビューアの導入を促していることから、着実な拡大が見られます。ドイツやフランスにおける全国的な乳がん検診の拡大は、3Dマンモグラフィワークステーションの導入を後押ししており、一方、英国のNHS近代化資金は、AIを活用したCT肺がん検診のパイロット事業を支援しています。
中東・アフリカでは、官民パートナーシップによって主要なイメージングセンターへの資金提供が行われていますが、政情の不安定さや為替レートの変動により、調達が遅れる可能性があります。
ラテンアメリカでは、診断用ハードウェアの輸入関税を削減する地域貿易協定により普及が進んでいますが、ブロードバンドの普及状況にばらつきがあるため、地方でのシンクライアントの導入は制限されています。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- イメージング法の急速な技術的進化
- 新興市場におけるイメージング件数の増加
- 医療費の増加と疾病負担の増大
- エンタープライズPACS・VNAへの移行による医療分野のデジタル化の加速
- 新興経済国における病院と診断センターのインフラにおける継続的な革新
- SaaS可視化プラグインを実現する、ベンダー中立のAPIエコシステム
- 市場抑制要因
- プレミアムワークステーションの高い初期費用とライフサイクルコスト
- 放射線科医・高度イメージング専門医の不足
- ゼロトラスト型サイバーセキュリティとHIPAAコンプライアンスにかかる費用の増加
- GPUの受託製造能力の制約とサプライチェーンの混乱
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- 可視化ソフトウェア
- ディスプレイユニット
- その他
- モダリティ別
- コンピュータ断層撮影(CT)
- 磁気共鳴画像法(MRI)
- 超音波
- マンモグラフィー
- その他
- 利用形態別
- シッククライアントワークステーション
- シンクライアント・Webストリーミングワークステーション
- エンドユーザー別
- 病院
- イメージングセンター
- 専門クリニック
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカの諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- GE HealthCare
- Siemens Healthineers AG
- Canon Medical Systems Corporation
- Koninklijke Philips N.V.
- Hologic Inc.
- Carestream Health
- Sectra AB
- PaxeraHealth
- Agfa HealthCare
- Barco NV
- Fujifilm Healthcare
- Esaote SpA
- Intelerad Medical
- Aycan Medical
- EIZO Corp.
- Viztek
- eRAD Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 135 Pages
- 納期
- 2~3営業日


