


緊急ケアセンター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Urgent Care Center - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2123587
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、緊急ケアセンターの市場規模は2025年に288億1,000万米ドルと評価され、2026年の303億4,000万米ドルから2031年までに393億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは5.32%となる見込みです。
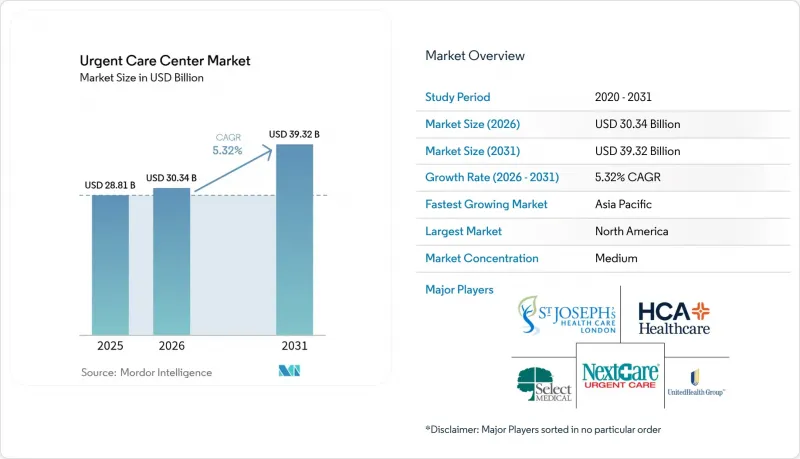
本レポートは、サービス別(外傷・怪我の治療など)、所有形態別(企業チェーン、病院・医療システム所有、医師グループ所有、その他の所有形態)、年齢層(小児:0~17歳、成人:18~64歳、高齢者:65歳以上)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の緊急ケアセンター市場の動向と洞察
救急部門の過密化により、緊急性の低い症例が緊急ケアセンターへ移行
救急部門の待ち時間の中央値は2014年以降16%増加しており、これにより重症度の低い患者が、より低コストで同等の治療を提供できる緊急ケアセンターへと誘導されています。RANDの調査によると、救急部門における非緊急の受診の3分の1は転向が可能であり、これにより年間最大44億米ドルの節約が見込まれています。その結果、病院は統合医療提供ネットワーク内に緊急ケア施設を組み込み、かつての競合相手を、救急部門の混雑緩和に向けた患者受け入れパートナーへと変容させています。また、価値に基づく契約では不必要な救急部門の利用に対してペナルティが課されるため、保険者による「診療場所の最適化」への推進がこの移行を後押ししています。こうした需要側と保険者側の要因が相まって、緊急ケアセンター市場の患者数は着実な伸びを維持しています。
デジタル予約システムと遠隔緊急診療の追加機能による患者獲得率の向上
人工知能(AI)エンジンが、患者の受付、診療枠の活用、および記録管理を統括しています。CityMDとNotableとの複数年にわたる提携により、年間400万件の受診を扱う約200のクリニックにおけるフロントエンド業務が自動化されており、これは2019年以降、受診数が60%急増した状況と符合しています。調査によると、現在55%の消費者がデジタルチャネルを好み、74%が予約の速さを決定的な要素として挙げています。2022年には、成人のテレヘルス利用率が39.3%に達しました。80.5%のユーザーが技術的な不具合を経験しておらず、4分の3のユーザーが診療の質を対面診療と同等と評価しています。「テレアンテザード(Tele-untethered)」モデルでは、バーチャル待合室が不要となり、ユーザーの76%がマルチタスクができる自由さを好んでおり、1回のセッションあたり55分を節約しています。したがって、デジタル化の推進は患者の処理能力を高め、ネットプロモータースコア(NPS)を向上させ、緊急ケアセンター市場における競争上の差別化を確固たるものにします。
地方および郊外の診療圏における医師および高度医療従事者の不足
アメリカ人の13%がプライマリケア不足地域に住んでおり、この不足数は2030年までに4万9,000人の医師に膨れ上がる可能性があります。上級医療従事者(APP)の雇用はこうした不足を緩和します--医療グループの63%が2025年に新たなAPPの役割を追加する意向を示しています--しかし、正式な導入体制が整っている外来診療施設は70%に留まっています。地方の救急部門では、郡の27%で救急医が不足しており、これにより緊急ケアセンターは、より少ない人員配置比率で臨床医の対応範囲を広げざるを得なくなっています。APPの浸透が進むと生産性は向上しますが、人材獲得競争により人件費が上昇し、クリニックの展開が鈍化する可能性があり、緊急ケアセンター市場のCAGRを抑制する要因となるでしょう。
セグメント分析
外傷および怪我の治療は、2025年の収益の31.85%を占めており、緊急ケアセンター市場の診療構成において、依然として中核をなしていることが浮き彫りになっています。施設内でのX線撮影、骨折の固定、裂傷の縫合は、患者を救急部門から迂回させ、保険者にとって有利な経済性をもたらしています。急性疾患の管理が第2位を占めており、呼吸器系や消化器系の疾患を迅速に処理しています。診断技術の進歩により、超音波検査や高度な画像診断が導入され、平均診療単価が上昇しています。
ワクチン接種および予防医療サービスはCAGR6.86%で最も急速に拡大しており、センターを単発的な施設から包括的な健康ケア拠点へと変貌させています。大規模な予防接種キャンペーンや旅行医学パッケージが予約の閑散期を埋める一方、AIを活用したトリアージエンジンが標準化されたケアを支えています。シーダーズ・サイナイ病院の研究によると、一般的な症状に対する治療の適切性において、バーチャル緊急ケアのアルゴリズムが医師を上回る結果を示し、意思決定支援システムの導入が有効であることが実証されました。予防医療の勢いは、慢性疾患のスクリーニングやライフスタイル指導への波及需要を生み出し、全国および地域レベルの両方で、緊急ケアセンター市場におけるクロスセルの可能性を高めています。
地域別分析
北米は2025年の収益の47.90%を占め、これは院外診療に対する保険償還制度と、確立されたクリニックチェーンによって支えられています。業界再編を進める企業は、郊外の未開発地域への進出機会を引き続き狙う一方で、5,700万人の住民が依然として十分な医療サービスを受けられていない地方の郡への展開にも軸足を移しています。カロライナ両州におけるCON(医療施設設置許可)制度の改革に加え、テネシー州での段階的な規制緩和により、事業拡大が容易になり、州をまたぐ事業者の参入が促され、同地域における緊急ケアセンター市場の規模が強化されています。
アジア太平洋地域は、6.29%という最も高いCAGRが見込まれています。中国の人口の高齢化、インドにおける2億7,500万件を超える「eSanjeevani」による診療、そして日本における遠隔医療の堅調な普及は、緊急ケアの実現可能性を裏付けています。官民パートナーシップにより、実店舗の診療所と交通拠点に設置されたデジタルトリアージキオスクが融合し、米国の郊外型モデルを彷彿とさせる、患者数が多く軽症患者を中心とした処理モデルが生み出されています。
欧州、中東・アフリカ、および南米では、緩やかな成長が見込まれます。欧州の国民皆保険制度は自費診療の規模を制限していますが、国境を越えた遠隔医療や在外邦人コミュニティがニッチな需要を支えています。湾岸諸国では医療ツーリズムの主要ルート内に緊急ケア施設を展開しており、ブラジルやコロンビアでは私立病院内で救急部門と緊急ケアを融合させたハイブリッドモデルが試みられています。為替相場の変動や規制の不透明さは事業拡大のスピードを鈍らせますが、リスク許容度の高い投資家にとっては、地域密着型のフランチャイズ展開の道が開かれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 救急部門の過密化により、緊急性の低い症例が緊急ケア施設へ振り分けられています
- 小売チェーンと医療システム間の提携が、拠点展開を加速させている
- デジタル予約システムと遠隔緊急診療の追加機能による患者獲得率の向上
- ミレニアル世代およびZ世代におけるアクティブなライフスタイルに関連する怪我
- 低コストの医療環境を後押しする、価値重視型および高額自己負担型保険プランの拡大
- 慢性疾患の急性増悪に対し、即日ケアを求める高齢化社会
- 市場抑制要因
- 地方および郊外の診療圏における医師および高度医療従事者の不足
- 州レベルの必要性証明書/ ライセンシングの障壁(米国、EUの主要市場)
- テレヘルス専門クリニックや小売薬局併設クリニックからの競合の激化
- 新興市場における償還制度の不透明さがROIを制限している
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービス別
- 外傷/外傷治療
- 急性疾患の管理
- 予防接種および予防サービス
- 診断・スクリーニングサービス
- その他のサービス
- 所有形態別
- 企業チェーン(PE/小売/フランチャイズ)
- 病院/ 医療システム所有
- 医師グループ所有
- その他の所有形態
- 年齢層別
- 小児(0~17歳)
- 成人(18~64歳)
- 高齢者(65歳以上)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- CVS Health(MinuteClinic)
- Select Medical Holdings(Concentra, Inc.)
- UnitedHealth Group(MedExpress)
- HCA Healthcare(CareNow/CareSpot)
- NextCare Holdings, Inc.
- GoHealth Urgent Care
- CityMD/Summit Health
- American Family Care
- Carbon Health
- Patient First
- FastMed Urgent Care
- Dignity Health(US HealthWorks)
- Tenet Healthcare(United Surgical Partners)
- Adeptus Health
- Indigo Health(MultiCare)
- Urgent Care Group
- HealthBay(UAE)
- Virgin Care(UK)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日


